
Réussir sa première levée de fonds : le guide complet
Réussir sa première levée de fonds, avec le webinaire Uplaw.
En bref
- Une première levée de fonds se joue avant les rendez-vous investisseurs : cap table propre, registres à jour, documentation juridique disponible en data room.
- La valorisation n'est qu'un paramètre parmi d'autres : les clauses de la term sheet (liquidation préférentielle, anti-dilution, gouvernance) pèsent souvent davantage sur le résultat final pour les fondateurs.
- Le montant à lever se déduit d'un plan de trésorerie sur 18 à 24 mois, pas d'une ambition de valorisation.
- Les erreurs les plus coûteuses sont documentaires : capital fully diluted inconnu, BSPCE mal suivis, registre des mouvements de titres incomplet.
Lever des fonds pour la première fois confronte les fondateurs à un exercice inédit : convaincre des investisseurs professionnels tout en négociant un cadre juridique qui structurera l'entreprise pour les années suivantes. Ce guide reprend les enseignements du webinaire Uplaw réunissant Olivier De Beaufort (Polypus), Philippe Dujardin (J2V Capital), Laetitia Tobailem (Uplaw) et Dan Grünstein (TokTokDoc), et les complète des points de vigilance juridiques observés en pratique sur les opérations de seed et de série A.
Webinaire Uplaw — Réussir sa première levée de fonds (59 min).
Quand une startup est-elle prête à lever des fonds ?
La levée de fonds n'est pas une étape obligatoire : elle répond à un besoin de financement que l'autofinancement, la dette bancaire ou les dispositifs publics ne couvrent pas. Elle se justifie lorsque l'entreprise dispose d'un produit commercialisé, de premiers indicateurs de traction et d'un plan d'utilisation des fonds sur un horizon défini.
Trois conditions sont généralement réunies chez les sociétés qui closent leur premier tour dans de bonnes conditions :
- Une trajectoire mesurable. Chiffre d'affaires récurrent, coût d'acquisition, rétention : les investisseurs financent une courbe, pas une intention.
- Un besoin chiffré. Le montant levé doit couvrir 18 à 24 mois d'exécution jusqu'aux jalons qui déclencheront le tour suivant.
- Une société auditable. Statuts à jour, registres légaux tenus, table de capitalisation réconciliée, contrats signés et centralisés.
Ce troisième point est celui qui retarde le plus souvent les opérations. Une table de capitalisation fiable et un registre des mouvements de titres complet ne créent pas de valeur en eux-mêmes, mais leur absence bloque la due diligence et donne un levier de négociation à l'investisseur.
Les cinq étapes d'une première levée de fonds
Une opération de seed s'étale en pratique sur quatre à huit mois entre le lancement de la préparation et le versement des fonds. Les délais s'allongent principalement sur deux phases : la due diligence et la négociation de la documentation juridique.
| Étape | Contenu | Durée indicative |
|---|---|---|
| 1. Préparation | Business plan, prévisionnel, deck, data room, mise à jour de la cap table et des registres | 1 à 2 mois |
| 2. Approche investisseurs | Ciblage des fonds et business angels selon le stade et le secteur, premiers rendez-vous | 1 à 3 mois |
| 3. Term sheet | Lettre d'intention non engageante fixant valorisation, montant, clauses et gouvernance | 2 à 4 semaines |
| 4. Due diligence | Audits juridique, financier, fiscal, social et technique sur la base de la data room | 4 à 8 semaines |
| 5. Closing | Assemblée générale d'augmentation de capital, pacte d'associés, versement des fonds, inscription en compte | 2 à 4 semaines |
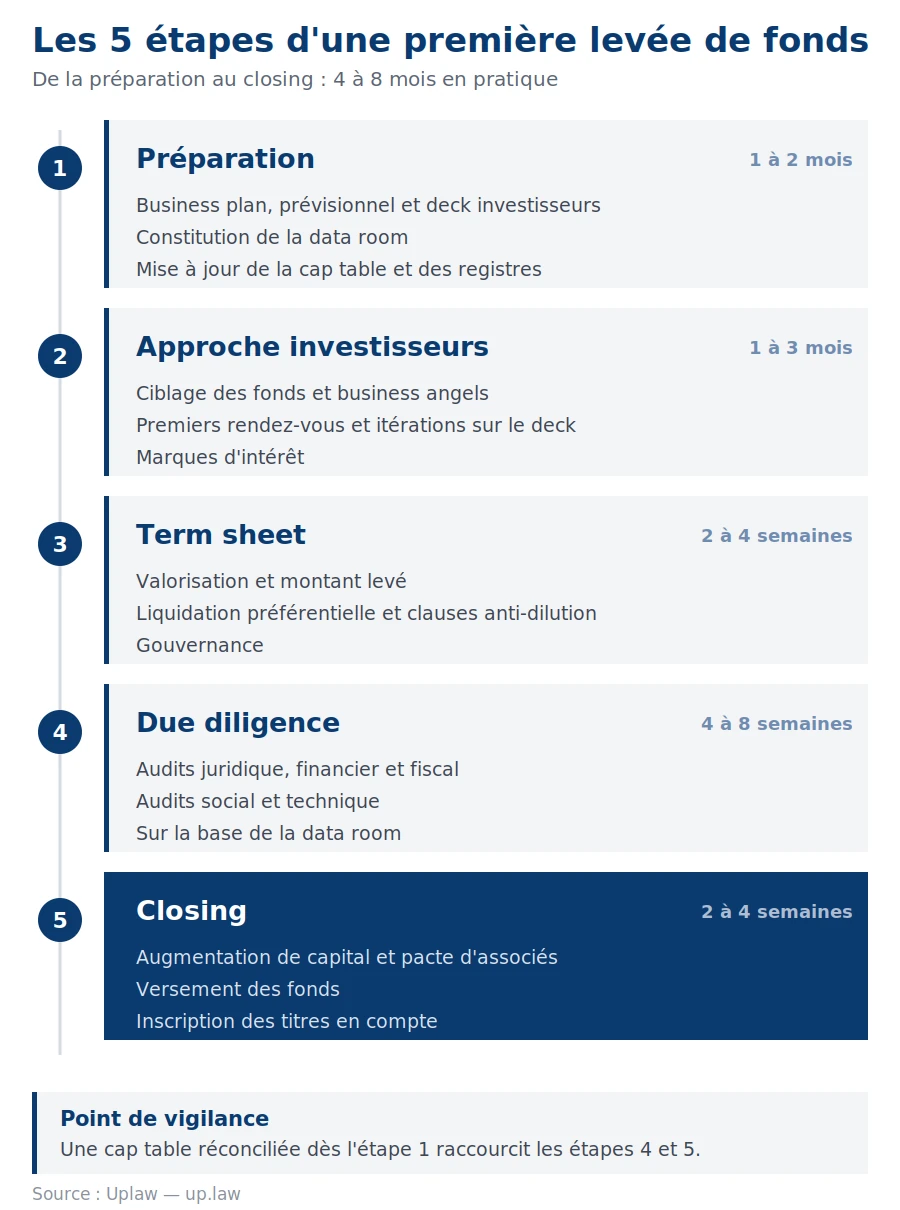
La qualité de l'étape 1 conditionne la durée des étapes 4 et 5. Une data room constituée en amont, avec des documents signés et classés, réduit mécaniquement le nombre d'allers-retours pendant l'audit.
Combien lever et à quelle valorisation ?
Déterminer le montant
Le montant se construit à partir du plan de trésorerie, en partant des jalons à atteindre avant le tour suivant : recrutements, développement produit, ouverture de marchés. On y ajoute une marge de sécurité de l'ordre de six mois, les levées suivantes prenant systématiquement plus de temps que prévu.
Lever trop peu expose à un tour de table d'urgence en position de faiblesse. Lever trop conduit à une dilution immédiate excessive et à une valorisation du tour suivant difficile à justifier.
Comprendre la valorisation pre-money et post-money
La valorisation post-money correspond à la valorisation pre-money augmentée du montant investi. Le pourcentage cédé s'obtient en rapportant le montant investi à la valorisation post-money.
Exemple chiffré
Une société valorisée 4 M€ pre-money lève 1 M€. La valorisation post-money s'établit à 5 M€ et l'investisseur détient 20 % du capital (1 / 5). Si la société a par ailleurs émis un pool de BSPCE représentant 10 % du capital, la participation des fondateurs se calcule en fully diluted, et non sur le seul capital émis : c'est cette base qui sera retenue par l'investisseur.
Anticiper la dilution
La dilution ne se mesure pas tour par tour mais sur la trajectoire complète. Un fondateur qui cède 20 % en seed, 20 % en série A et réserve 15 % pour l'actionnariat salarié descend rapidement sous le seuil de contrôle. Les instruments non dilutifs immédiats — dette bancaire, subventions, apport en compte courant d'associé, obligations convertibles — permettent d'allonger la piste avant le tour suivant. Nos analyses détaillées figurent dans l'article consacré aux moyens de lever des fonds sans diluer son capital.
Term sheet : les clauses qui comptent réellement
Les fondateurs concentrent souvent la négociation sur la valorisation, alors que les clauses de sortie et de gouvernance déterminent une part importante du produit effectivement perçu en cas de cession. Le vocabulaire complet est détaillé dans notre lexique de la levée de fonds.
La liquidation préférentielle
Elle organise l'ordre de répartition du prix en cas de cession ou de liquidation. Une préférence « 1x non participating » permet à l'investisseur de récupérer sa mise ou de participer au partage au prorata, au choix. Une préférence participative cumule les deux, ce qui réduit sensiblement la part des fondateurs sur les sorties intermédiaires. C'est la clause à examiner en priorité.
Les clauses anti-dilution
Elles protègent l'investisseur contre une baisse de valorisation au tour suivant (down round), généralement via l'émission de BSA ratchet. Le mécanisme « full ratchet » aligne intégralement le prix sur celui du nouveau tour ; la moyenne pondérée (weighted average), plus équilibrée, reste le standard de marché à privilégier.
La gouvernance
Droits de veto sur les décisions structurantes, siège au comité stratégique, reporting mensuel : ces engagements sont peu coûteux en apparence mais contraignent l'exécution. Il convient de vérifier le périmètre exact des décisions soumises à accord préalable et les délais de réponse associés.
Les engagements des fondateurs
Vesting des titres de fondateurs, clause d'exclusivité et de non-concurrence, engagement de présence : ces clauses sont normales dans une opération de capital-risque, mais leur durée et leurs cas de déclenchement (good leaver / bad leaver) se négocient.
Point de vigilance
La term sheet est en principe non engageante, à l'exception des clauses d'exclusivité, de confidentialité et de frais. Son contenu est pourtant repris quasi intégralement dans la documentation définitive : ce qui est concédé à ce stade se renégocie difficilement ensuite.
La documentation juridique du closing
Le closing se matérialise par plusieurs actes complémentaires, dont l'articulation doit être cohérente :
- La décision collective d'augmentation de capital, avec suppression du droit préférentiel de souscription au profit des investisseurs désignés, et modification corrélative des statuts.
- Les statuts modifiés, qui intègrent le cas échéant les catégories d'actions de préférence créées et leurs droits particuliers.
- Le pacte d'associés, contrat extrastatutaire organisant les mouvements de titres (préemption, sortie conjointe, drag along), la gouvernance et les engagements des parties.
- Les bulletins de souscription et le certificat du dépositaire attestant de la libération des fonds.
- L'inscription en compte et la mise à jour du registre des mouvements de titres, qui seule rend le transfert de propriété opposable. L'article R.228-8 du Code de commerce autorise la tenue de ces registres sur support papier ou sur tout autre support durable, y compris au moyen d'un dispositif d'enregistrement électronique partagé.
Les titres donnant accès au capital émis à cette occasion — BSA, obligations convertibles, BSPCE — relèvent du régime des valeurs mobilières donnant accès au capital prévu aux articles L.228-91 et suivants du Code de commerce. Les BSPCE attribués aux salariés obéissent quant à eux aux conditions d'éligibilité de l'article 163 bis G du Code général des impôts, détaillées dans notre guide des BSPCE.
Les erreurs les plus fréquentes sur un premier tour
| Erreur | Conséquence | Correctif |
|---|---|---|
| Cap table non réconciliée avec les registres | Blocage en due diligence, décote de négociation | Reconstitution complète des mouvements depuis la constitution |
| Capital fully diluted inconnu | Dilution réelle supérieure à celle annoncée aux fondateurs | Recensement de l'ensemble des VMDAC émises et de l'enveloppe autorisée non attribuée |
| BSPCE attribués sans suivi du vesting | Contentieux salariés, incertitude sur le pool disponible | Tableau de suivi par bénéficiaire, dates d'acquisition et d'exercice |
| Love money non documentée | Titres non inscrits, associés non identifiés au closing | Régularisation des bulletins et inscriptions avant la data room |
| Pacte d'associés signé sans relecture croisée avec les statuts | Contradictions entre les deux corps de règles | Revue de cohérence par le conseil avant signature |
Questions fréquentes
Combien de temps dure une première levée de fonds ?
Il faut compter quatre à huit mois entre le lancement de la préparation et le versement des fonds. La phase d'approche des investisseurs et la due diligence constituent les deux postes de délai les plus variables. Une société dont la cap table et les registres sont à jour raccourcit sensiblement la phase d'audit.
Quelle dilution accepter lors d'un premier tour ?
Une dilution de 15 à 25 % est couramment observée sur un tour de seed. Au-delà, la capacité des fondateurs à conserver le contrôle après deux ou trois tours devient un point d'attention pour les investisseurs suivants. Le calcul doit toujours être réalisé en fully diluted, pool d'actionnariat salarié inclus.
La term sheet engage-t-elle les parties ?
La term sheet est en principe non engageante sur les conditions économiques de l'opération. Certaines stipulations le sont en revanche : exclusivité de négociation, confidentialité et répartition des frais. Son contenu étant repris dans la documentation définitive, elle doit être négociée avec le même soin que les actes finaux.
Quelle différence entre valorisation pre-money et post-money ?
La valorisation pre-money est celle de la société avant l'investissement. La valorisation post-money y ajoute le montant investi. Le pourcentage détenu par l'investisseur se calcule en divisant le montant investi par la valorisation post-money : 1 M€ investi sur une valorisation de 4 M€ pre-money représente 20 % du capital.
Peut-on lever des fonds sans diluer son capital ?
Plusieurs instruments n'entraînent pas de dilution immédiate : prêts bancaires, subventions et avances remboursables, apports en compte courant d'associé, ou encore obligations convertibles dont la dilution n'intervient qu'à la conversion. Ces solutions se combinent utilement avec une levée en fonds propres pour en réduire le montant.
Quels documents préparer pour la due diligence ?
La data room réunit les statuts et procès-verbaux depuis la constitution, le registre des mouvements de titres et les comptes d'actionnaires, la table de capitalisation en fully diluted, les contrats clients et fournisseurs significatifs, les contrats de travail et attributions de BSPCE, les titres de propriété intellectuelle, ainsi que les comptes annuels et le prévisionnel.
Préparez votre levée de fonds sur des données fiables
Uplaw reconstitue votre table de capitalisation en fully diluted, tient automatiquement vos registres légaux et centralise votre documentation juridique — les trois prérequis d'une due diligence sans friction.
Sources
- Code de commerce, article R.228-8 (tenue des registres de titres) — Légifrance
- Code de commerce, articles L.228-91 et suivants (valeurs mobilières donnant accès au capital) — Légifrance
- Code général des impôts, article 163 bis G (bons de souscription de parts de créateur d'entreprise) — Légifrance
Plus d'articles similaires
Management package : réussir sa mise en place en LBO
Loi de finances 2025 : BSPCE, management packages et AGA

Stock-options : fonctionnement, avantages et fiscalité
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.