En bref
- L'apport en compte courant d'associé est un prêt consenti par un associé ou un dirigeant à sa société. Il ne modifie ni le capital social ni les droits de vote, et il est remboursable à tout moment, sauf clause de blocage.
- La rémunération par intérêts est facultative pour un associé personne physique. Les intérêts sont déductibles pour la société si son capital est entièrement libéré, dans la limite d'un taux plafond (4,43 % pour les exercices de 12 mois clos entre le 31 octobre et le 29 novembre 2026).
- Les intérêts perçus par l'associé personne physique sont soumis au PFU de 31,4 % ou, sur option, au barème progressif de l'impôt sur le revenu.
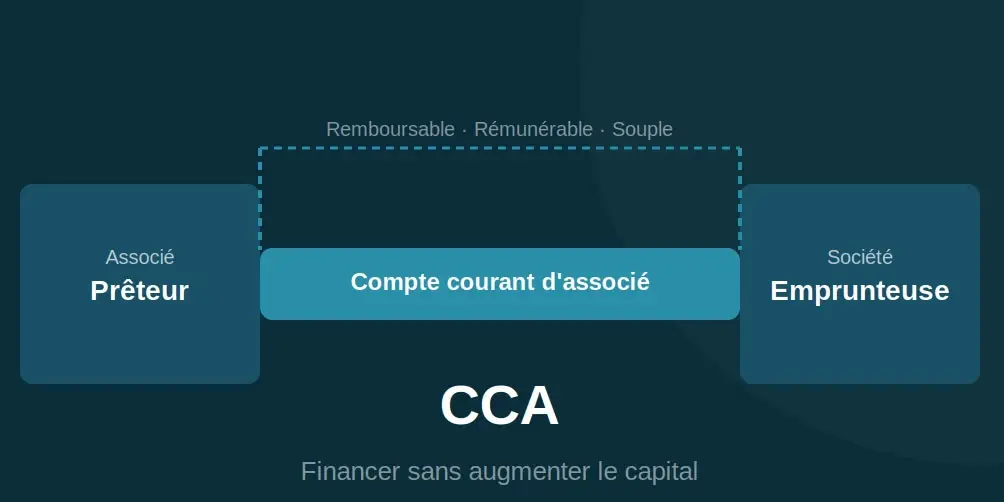
L'apport en compte courant d'associé est une somme qu'un associé ou un dirigeant met à la disposition de sa société, sous forme de prêt remboursable, sans passer par une augmentation de capital. Il ne donne pas lieu à l'émission de titres : l'associé devient créancier de la société, et non associé pour une part plus importante. C'est l'un des outils de financement interne les plus utilisés par les PME et les groupes familiaux.
Ce guide présente son fonctionnement, les règles par forme de société, sa formalisation, sa rémunération, son remboursement, l'abandon de compte courant, sa fiscalité et sa comptabilisation.
Qu'est-ce qu'un apport en compte courant d'associé ?
L'associé met une somme à la disposition de la société, inscrite à son crédit dans un compte courant au passif du bilan. La société dispose de fonds supplémentaires sans que le capital ni les droits de vote ne soient modifiés, et l'associé détient une créance remboursable [1].
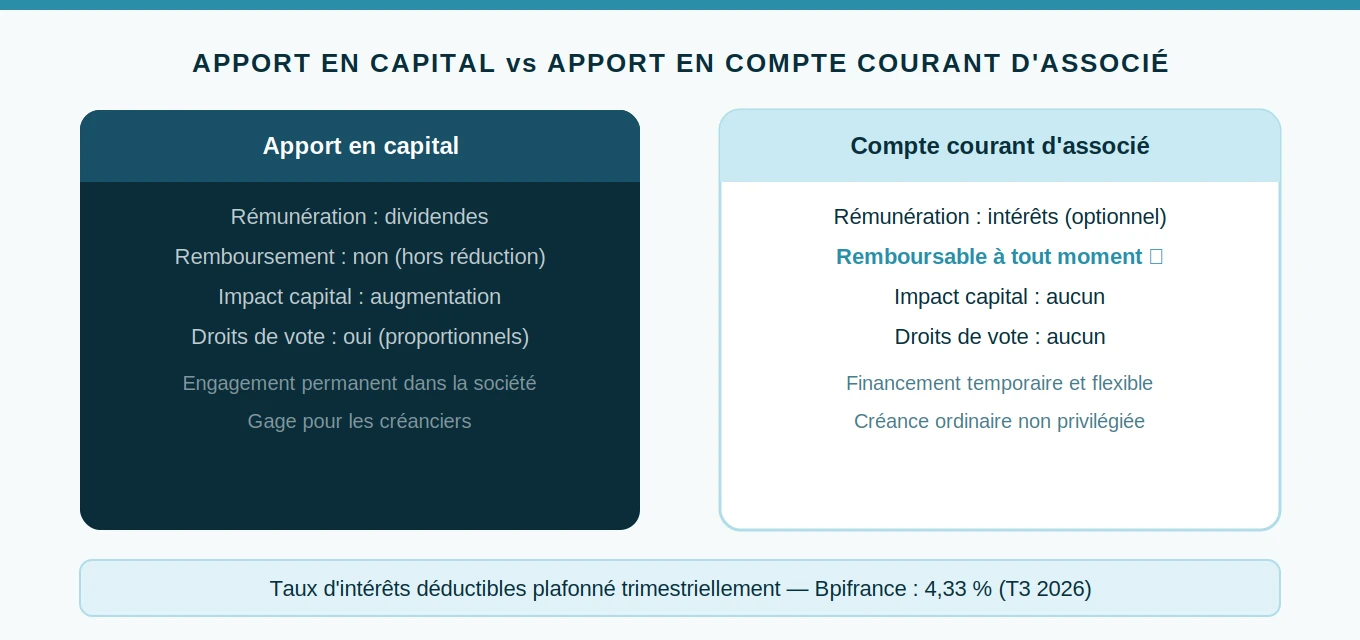
| Critère | Apport en capital | Apport en compte courant |
|---|---|---|
| Nature | Apport rémunéré par des titres | Prêt consenti à la société |
| Rémunération | Dividendes (si bénéfices distribuables) | Intérêts (facultatifs, déductibles dans une limite) |
| Remboursement | Non, sauf réduction de capital | Oui, à tout moment sauf blocage |
| Impact sur le capital | Augmentation du capital social | Aucun |
| Droits de vote | Proportionnels aux titres, sauf aménagements | Aucun |
Qui peut faire un apport en compte courant ?
Peuvent consentir une avance en compte courant les associés et actionnaires personnes physiques, quel que soit le nombre de titres qu'ils détiennent, ainsi que les dirigeants : gérant, président de SAS, directeur général, directeur général délégué, administrateurs, membres du directoire ou du conseil de surveillance [1].
Une société associée peut également consentir une avance, notamment dans le cadre d'une trésorerie de groupe. Il n'existe pas de compte courant d'associé dans une entreprise individuelle [1].
Conditions pour consentir une avance : ce qui change depuis la loi PACTE
Recevoir des fonds remboursables relève en principe du monopole bancaire. Le Code monétaire et financier en exclut toutefois les fonds laissés en compte par les associés ou actionnaires et par les dirigeants [2].
Dans sa rédaction issue de la loi PACTE du 22 mai 2019, ce texte ne fixe plus de seuil de détention : un associé peut consentir une avance quelle que soit sa quote-part du capital, alors qu'une détention d'au moins 5 % était exigée auparavant. Les fonds reçus des salariés sont également admis, dans la limite de 10 % des capitaux propres de l'entreprise [2].
D'où viennent les sommes versées en compte courant ?
Le compte courant peut être alimenté de deux façons. La première est un versement volontaire de fonds, par virement ou par chèque sur le compte bancaire de la société. La seconde est une renonciation temporaire à percevoir des sommes dues par la société : rémunération du dirigeant, dividendes ou remboursements de frais [1].
Exemple fictif : une SAS décide de distribuer 30 000 €, dont 12 000 € reviennent à sa présidente. Celle-ci laisse ce dividende à la disposition de la société : son compte courant est crédité de 12 000 €, qu'elle pourra se faire rembourser plus tard.
Compte courant d'associé en SAS, SARL, EURL et SASU : quelles différences ?
Le mécanisme est le même partout. Les différences portent surtout sur l'interdiction, pour certains dirigeants, d'avoir un compte courant débiteur, c'est-à-dire de devoir de l'argent à la société.
| Forme sociale | Qui peut avancer des fonds | Compte courant débiteur | Décision à prévoir |
|---|---|---|---|
| SARL et EURL | Associés, gérant | Interdit pour les gérants et les associés personnes physiques [3] | Convention ; décision écrite de l'associé unique en EURL |
| SAS et SASU | Associés, président, directeurs généraux | Interdit pour le président et les dirigeants [3] | Selon les statuts ; décision de l'associé unique en SASU |
| SA | Actionnaires, administrateurs, directeurs généraux, membres du directoire et du conseil de surveillance | Interdit pour les administrateurs et directeurs généraux [3] | Convention, le cas échéant réglementée |
| SCI | Associés | Possible pour les associés personnes physiques [1] | Selon les statuts |
SARL et EURL : gérants, associés et interdiction du compte débiteur
Dans une SARL, les gérants et les associés personnes physiques ne peuvent pas avoir un compte courant débiteur : il leur est interdit de se faire consentir des avances par la société [3]. L'interdiction s'étend notamment à leurs conjoints, ascendants et descendants.
Dans une EURL, les modalités de l'avance gagnent à être formalisées dans une décision écrite de l'associé unique, consignée dans le registre des décisions.
SAS et SASU : président, dirigeants et décision de l'associé unique
Dans une SAS, le président et les dirigeants ne peuvent pas avoir un compte courant débiteur [3]. Pour le reste, les statuts organisent librement la décision d'accepter une avance et ses conditions, comme ils organisent plus généralement les droits des associés et des actionnaires d'une SAS.
SA et SCI : ce qui change
Dans une SA, les administrateurs et directeurs généraux sont soumis à la même interdiction d'avoir un compte courant débiteur [3]. Une convention de compte courant conclue avec un dirigeant ou un actionnaire important peut en outre relever de la procédure des conventions réglementées.
Dans une SCI, la règle est plus souple : les associés personnes physiques peuvent avoir un compte courant débiteur [1].
Quels sont les avantages et les inconvénients d'un apport en compte courant ?
Les avantages pour la société et pour l'associé
- Souplesse et rapidité : ni augmentation de capital, ni formalités au greffe.
- Aucun effet sur le capital : la répartition des titres et des droits de vote reste inchangée.
- Rémunération possible par des intérêts, même sans bénéfice distribuable.
- Renforcement de la structure financière : les banques peuvent considérer les comptes courants comme des quasi-fonds propres, notamment lorsqu'ils sont bloqués [4].
L'apport en compte courant s'ajoute aux autres formes de financement d'une société, comme la dette bancaire ou la levée de fonds, et se combine souvent avec elles.
Les risques : remboursement exigible à tout moment, perte en cas de liquidation
- Pour la société : sans blocage, l'associé peut exiger le remboursement à tout moment [1].
- Pour l'associé : en cas de procédure collective, il devient un créancier parmi d'autres et peut perdre tout ou partie de sa créance [1].
Faut-il une convention pour formaliser l'apport en compte courant ?
Les modalités du compte courant sont précisées par les statuts ou par une convention conclue entre la société et l'associé [1]. Non systématiquement obligatoire, la convention est vivement conseillée. Ses clauses essentielles :
- Le montant maximal du compte courant autorisé
- Le taux d'intérêt applicable (ou l'absence de rémunération)
- Les modalités de remboursement (délai de préavis, calendrier)
- La durée de la convention et ses conditions de renouvellement
- Les éventuelles clauses de blocage
Peut-on prévoir une clause de blocage du compte courant ?
Oui. Bloquer un compte courant signifie que la société n'a plus l'obligation de rembourser les fonds pendant une durée déterminée : elle dispose alors de véritables capitaux permanents. Le blocage est décidé soit à l'unanimité des associés, soit par une convention de blocage signée entre la société et l'associé [1].
Il est fréquemment demandé par une banque lors de l'octroi d'un crédit, ou par un investisseur lors d'une levée de fonds.
L'apport en compte courant peut-il être rémunéré par des intérêts ?
Oui. Pour un associé personne physique, la rémunération est facultative : il peut renoncer à percevoir des intérêts [1]. Le taux est fixé par les statuts ou par la convention de compte courant.
Pour la société, les intérêts sont déductibles à deux conditions : son capital doit être intégralement libéré, et le taux ne doit pas dépasser un taux de référence fondé sur les taux moyens des prêts bancaires à taux variable aux entreprises [5]. Ce taux est de 4,43 % pour un exercice de 12 mois clos entre le 31 octobre et le 29 novembre 2026 [1] ; la fraction excédentaire n'est pas déductible.
Exemple fictif : un associé place 50 000 € en compte courant, rémunéré à 6 % l'an : la société lui verse 3 000 € d'intérêts. Pour un exercice de 12 mois clos le 15 novembre 2026, seuls 2 215 € (au taux de 4,43 %) sont déductibles ; les 785 € restants ne le sont pas. À 4 %, les 2 000 € d'intérêts seraient entièrement déductibles.
Apport par une personne morale : pourquoi la rémunération est obligatoire
Lorsque l'associé est une société ou une association, accorder une avance sans aucune contrepartie, donc sans intérêts, peut être qualifié d'acte anormal de gestion par l'administration fiscale [1]. La société prêteuse s'appauvrit en effet sans justification tirée de son propre intérêt.
Une holding qui avance 200 000 € à sa filiale a donc intérêt à prévoir une rémunération : à 4 % l'an, la filiale lui verse 8 000 € d'intérêts, imposables pour la holding.
Comment récupérer son apport en compte courant d'associé ?
Les conditions de remboursement sont en général fixées par les statuts ou la convention. En l'absence de précision, la créance de l'associé est remboursable à tout moment, sur simple demande [1]. C'est l'une des différences essentielles avec un apport en capital, qui n'est pas remboursable hors réduction de capital.
Le remboursement peut-il être refusé par la société ?
Non. En l'absence de clause de blocage, la société ne peut pas refuser le remboursement lorsque l'associé le réclame, même en raison de difficultés financières. Elle ne peut pas non plus limiter le remboursement au montant que sa trésorerie peut supporter [1].
Les parties peuvent en revanche convenir de convertir le compte courant en capital, par une augmentation de capital décidée par les associés. L'associé peut aussi renoncer à son droit à remboursement [1].
La société peut-elle obtenir des délais de paiement ?
Oui. Sans pouvoir refuser le remboursement, la société peut réclamer des délais de paiement, limités à 2 ans [1].
Que devient le compte courant en cas de procédure collective ?
Après l'ouverture d'une procédure de sauvegarde, de redressement ou de liquidation judiciaire, la société n'a plus le droit de rembourser un compte courant d'associé. L'associé doit, comme tout créancier, déclarer sa créance auprès du mandataire judiciaire ou du liquidateur [1].
Abandon de compte courant d'associé : clause de retour à meilleure fortune
L'abandon de compte courant consiste pour l'associé à renoncer, totalement ou partiellement, à sa créance sur la société. La dette correspondante disparaît du passif de la société.
Pourquoi abandonner tout ou partie de son compte courant ?
L'abandon permet de résorber des pertes, de reconstituer les capitaux propres, de faciliter un financement bancaire ou de préparer une dissolution. Pour la société, il constitue un profit.
Exemple fictif : une SAS subit une perte de 3 000 €. Son associé unique, titulaire d'un compte courant de 10 000 €, en abandonne 3 000 € : le profit compense la perte, et le compte courant est ramené à 7 000 €.
La clause de retour à meilleure fortune : conditions et effets
L'abandon peut être assorti d'une clause de retour à meilleure fortune. La créance abandonnée renaît alors si la situation de la société s'améliore, selon les conditions définies dans l'acte, par exemple le retour à des capitaux propres positifs ou à un bénéfice d'un montant minimal.
L'acte constatant l'abandon précise le montant abandonné, sa date, les conditions de retour à meilleure fortune et les modalités de remboursement.
Traitement fiscal de l'abandon pour la société et pour l'associé
Pour la société qui en bénéficie, l'abandon constitue en principe un profit imposable. Lorsque l'associé est une entreprise, les aides de toute nature consenties à une autre entreprise sont exclues de ses charges déductibles, à l'exception des aides à caractère commercial et des aides consenties à une entreprise en procédure de sauvegarde, de redressement ou de liquidation judiciaire [5].
Ces règles comportent de nombreuses nuances : un abandon doit être préparé avec l'expert-comptable.
Quelle fiscalité pour l'apport et les intérêts perçus ?
L'apport lui-même n'est pas un produit imposable pour la société, et les intérêts versés réduisent son résultat dans la limite du taux de référence. Pour l'associé personne physique, les intérêts perçus sont des revenus de capitaux mobiliers, soumis au PFU de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux) ou, sur option globale, au barème progressif de l'impôt sur le revenu [1].
Lorsque l'associé est une société soumise à l'impôt sur les sociétés, les intérêts perçus sont des produits financiers imposés à l'IS [1].
Comment comptabiliser un compte courant d'associé ?
Les principales écritures sont les suivantes [4] :
| Opération | Débit | Crédit |
|---|---|---|
| Apport en compte courant | 512 Banque | 4551 Associés - Comptes courants |
| Intérêts dus à l'associé | 6615 Intérêts des comptes courants et des dépôts créditeurs | 4558 Associés - Intérêts courus |
| Paiement des intérêts | 4558 Associés - Intérêts courus | 512 Banque |
| Remboursement du compte courant | 4551 Associés - Comptes courants | 512 Banque |
Compte courant non bloqué : le compte 4551
Un compte courant simple, non bloqué, est inscrit au compte 4551 « Associés - Comptes courants », sous-compte du compte 455 [4]. À l'apport, la société débite son compte bancaire et crédite le compte 4551 au nom de l'associé.
Intérêts et compte bloqué : écritures à passer
Les intérêts constituent une charge financière inscrite au compte 6615, avec en contrepartie le compte 4558 « Associés - Intérêts courus » tant qu'ils ne sont pas payés [4].
Un compte courant bloqué est présenté parmi les emprunts et dettes assimilées, au compte 1681, et ses intérêts courus au compte 1688 [4]. Le classement exact dépend des conditions de blocage : il est à valider avec l'expert-comptable.
Mettre à jour ses registres après un apport en compte courant
Chaque mouvement de compte courant (apport, intérêts, remboursement, abandon) doit être documenté : montant, date, nature du flux et décision qui l'autorise. Cette traçabilité sécurise la déductibilité des intérêts et facilite les due diligences lors d'une cession ou d'une levée de fonds. Une plateforme dédiée permet de centraliser le suivi de ses registres sociaux et de garder la cohérence avec les documents juridiques de la société.
FAQ : questions fréquentes sur l'apport en compte courant d'associé
L'apport en compte courant modifie-t-il la répartition du capital ?
Non. Contrairement à un apport en capital, l'apport en compte courant ne donne lieu à aucune émission de titres et ne modifie ni le capital social ni la répartition des droits de vote.
Peut-on convertir un compte courant d'associé en capital ?
Oui. L'associé souscrit à une augmentation de capital par compensation avec sa créance en compte courant, qui doit être liquide et exigible. Des parts ou actions nouvelles lui sont alors émises.
Un compte courant d'associé peut-il être débiteur ?
C'est le cas lorsque l'associé doit de l'argent à la société. C'est interdit pour les gérants et associés personnes physiques d'une SARL, les dirigeants d'une SAS et les administrateurs et directeurs généraux d'une SA, mais possible dans une SCI ou pour une société associée.
Faut-il déclarer un apport en compte courant aux impôts ?
L'apport lui-même n'appelle pas de déclaration spécifique. Les intérêts perçus par l'associé doivent en revanche être déclarés dans sa déclaration de revenus, en revenus de capitaux mobiliers.
Un compte courant d'associé est-il obligatoirement rémunéré ?
Non pour un associé personne physique, qui peut renoncer aux intérêts. Lorsque l'associé est une société, une avance sans intérêts peut en revanche être qualifiée d'acte anormal de gestion par l'administration fiscale : une rémunération est donc en pratique nécessaire.
Quel compte comptable utiliser pour un compte courant d'associé ?
Le compte 4551 « Associés - Comptes courants » pour un compte courant simple, et le compte 4558 pour les intérêts courus. Un compte courant bloqué est présenté parmi les emprunts et dettes assimilées.
Conclusion
L'apport en compte courant d'associé est un outil de financement souple et réversible, à condition d'être formalisé par une convention et suivi dans le temps. Sa remboursabilité le distingue nettement d'un apport en capital. Les règles propres à chaque forme de société, le plafond des intérêts déductibles et le risque de perte en cas de procédure collective sont à anticiper avant chaque avance.
Cet article présente l'état du droit au 3 novembre 2026 à titre d'information générale. Il ne constitue pas un conseil juridique, fiscal ou comptable personnalisé. Les exemples chiffrés sont fictifs.
Sources
- [1] Service-Public.fr (Entreprendre), Compte courant d'associé : fonctionnement et fiscalité, vérifié le 16 octobre 2026 — https://entreprendre.service-public.gouv.fr/vosdroits/F32966
- [2] Code monétaire et financier, article L.312-2 (fonds remboursables du public) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000038611421
- [3] Code de commerce, articles L.223-21 (SARL), L.225-43 (SA) et L.227-12 (SAS) — Légifrance
- [4] Bpifrance Création, Comptes courants d'associés — https://bpifrance-creation.fr/encyclopedie/financements/financement-fonds-propres/comptes-courants-dassocies
- [5] Code général des impôts, article 39 (1-3° et 13) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000053542680