
BSPCE : le guide de mise en place pour les entreprises
Éligibilité, calibrage du pool, prix d'exercice et décote, délégations, documentation : le guide de mise en place d'un plan de BSPCE pour les sociétés.
En bref
- Les BSPCE relèvent de l'article 163 bis G du Code général des impôts, qui pose des conditions strictes tenant à la société, aux bénéficiaires et au prix d'exercice.
- Plusieurs de ces conditions doivent être remplies de façon continue, et pas seulement au jour de l'attribution : leur perte en cours de vie du plan est un risque à surveiller.
- Le prix d'exercice ne se fixe pas librement. Il doit refléter la valeur des titres, les décotes admises devant être justifiées plutôt que forfaitaires.
- Le pool se calibre en fully diluted et se constitue le plus souvent avant un tour de financement, la dilution correspondante pesant alors sur les seuls associés existants.
Mettre en place un plan de BSPCE engage la société sur une décennie. Les conditions d'éligibilité conditionnent le régime fiscal de faveur pour les bénéficiaires, le prix d'exercice fixé aujourd'hui déterminera leur gain dans cinq ans, et les délégations consenties encadrent chaque attribution à venir. Ce guide décrit les décisions à prendre et leur ordre.
Le régime a été remanié par les lois de finances pour 2025 et 2026 : les évolutions et leurs dates d'effet sont détaillées dans notre article sur la réforme des BSPCE.
Vérifier l'éligibilité avant tout
C'est le préalable absolu : un plan mis en place par une société non éligible ne bénéficie pas du régime de faveur, et l'avantage consenti est alors requalifié, avec les conséquences fiscales et sociales correspondantes pour le bénéficiaire comme pour la société.
Les conditions tenant à la société
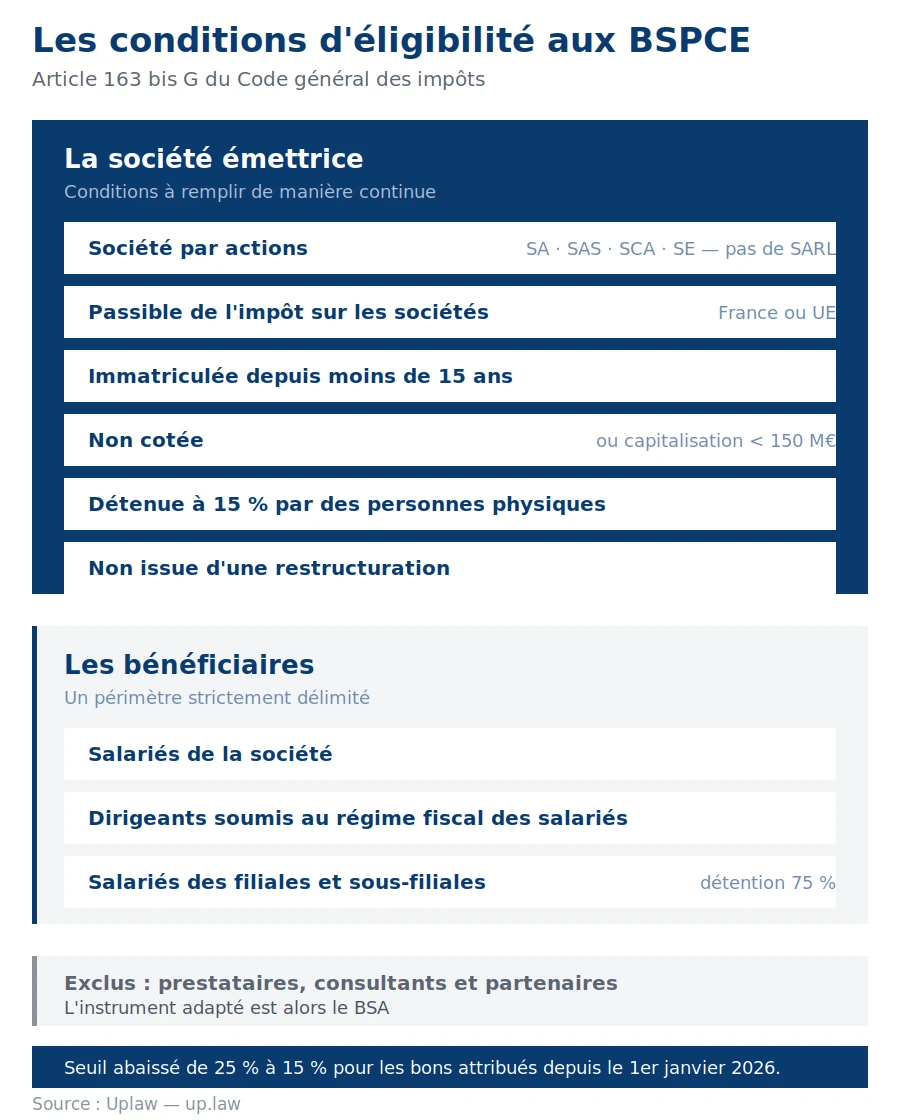
- Une société par actions — société anonyme, société par actions simplifiée, société en commandite par actions ou société européenne. Les SARL en sont exclues.
- Passible de l'impôt sur les sociétés en France, ou établie dans un État membre de l'Union européenne ou dans un État ayant conclu avec la France une convention comportant une clause d'assistance administrative.
- Immatriculée depuis moins de quinze ans au registre du commerce et des sociétés, à la date d'attribution des bons.
- Non cotée, ou d'une capitalisation boursière inférieure à 150 millions d'euros.
- Détenue par des personnes physiques, directement ou indirectement, à hauteur d'un seuil minimum. Ce seuil a été abaissé de 25 % à 15 % par la loi de finances pour 2026, pour les bons attribués à compter du 1er janvier 2026.
- Non créée dans le cadre d'une restructuration ou d'une reprise d'activités préexistantes.
Le caractère continu, point souvent négligé
Plusieurs de ces conditions, au premier rang desquelles la détention par des personnes physiques, doivent être remplies de manière continue depuis la création de la société. Une opération capitalistique peut donc faire perdre l'éligibilité pour l'avenir. C'est un point à vérifier avant chaque nouvelle vague d'attribution, et non une fois pour toutes au lancement du plan.
Les bénéficiaires éligibles
Les BSPCE s'adressent aux salariés de la société et à ses dirigeants soumis au régime fiscal des salariés. Les membres des organes de gouvernance peuvent également en bénéficier dans les conditions prévues par le texte. Les salariés et dirigeants des filiales détenues à 75 % au moins sont également éligibles, et la loi de finances pour 2026 a étendu cette possibilité aux sous-filiales, sous réserve notamment que la société émettrice détienne 75 % au moins de l'ensemble constitué par ces sociétés.
En revanche, les prestataires externes, consultants et partenaires commerciaux n'entrent pas dans le champ des BSPCE. Pour associer un intervenant extérieur au capital, l'instrument adapté est le BSA, dont le régime et la fiscalité diffèrent sensiblement.
Calibrer le pool
Le pool désigne l'enveloppe de titres réservée à l'actionnariat salarié. Sa taille se raisonne en pourcentage du capital pleinement dilué, et non en nombre de bons, seule cette base permettant de mesurer la dilution réelle.
| Paramètre | Ce qu'il faut arbitrer |
|---|---|
| Taille du pool | Couvrir les recrutements prévus jusqu'au tour suivant, sans immobiliser une dilution excessive par anticipation |
| Moment de la constitution | Un pool créé avant un tour dilue les seuls associés existants ; créé après, il dilue également les nouveaux investisseurs — d'où leur exigence habituelle |
| Répartition | Grille par niveau de séniorité et de contribution, plutôt qu'une négociation au cas par cas difficile à défendre ensuite |
| Réserve non attribuée | Conserver une marge pour les recrutements à venir et les rattrapages, en sachant qu'elle compte dès à présent dans le fully diluted |
| Sort des caducités | Prévoir au plan si les bons caducs réintègrent l'enveloppe disponible ou non |
L'enveloppe autorisée mais non attribuée entre dans le capital pleinement dilué dès son autorisation. Elle pèse donc sur la table de capitalisation et sur les pourcentages annoncés aux investisseurs, avant même qu'un seul bon n'ait été attribué.
Fixer le prix d'exercice
C'est la décision la plus sensible du plan, et celle qui expose le plus la société en cas de contrôle. Le prix d'exercice est fixé à la date d'attribution et doit correspondre à la valeur des titres à cette date. Il ne s'agit pas d'un paramètre librement négociable : un prix manifestement inférieur à la valeur réelle s'analyse comme un avantage consenti au bénéficiaire, avec le risque de requalification qui l'accompagne.
Lorsque la société a procédé à une augmentation de capital dans les mois précédant l'attribution, le prix d'émission retenu lors de cette opération constitue la référence. Un prix inférieur n'est admis que s'il se justifie par une différence de droits entre les titres émis lors du tour, généralement des actions de préférence, et les actions ordinaires souscrites par les bénéficiaires.
Les deux décotes admises
- La décote pour droits différenciés tient compte de l'écart entre les actions de préférence souscrites par les investisseurs, assorties de liquidation préférentielle et de droits de gouvernance, et les actions ordinaires auxquelles donnent accès les BSPCE.
- La décote d'illiquidité, consacrée par la doctrine administrative en 2024, tient compte de la difficulté à céder librement des titres de société non cotée, soumis à des clauses de blocage et sans marché organisé.
Aucune de ces deux décotes n'est forfaitaire. Leur principe est admis, leur ampleur doit être justifiée au regard des caractéristiques propres de la société. En pratique, un rapport de valorisation établi par un tiers indépendant, conservé avec la documentation du plan, est le meilleur moyen de sécuriser ce point plusieurs années après l'attribution.
Le processus de mise en place
| Étape | Contenu | Acte produit |
|---|---|---|
| Vérification préalable | Contrôle des conditions d'éligibilité et de leur caractère continu | Note d'analyse, historique de détention du capital |
| Valorisation | Détermination de la valeur des titres et justification des décotes | Rapport de valorisation |
| Autorisation | Décision collective des associés : enveloppe, plafond, suppression du droit préférentiel de souscription, délégation | Procès-verbal, statuts modifiés le cas échéant |
| Règlement de plan | Vesting, cliff, conditions de performance, cas de départ, délais d'exercice, caducité | Règlement de plan |
| Attribution | Décision de l'organe délégataire, désignation nominative des bénéficiaires et des quantités | Décision d'attribution, lettres individuelles |
| Remise aux bénéficiaires | Lettre d'attribution et engagement contractuel signés | Documents signés et archivés |
| Suivi | Calendriers de vesting, échéances, exercices, caducités, obligations déclaratives | Registre des mouvements de titres, cap table à jour |
L'engagement contractuel signé par chaque bénéficiaire mérite une attention particulière : il organise le sort des actions issues de l'exercice en cas de départ, de cession ou de changement de contrôle. Sans lui, un ancien salarié devenu associé se retrouve hors du périmètre du pacte au moment d'une opération. Le détail du suivi dans la durée figure dans notre article sur le suivi des BSPCE.
Ce que le dispositif coûte à la société
C'est l'atout principal des BSPCE par rapport aux autres formes de rémunération : l'attribution n'entraîne aucun décaissement, et les gains qui en résultent ne sont pas soumis aux cotisations sociales de droit commun, contrairement à ce qui prévaut pour d'autres instruments d'actionnariat salarié.
Le coût réel est ailleurs, et il est double. Il y a d'abord la dilution, immédiate dans le capital pleinement dilué même si l'exercice interviendra des années plus tard. Il y a ensuite le coût de mise en place et de suivi : valorisation, rédaction, tenue des calendriers et des registres sur toute la durée du plan. La comparaison avec les AGA et les stock-options est détaillée dans notre article sur les BSPCE, AGA et stock-options.
Les erreurs les plus coûteuses
| Erreur | Conséquence |
|---|---|
| Attribuer des BSPCE à un prestataire externe | Bénéficiaire non éligible : l'avantage sort du régime de faveur |
| Fixer un prix d'exercice sans justification de valeur | Risque de requalification de l'écart en avantage imposable |
| Attribuer après l'expiration de la délégation | Attribution fragile, réserve d'audit en due diligence |
| Ne pas vérifier l'éligibilité avant une nouvelle vague | Perte du régime pour les bons attribués après la rupture de condition |
| Omettre l'engagement contractuel des bénéficiaires | Anciens salariés associés hors du pacte lors d'une cession |
| Annoncer un pourcentage en capital émis plutôt qu'en fully diluted | Attentes des bénéficiaires décalées de la réalité, effet démotivant |
Questions fréquentes
Quelles sociétés peuvent émettre des BSPCE ?
Les sociétés par actions passibles de l'impôt sur les sociétés en France, immatriculées depuis moins de quinze ans, non cotées ou d'une capitalisation inférieure à 150 millions d'euros, dont le capital est détenu de manière continue par des personnes physiques à hauteur d'un seuil minimum, abaissé à 15 % par la loi de finances pour 2026. La société ne doit pas avoir été créée dans le cadre d'une restructuration ou d'une reprise d'activités préexistantes.
Une SARL peut-elle attribuer des BSPCE ?
Non. Le dispositif est réservé aux sociétés par actions : société anonyme, société par actions simplifiée, société en commandite par actions et société européenne. Une SARL souhaitant y recourir doit préalablement se transformer en société par actions, opération dont les conséquences dépassent le seul sujet de l'actionnariat salarié.
Peut-on attribuer des BSPCE à un consultant ou à un prestataire ?
Non. Les BSPCE sont réservés aux salariés et aux dirigeants soumis au régime fiscal des salariés, ainsi qu'aux membres des organes de gouvernance dans les conditions prévues par le texte, et depuis 2026 aux salariés et dirigeants des sous-filiales. Pour associer un intervenant extérieur au capital, l'instrument adapté est le bon de souscription d'actions.
Quelle taille de pool prévoir ?
Une enveloppe comprise entre 5 et 15 % du capital pleinement dilué est couramment observée, la fourchette haute concernant les sociétés dont le recrutement de profils techniques constitue un enjeu central. Le dimensionnement se raisonne à partir des recrutements prévus jusqu'au tour de financement suivant, et non dans l'absolu.
Comment fixer le prix d'exercice ?
Le prix est fixé à la date d'attribution et doit correspondre à la valeur des titres à cette date. Lorsqu'une augmentation de capital est intervenue dans les mois précédents, son prix d'émission sert de référence, une décote n'étant admise que si les titres souscrits par les bénéficiaires comportent des droits différents. Une décote d'illiquidité est par ailleurs admise depuis 2024, à condition d'être justifiée.
Les BSPCE coûtent-ils des charges sociales à l'entreprise ?
Les gains issus de BSPCE échappent aux cotisations sociales de droit commun, ce qui distingue nettement le dispositif des autres formes de rémunération variable. Le coût pour la société est la dilution, ainsi que les frais de mise en place et de suivi du plan sur sa durée de vie.
De l'autorisation à l'exercice, sur une seule source
Uplaw suit le solde de vos enveloppes et l'échéance de vos délégations, génère la documentation d'attribution, ouvre à chaque bénéficiaire une vue sur son vesting et répercute les exercices dans vos registres et votre cap table.
Cet article présente l'état du droit au 28 septembre 2026 à titre d'information générale. La mise en place d'un plan suppose l'intervention d'un conseil au regard de la situation propre de la société.
Sources
- Code général des impôts, article 163 bis G — Légifrance
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 92 — Légifrance
- Loi de finances pour 2026, article 25 — Légifrance
- BOFiP, BOI-RSA-ES-20-40 et suivants — bofip.impots.gouv.fr
Plus d'articles similaires

Actionnaire ou associé en SAS : qualification juridique, droits et liberté statutaire
Valorisation d'entreprise : définition, enjeux et méthodes de calcul
Excédent brut d'exploitation (EBE) : définition, utilité et méthode de calcul
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.