
Lexique de la levée de fonds : 35 termes clés
Term sheet, fully diluted, liquidation préférentielle,BSA ratchet, vesting : le lexique complet des termes d'une levée de fonds, expliqués en pratique.
En bref
- Ce lexique regroupe 35 termes, classés par usage : instruments financiers, valorisation, clauses de la term sheet, gouvernance et formalités.
- Chaque définition précise l'effet concret du mécanisme sur la cap table ou sur l'équilibre fondateurs / investisseurs.
- Les notions les plus déterminantes en négociation sont la liquidation préférentielle, les clauses anti-dilution et le calcul en fully diluted.
- La confusion la plus fréquente porte sur la base de calcul des pourcentages : capital émis ou capital pleinement dilué.
Une première levée de fonds impose aux fondateurs d'assimiler en quelques semaines un vocabulaire issu du capital-risque et du droit des sociétés. Derrière chaque terme se cache un mécanisme dont l'effet se mesure en points de capital ou en euros au moment de la sortie. Ce lexique les présente par famille d'usage, dans l'ordre où ils apparaissent au cours d'une opération.
Pour la méthode et le déroulé complet d'une opération, consultez notre guide pour réussir sa première levée de fonds.
Les titres et instruments financiers
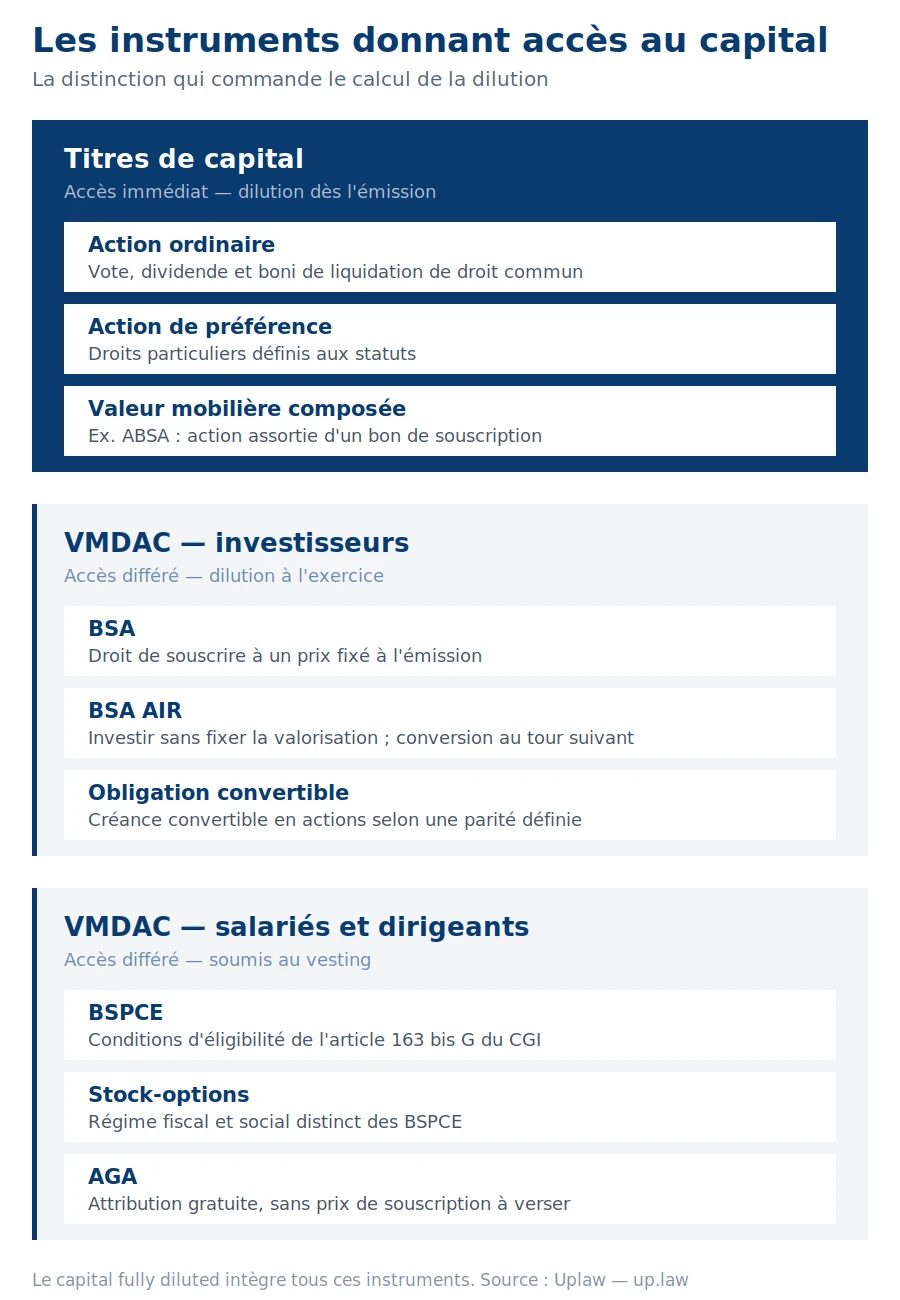
Une société peut émettre des titres donnant un accès immédiat au capital, ou des titres donnant un accès différé, dont la conversion interviendra plus tard. Cette distinction commande le calcul de la dilution.
Action ordinaire
Titre de capital conférant à son porteur les droits de droit commun : droit de vote, droit aux dividendes et droit au boni de liquidation, proportionnels à la quotité de capital détenue. C'est la catégorie de référence à laquelle se comparent toutes les autres.
Action de préférence
Action assortie de droits particuliers, différents de ceux attachés aux actions ordinaires : dividende prioritaire, droit de vote multiple ou supprimé, droit d'information renforcé, priorité de remboursement. Les investisseurs souscrivent le plus souvent à cette catégorie, dont les droits sont définis dans les statuts.
BSA — Bon de souscription d'actions
Valeur mobilière donnant à son titulaire le droit, et non l'obligation, de souscrire ultérieurement des actions à un prix fixé à l'émission. Le BSA se négocie indépendamment des actions et n'entraîne de dilution qu'au moment de son exercice.
BSA AIR — Accord d'investissement rapide
Instrument permettant de lever des fonds sans fixer immédiatement la valorisation de la société. Le bon est émis à une valeur égale au montant investi et donne droit à souscrire un nombre variable d'actions à la valeur nominale, lors d'un événement déclencheur ultérieur — généralement le tour de financement suivant. Il est particulièrement utilisé en amorçage, lorsque la valorisation est difficile à établir.
Obligation convertible (OC)
Titre de créance émis par la société, assorti d'une faculté de conversion en actions selon une parité définie au contrat. L'investisseur est créancier jusqu'à la conversion : la dilution est différée, mais le risque de remboursement pèse sur la trésorerie si la conversion n'intervient pas.
BSPCE — Bon de souscription de parts de créateur d'entreprise
Instrument d'actionnariat salarié réservé aux sociétés remplissant les conditions de l'article 163 bis G du Code général des impôts : société non cotée ou de faible capitalisation, immatriculée depuis moins de quinze ans, soumise à l'impôt sur les sociétés et détenue à 25 % au moins par des personnes physiques. Il permet d'attribuer un droit de souscription sans coût immédiat pour le bénéficiaire. Le fonctionnement détaillé est développé dans notre guide des BSPCE.
Stock-options
Options de souscription ou d'achat d'actions attribuées aux salariés et dirigeants, régies par le Code de commerce. Elles remplissent une fonction proche de celle des BSPCE mais relèvent d'un régime fiscal et social distinct, généralement moins favorable pour le bénéficiaire.
AGA — Attribution gratuite d'actions
Mécanisme d'attribution d'actions sans contrepartie financière, soumis à une période d'acquisition puis, le cas échéant, à une période de conservation. Contrairement aux BSPCE, le bénéficiaire ne verse aucun prix de souscription. La comparaison des trois dispositifs est détaillée dans notre article sur les BSPCE, AGA et stock-options.
VMDAC — Valeurs mobilières donnant accès au capital
Catégorie générique regroupant tous les titres susceptibles de donner accès, immédiatement ou à terme, à une quotité du capital : BSA, BSA AIR, obligations convertibles, BSPCE, stock-options. Leur régime figure aux articles L.228-91 et suivants du Code de commerce. Le recensement exhaustif des VMDAC émises est indispensable au calcul du capital pleinement dilué.
Valeur mobilière composée
Titre constitué d'au moins deux valeurs mobilières distinctes, émises simultanément. L'exemple courant est l'ABSA, action à laquelle est attaché un bon de souscription d'actions, qui permet à l'investisseur de compléter sa position ultérieurement.
Valeur nominale
Montant unitaire fixé librement par les associés dans les statuts, égal au capital social divisé par le nombre d'actions. Elle sert de base aux émissions au nominal et n'a aucun rapport avec la valeur économique du titre.
Prime d'émission
Différence entre le prix de souscription payé par l'investisseur et la valeur nominale de l'action. Lors d'une levée, l'essentiel du montant investi est comptabilisé en prime d'émission, seule une fraction marginale venant augmenter le capital social.
Valorisation, dilution et cap table
Valorisation pre-money
Valeur attribuée à la société avant l'entrée des nouveaux investisseurs. C'est le chiffre négocié en term sheet ; il détermine, avec le montant levé, le pourcentage cédé.
Valorisation post-money
Valorisation pre-money augmentée du montant investi. La participation de l'investisseur s'obtient en divisant son investissement par la valorisation post-money.
Le calcul à retenir
Valorisation pre-money 4 M€ + investissement 1 M€ = valorisation post-money 5 M€. L'investisseur détient 1 / 5, soit 20 % du capital. Vérifiez systématiquement si ce pourcentage s'entend sur le capital émis ou en fully diluted : l'écart atteint couramment plusieurs points.
FD — Fully diluted (pleinement dilué)
Capital de la société dans l'hypothèse où l'ensemble des valeurs mobilières donnant accès au capital auraient été exercées, y compris l'enveloppe autorisée mais non encore attribuée. C'est la base de calcul retenue par les investisseurs, et celle qui reflète la dilution réelle des fondateurs.
NFD — Non fully diluted (non pleinement dilué)
Capital effectivement émis, à l'exclusion de tout titre donnant accès différé au capital. Un pourcentage exprimé en NFD paraît toujours plus favorable au fondateur qu'en fully diluted.
Dilution
Réduction du pourcentage de détention d'un associé consécutive à l'émission de nouveaux titres. Elle n'entraîne pas nécessairement une perte de valeur : si la valorisation progresse plus vite que la dilution, la valeur de la participation augmente malgré la baisse du pourcentage. Les alternatives sont examinées dans notre article sur les moyens de lever des fonds sans diluer son capital.
Relution
Mécanisme inverse de la dilution : augmentation du pourcentage de détention d'un associé, par rachat de titres, réduction de capital ou exercice d'un mécanisme correcteur tel que le BSA ratchet.
Pool (enveloppe d'actionnariat salarié)
Quantité de titres autorisée à être émise au profit des salariés et dirigeants, généralement comprise entre 5 et 15 % du capital fully diluted. Les investisseurs exigent souvent sa constitution avant le tour, ce qui fait porter la dilution correspondante sur les seuls fondateurs.
Table de capitalisation (cap table)
État de la répartition du capital entre les associés, en nombre de titres et en pourcentage, par catégorie et par instrument. Elle doit être réconciliée avec les registres légaux pour être opposable ; les méthodes de fiabilisation sont détaillées dans notre article sur l'optimisation de la table de capitalisation.
Les clauses de la term sheet et du pacte
Term sheet
Lettre d'intention résumant les conditions principales de l'investissement : montant, valorisation, catégorie de titres, clauses de sortie et gouvernance. Elle est en principe non engageante, à l'exception des stipulations relatives à l'exclusivité, à la confidentialité et aux frais.
Liquidation préférentielle
Clause organisant l'ordre de répartition du prix en cas de cession ou de liquidation de la société. Elle garantit à l'investisseur de récupérer prioritairement son investissement avant tout partage entre les autres associés. Sa variante participative lui permet en outre de participer au partage du solde, ce qui réduit significativement la part des fondateurs sur les sorties à valorisation intermédiaire.
BSA ratchet et clause anti-dilution
Mécanisme de relution protégeant l'investisseur contre une baisse de valorisation au tour suivant. Les bons émis à son profit lui permettent de souscrire au nominal un nombre variable d'actions, calculé soit sur la valorisation du nouveau tour (full ratchet), soit sur une moyenne pondérée des deux tours (weighted average), formule plus équilibrée et devenue le standard de marché.
Droit de préemption
Faculté reconnue à certains associés d'acquérir par priorité les titres qu'un autre associé souhaite céder, aux conditions offertes par le tiers acquéreur. Elle permet de contrôler l'entrée de nouveaux associés au capital.
Tag along (droit de sortie conjointe)
Droit permettant à un associé minoritaire de céder ses titres aux mêmes conditions que l'associé majoritaire qui vend les siens. Il protège les minoritaires d'un changement de contrôle dont ils seraient exclus.
Drag along (obligation de sortie conjointe)
Clause obligeant les associés minoritaires à céder leurs titres lorsqu'une majorité qualifiée accepte une offre de rachat portant sur la totalité du capital. Elle sécurise la faisabilité d'une cession globale pour l'acquéreur.
Vesting et cliff
Le vesting est l'acquisition progressive de droits sur des titres, conditionnée à la présence dans l'entreprise, généralement sur quatre ans. Le cliff est la période initiale, souvent d'un an, en deçà de laquelle aucun droit n'est acquis. Le dispositif s'applique aux instruments attribués aux salariés comme, fréquemment, aux titres des fondateurs eux-mêmes.
Good leaver / bad leaver
Qualification du départ d'un fondateur ou d'un salarié, qui détermine le sort de ses titres et leur prix de rachat. Le good leaver conserve généralement ses droits acquis et cède à la valeur de marché ; le bad leaver s'expose à un rachat décoté, parfois à la valeur nominale.
Pacte d'associés
Contrat extrastatutaire conclu entre tout ou partie des associés, organisant les mouvements de titres, la gouvernance et les engagements réciproques. Confidentiel, contrairement aux statuts, il n'est opposable qu'entre ses signataires : sa cohérence avec les statuts doit être vérifiée avant signature.
DPS — Droit préférentiel de souscription
Droit des associés existants de souscrire par priorité aux actions nouvelles, proportionnellement à leur participation. Une levée au profit d'investisseurs identifiés suppose sa suppression par décision collective, au profit de bénéficiaires désignés.
Acteurs et modes de financement
Love money
Capitaux apportés par la famille et les proches des fondateurs, le plus souvent à la constitution ou juste après. Ces apports doivent être documentés et inscrits au même titre que les autres : leur régularisation tardive est un motif classique de retard en due diligence.
Business angel
Personne physique investissant ses fonds propres au capital de sociétés non cotées, généralement en amorçage, et apportant son expérience opérationnelle ou son réseau en complément du financement.
Compte courant d'associé
Avance de fonds consentie par un associé à la société, inscrite au passif et remboursable, le cas échéant rémunérée par un intérêt déductible dans la limite d'un taux fiscal plafond. Elle ne produit aucune dilution. Les modalités sont détaillées dans notre article sur l'apport en compte courant d'associé.
Amorçage, seed et série A
Désignations successives des tours de financement. L'amorçage finance la validation du produit, le seed son industrialisation et les premiers revenus, la série A le passage à l'échelle commerciale. Chaque tour correspond à des montants et à des exigences de traction croissants.
Bridge
Financement intermédiaire destiné à prolonger l'autonomie financière de la société jusqu'au tour suivant, souvent structuré en obligations convertibles ou en BSA AIR pour éviter de figer une valorisation dans une période défavorable.
Formalités, registres et audit
RMT — Registre des mouvements de titres
Registre dans lequel sont enregistrés, par ordre chronologique, les émissions et les transferts de titres. L'article R.228-8 du Code de commerce autorise sa tenue sur support papier ou sur tout autre support durable, notamment au moyen d'un dispositif d'enregistrement électronique partagé. Sa tenue est détaillée dans notre article sur la gestion du registre des mouvements de titres.
Compte d'actionnaire
Document individuel retraçant les titres détenus par chaque associé et leurs mouvements. L'inscription en compte matérialise le transfert de propriété des titres de sociétés non cotées.
Data room
Espace documentaire sécurisé mis à disposition des investisseurs pour l'audit : statuts et procès-verbaux, registres, cap table, contrats significatifs, éléments sociaux, fiscaux et de propriété intellectuelle.
Due diligence
Ensemble des audits conduits par l'investisseur avant l'investissement : juridique, financier, fiscal, social et technique. Les anomalies relevées se traduisent en garanties renforcées, en ajustement de prix, voire en abandon de l'opération.
GAP — Garantie d'actif et de passif
Engagement des cédants ou des fondateurs d'indemniser l'acquéreur en cas de diminution d'actif ou d'augmentation de passif dont l'origine est antérieure à l'opération. Son plafond, sa durée et sa franchise se négocient.
Closing
Réalisation effective de l'opération : décision collective d'augmentation de capital, signature du pacte, libération des fonds et inscription des titres en compte. Le transfert de propriété n'est acquis qu'au terme de cette dernière formalité.
Les sigles à retenir
| Sigle | Signification | Nature |
|---|---|---|
| BSA | Bon de souscription d'actions | Instrument |
| BSPCE | Bon de souscription de parts de créateur d'entreprise | Instrument |
| AGA | Attribution gratuite d'actions | Instrument |
| OC | Obligation convertible | Instrument |
| VMDAC | Valeurs mobilières donnant accès au capital | Catégorie |
| FD / NFD | Fully diluted / non fully diluted | Base de calcul |
| DPS | Droit préférentiel de souscription | Droit d'associé |
| RMT | Registre des mouvements de titres | Formalité |
| GAP | Garantie d'actif et de passif | Clause |
Questions fréquentes
Quelle différence entre fully diluted et non fully diluted ?
Le capital non fully diluted correspond aux seules actions émises. Le capital fully diluted y ajoute l'ensemble des titres donnant accès au capital, exercés ou non, ainsi que l'enveloppe autorisée non encore attribuée. Un pourcentage exprimé en fully diluted est toujours inférieur, et c'est celui que retiennent les investisseurs.
Qu'est-ce qu'un BSA AIR ?
Le BSA AIR, ou accord d'investissement rapide, est un bon de souscription émis à une valeur égale au montant investi, qui donne droit à souscrire un nombre variable d'actions à la valeur nominale lors d'un événement futur, généralement le tour de financement suivant. Il permet de lever des fonds rapidement sans fixer immédiatement la valorisation de la société.
À quoi sert une clause de liquidation préférentielle ?
Elle détermine l'ordre de répartition du prix en cas de cession ou de liquidation, en garantissant à l'investisseur de récupérer son investissement avant tout partage. Dans sa version participative, il reçoit en outre une quote-part du solde, ce qui réduit sensiblement le produit revenant aux fondateurs sur les sorties à valorisation intermédiaire.
Quelle différence entre statuts et pacte d'associés ?
Les statuts sont publics, opposables à tous et régissent le fonctionnement de la société. Le pacte d'associés est un contrat confidentiel, opposable aux seuls signataires, qui organise leurs relations et les mouvements de titres. Les deux textes doivent être cohérents, le pacte ne pouvant contredire une disposition statutaire.
Qu'est-ce que le vesting des fondateurs ?
C'est l'acquisition progressive par le fondateur de la pleine propriété de ses titres, conditionnée à sa présence dans l'entreprise, généralement sur quatre ans avec une période initiale d'un an sans acquisition. En cas de départ anticipé, une partie des titres est rachetée à un prix qui dépend de la qualification du départ, good leaver ou bad leaver.
Maîtrisez votre capital, pas seulement son vocabulaire
Uplaw reconstitue votre table de capitalisation en fully diluted, suit vos BSPCE et vos BSA instrument par instrument, et tient automatiquement vos registres légaux.
Sources
- Code de commerce, articles L.228-91 et suivants (valeurs mobilières donnant accès au capital) — Légifrance
- Code de commerce, article R.228-8 (tenue des registres de titres) — Légifrance
- Code général des impôts, article 163 bis G (bons de souscription de parts de créateur d'entreprise) — Légifrance
Plus d'articles similaires
Donation hors part successorale : quelles limites ?
Loi de finances 2025 : BSPCE, management packages et AGA
Management package : réussir sa mise en place en LBO
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.