
BSPCE : le guide du bénéficiaire (fiscalité 2026)
Vesting, prix d'exercice, gain d'exercice et plus-value : ce que change la réforme pour les salariés titulaires de BSPCE et comment décider d'exercer.
En bref
- Un BSPCE n'est pas une action : c'est un droit d'en souscrire plus tard, à un prix figé le jour de l'attribution, que vous devrez payer.
- Depuis la réforme de 2025, votre gain se décompose en deux parts imposées différemment : le gain d'exercice, de nature salariale, et la plus-value de cession.
- L'imposition intervient toujours au moment de la cession des titres, pas à l'exercice — sauf apport à une holding ou donation, qui la déclenchent immédiatement.
- Le risque principal n'est pas fiscal mais temporel : un départ ouvre un délai d'exercice court, au-delà duquel vos bons deviennent caducs sans contrepartie.
Recevoir des BSPCE est présenté comme une bonne nouvelle, et ça l'est. Mais l'instrument est rarement expliqué en détail au moment de la remise de la lettre d'attribution, et les documents qui l'accompagnent emploient un vocabulaire emprunté au capital-risque anglo-saxon. Ce guide répond aux questions que se pose un bénéficiaire : ce que vous détenez, ce que cela peut valoir, ce que vous paierez, et à quel moment agir.
Le régime a été profondément remanié par la loi de finances pour 2025, puis ajusté par celle pour 2026. Les informations antérieures à ces textes, encore très présentes en ligne, sont à écarter.
Ce que vous détenez exactement
Le bon de souscription de parts de créateur d'entreprise vous donne le droit, et non l'obligation, de souscrire des actions de votre société à un prix déterminé le jour où les bons vous sont attribués. Ce prix est figé : il ne bougera pas, quelle que soit l'évolution de la valeur de l'entreprise.
Trois conséquences pratiques en découlent :
- Vous n'êtes pas encore associé. Vous ne percevez pas de dividendes, vous ne votez pas en assemblée, et vous n'apparaissez pas dans le capital émis de la société. Vous le deviendrez le jour où vous exercerez vos bons.
- L'attribution est gratuite, l'exercice ne l'est pas. Le jour où vous exercerez, vous devrez décaisser le prix d'exercice multiplié par le nombre de bons exercés. Cette somme est à anticiper.
- Votre gain dépend d'un événement de liquidité. Tant que les actions ne sont pas cédées, le gain reste théorique : les titres d'une société non cotée ne se revendent pas librement.
Deux documents encadrent vos droits : le règlement de plan, qui fixe les règles communes à tous les bénéficiaires, et votre lettre d'attribution, qui précise votre quantité, votre prix d'exercice et votre calendrier. Conservez-les : ce sont eux qui feront foi, y compris plusieurs années après votre départ éventuel.
Vesting, cliff et conditions d'exercice
Vos bons ne sont pas exerçables immédiatement. Ils s'acquièrent progressivement, selon un calendrier appelé vesting, le plus souvent étalé sur quatre ans avec une périodicité mensuelle ou trimestrielle.
Ce calendrier débute par une période de carence, le cliff, généralement d'un an, pendant laquelle aucun droit n'est acquis. Si vous quittez l'entreprise avant son terme, vous repartez sans rien, même si vous avez travaillé onze mois. Au terme du cliff, la quotité correspondant à cette première année est acquise en une fois, puis l'acquisition reprend au rythme prévu.
À ce calendrier peuvent s'ajouter des conditions de performance, appréciées au niveau de la société ou de votre poste, et une clause d'accélération qui anticipe l'acquisition en cas de cession de l'entreprise. Vérifiez la présence de cette dernière : elle détermine ce que vous percevez si la société est vendue avant la fin de votre vesting.
La distinction à retenir
Un bon acquis n'est pas un bon exercé. L'acquisition résulte du temps passé dans l'entreprise ; l'exercice est une décision que vous prenez, en payant le prix. Un bon acquis mais non exercé dans les délais prévus au plan devient caduc et le droit disparaît.
Comment se calcule votre gain
Depuis la réforme de 2025, votre gain total se décompose en deux parts, calculées sur deux périodes distinctes. Cette décomposition n'est pas seulement comptable : les deux parts relèvent de régimes fiscaux différents.
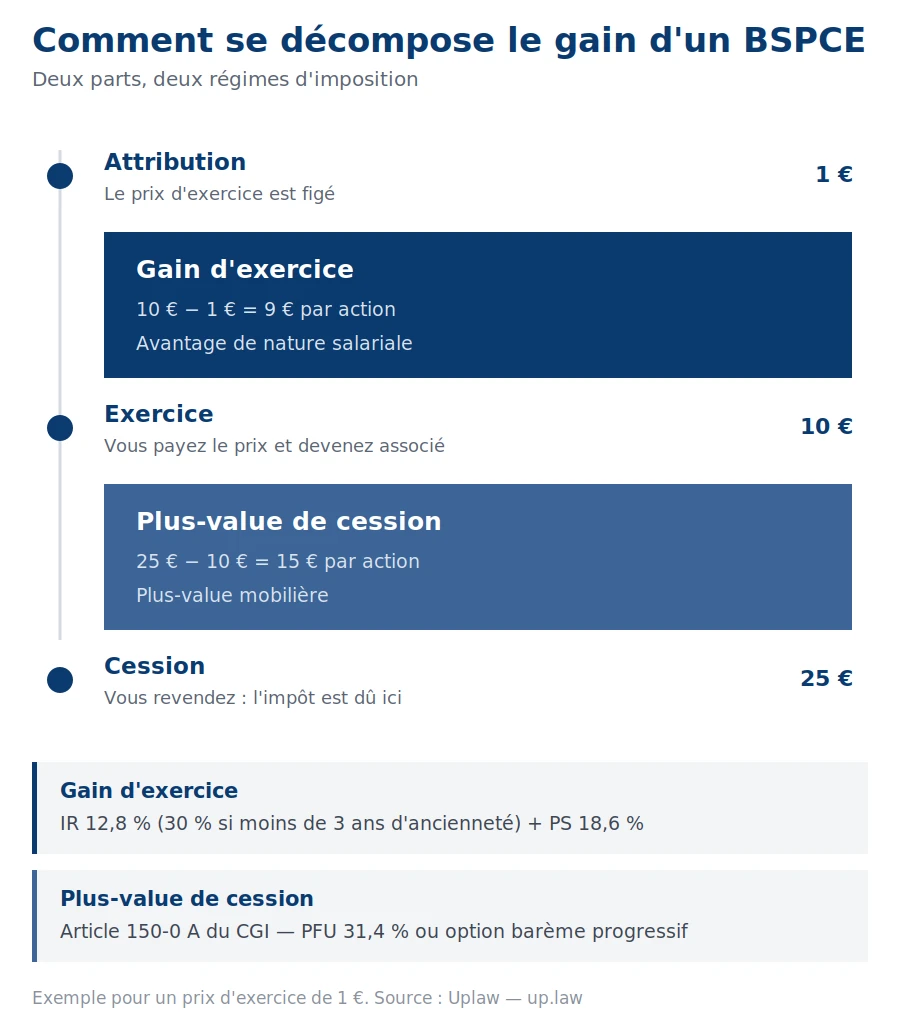
Concrètement :
- Le gain d'exercice est la différence entre la valeur des titres au jour où vous exercez vos bons et le prix d'exercice que vous payez. Il correspond à l'avantage consenti par l'entreprise et revêt une nature salariale.
- La plus-value de cession est la différence entre le prix auquel vous revendez les actions et leur valeur au jour de l'exercice. Elle correspond à la prise de valeur pendant que vous déteniez les titres.
Exemple chiffré
Vous détenez 1 000 BSPCE, avec un prix d'exercice de 1 € par action. Vous exercez lorsque l'action vaut 10 €, puis vous cédez vos titres à 25 € lors du rachat de la société.
| Élément | Calcul | Montant |
|---|---|---|
| Coût d'exercice | 1 000 × 1 € | 1 000 € à décaisser |
| Gain d'exercice | 1 000 × (10 € − 1 €) | 9 000 € |
| Plus-value de cession | 1 000 × (25 € − 10 €) | 15 000 € |
| Gain total | 1 000 × (25 € − 1 €) | 24 000 € |
Un simulateur de plus-value permet de reprendre ce calcul avec vos propres paramètres.
La fiscalité depuis la réforme de 2025
L'article 92 de la loi n° 2025-127 du 14 février 2025 a modifié l'article 163 bis G du Code général des impôts. Ces dispositions s'appliquent aux titres souscrits en exercice de BSPCE à compter du 1er janvier 2025.
Un point rassure : le fait générateur de l'imposition reste la cession des titres. Contrairement à ce qui a été craint lors du vote, exercer vos bons ne déclenche pas d'impôt à cette date. Ce qui change, c'est la ventilation du gain entre deux régimes.
| Part du gain | Nature | Imposition |
|---|---|---|
| Gain d'exercice | Avantage salarial | Impôt sur le revenu à 12,8 %, porté à 30 % si vous exercez votre activité dans la société depuis moins de trois ans à la date de cession, sans abattement, plus prélèvements sociaux |
| Plus-value de cession | Plus-value mobilière | Régime de l'article 150-0 A du CGI, prélèvement forfaitaire unique ou option pour le barème progressif |
Les prélèvements sociaux sur les revenus du capital s'élèvent à 18,6 % depuis la loi de financement de la sécurité sociale pour 2026. Le prélèvement forfaitaire unique atteint ainsi 31,4 %, taux qui s'applique tant au gain d'exercice au taux de droit commun qu'à la plus-value de cession.
L'exemple chiffré, après impôt
| Situation | Gain d'exercice (9 000 €) | Plus-value (15 000 €) | Net après impôt |
|---|---|---|---|
| Trois ans d'ancienneté ou plus | 31,4 % → 2 826 € | 31,4 % → 4 710 € | 16 464 € |
| Moins de trois ans d'ancienneté | 48,6 % → 4 374 € | 31,4 % → 4 710 € | 14 916 € |
Calculs indicatifs, hors contribution exceptionnelle sur les hauts revenus et hors situation personnelle. Le coût d'exercice de 1 000 € n'est pas déduit de ces montants, le gain total étant calculé net de ce prix.
Trois opérations à ne pas faire sans conseil
La réforme a fermé plusieurs portes qui étaient ouvertes jusqu'en 2024, et chacune de ces opérations peut déclencher une imposition immédiate sans que vous ayez encaissé quoi que ce soit :
- Loger vos bons ou les titres issus de leur exercice dans un PEA ou un plan d'épargne salariale : c'est désormais interdit.
- Apporter vos titres à une holding soumise à l'impôt sur les sociétés : le gain d'exercice devient immédiatement imposable, sans sursis ni report.
- Donner vos titres : la donation déclenche également l'imposition du gain d'exercice.
Un risque de requalification à connaître
La même loi de finances a créé, à l'article 163 bis H du CGI, un régime applicable aux gains de management packages, qui requalifie en salaire la fraction du gain excédant un plafond lié à la performance financière de la société. L'administration a précisé que les gains de cession de titres issus de BSPCE ne relèvent pas par principe de ce dispositif, dont l'application repose sur un faisceau d'indices. Pour un salarié titulaire d'un plan collectif ordinaire, le risque est faible ; il mérite d'être examiné pour les dirigeants et les attributions au profil atypique.
Quand exercer vos bons ?
Il n'existe pas de réponse universelle : la décision met en balance une sortie de trésorerie certaine et un gain incertain. Trois paramètres la structurent.
- La trésorerie disponible. Exercer suppose de payer, parfois plusieurs milliers d'euros, pour des titres que vous ne pourrez pas revendre avant des années. Cette somme est immobilisée et peut être perdue si la société échoue.
- L'horizon de liquidité. S'il n'existe aucune perspective de cession ou de nouveau tour permettant une sortie partielle, exercer très tôt n'apporte rien d'autre qu'un risque.
- Les échéances du plan. C'est le paramètre le plus contraignant. Si votre plan impose un délai d'exercice après un départ, ou fixe une durée de validité, la décision peut vous être imposée par le calendrier.
Beaucoup de bénéficiaires exercent au moment même de la cession de l'entreprise, dans le cadre d'une opération organisée où l'exercice et la revente interviennent quasi simultanément. Cette voie neutralise le risque de trésorerie, mais suppose que le plan l'autorise et que vous soyez encore titulaire de bons valides à cette date.
Si vous quittez l'entreprise
C'est le moment le plus critique, et celui qui provoque le plus de pertes de droits. Un départ produit quatre effets, à des dates différentes et selon des clauses distinctes de votre règlement de plan.
| Effet | Ce que cela implique pour vous |
|---|---|
| Arrêt du vesting | L'acquisition cesse à la date de sortie. Faites établir par écrit la quantité exacte acquise à cette date. |
| Caducité des bons non acquis | Les bons restant à acquérir sont perdus, sans contrepartie. |
| Ouverture d'un délai d'exercice | Vous disposez d'une fenêtre limitée, fixée par le plan, pour exercer les bons acquis. Passé ce délai, ils deviennent caducs à leur tour. |
| Qualification du départ | Selon que vous êtes qualifié good leaver ou bad leaver, les effets ci-dessus peuvent être modifiés, et le prix de rachat de vos actions décoté. |
Notez la date limite d'exercice dès votre départ et conservez une adresse de contact à jour auprès de la société. Les caducités subies résultent presque toujours d'un défaut d'information : l'ancien salarié n'a plus d'interlocuteur et découvre l'échéance après son terme.
Les questions à poser à votre employeur
- Quel est mon prix d'exercice, et quelle était la valorisation retenue à l'attribution ?
- Combien de bons sont acquis à ce jour, et selon quel calendrier les suivants le seront-ils ?
- Quelle quotité mes bons représentent-ils du capital pleinement dilué, et non du seul capital émis ?
- Le plan comporte-t-il une clause d'accélération en cas de cession de la société ?
- Quel délai d'exercice s'ouvre en cas de départ, et selon quels critères suis-je qualifié good ou bad leaver ?
- Quelle est la durée de validité des bons, et à quelle date deviennent-ils caducs si je ne les exerce pas ?
La quotité en fully diluted est la question la plus utile : un nombre de bons ne signifie rien sans savoir à quelle fraction du capital il correspond, une fois l'ensemble des instruments pris en compte. Côté entreprise, la méthode de suivi de ces données est détaillée dans notre article sur le suivi des BSPCE, et le cadre du dispositif dans notre guide pour les entreprises. La comparaison avec les autres instruments d'actionnariat salarié figure dans notre article sur les BSPCE, AGA et stock-options.
Questions fréquentes
Suis-je imposé au moment où j'exerce mes BSPCE ?
Non. Malgré la réforme de 2025, le fait générateur de l'imposition reste la cession des titres. L'exercice ne déclenche pas d'impôt, mais il détermine le montant du gain d'exercice qui sera imposé plus tard. Deux exceptions déclenchent en revanche une imposition immédiate : l'apport des titres à une société soumise à l'impôt sur les sociétés et la donation.
Quelle différence entre gain d'exercice et plus-value de cession ?
Le gain d'exercice est l'écart entre la valeur des titres au jour de l'exercice et le prix d'exercice payé : il est de nature salariale. La plus-value de cession est l'écart entre le prix de revente et cette même valeur au jour de l'exercice : elle relève du régime des plus-values mobilières de l'article 150-0 A du CGI. Cette distinction résulte de l'article 92 de la loi de finances pour 2025.
Puis-je placer mes BSPCE sur un PEA ?
Non. La loi de finances pour 2025 interdit l'inscription des BSPCE et des titres souscrits en exercice de ces bons sur un plan d'épargne en actions ou un plan d'épargne salariale. Cette interdiction vise les bons attribués ou exercés à compter du 10 octobre 2024.
Que deviennent mes BSPCE si je démissionne ?
Votre vesting s'arrête à la date de sortie et les bons non encore acquis deviennent caducs. Les bons acquis restent exerçables pendant un délai limité fixé par le règlement de plan, souvent de quelques mois, au terme duquel ils deviennent caducs à leur tour. La qualification du départ, good leaver ou bad leaver, peut modifier ces effets.
Mon entreprise est-elle éligible aux BSPCE ?
La société doit être une société par actions passible de l'impôt sur les sociétés en France, immatriculée depuis moins de quinze ans, non cotée ou d'une capitalisation inférieure à 150 millions d'euros. Son capital doit être détenu de manière continue par des personnes physiques à hauteur d'un seuil minimum, abaissé de 25 % à 15 % par la loi de finances pour 2026 pour les bons attribués à compter du 1er janvier 2026. Ces conditions doivent être réunies de façon continue, et non seulement au jour de l'attribution.
Puis-je recevoir des BSPCE si je travaille dans une filiale ?
Oui, et la loi de finances pour 2026 a étendu cette possibilité aux salariés et dirigeants des sous-filiales de la société émettrice. Cette extension suppose notamment que la société émettrice détienne au moins 75 % du capital ou des droits de vote de l'ensemble constitué par ses filiales et sous-filiales, et que celles-ci remplissent elles-mêmes les conditions d'éligibilité, à l'exception de celle relative à la détention du capital. Ces règles visent les bons attribués à compter du 1er janvier 2026.
Vous gérez les plans de BSPCE de votre société ?
Uplaw donne à chaque bénéficiaire une vue sur son propre vesting et ses échéances d'exercice, tout en tenant à jour vos registres et votre table de capitalisation en fully diluted.
Cet article présente le régime applicable au 28 septembre 2026 à titre d'information générale. Il ne constitue pas un conseil fiscal personnalisé : la décision d'exercer vos bons mérite d'être examinée avec un professionnel au regard de votre situation.
Sources
- Code général des impôts, article 163 bis G (bons de souscription de parts de créateur d'entreprise) — Légifrance
- Code général des impôts, articles 150-0 A et 163 bis H — Légifrance
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 92 — Légifrance
- Loi de finances pour 2026, article 25 (élargissement du dispositif BSPCE) — Légifrance
- BOFiP, BOI-RSA-ES-20-40-40 et actualité du 28 mai 2026 — bofip.impots.gouv.fr
Plus d'articles similaires
BSPCE : le guide de mise en place pour les entreprises
Réforme des BSPCE : ce qui a changé, et quand
Suivi des BSPCE : vesting, exercice et caducité
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.