
BSPCE, AGA ou stock-options : lequel choisir ?
Coût employeur, fiscalité du bénéficiaire, éligibilité : le comparatif à jour des trois dispositifs d'actionnariat salarié et la méthode pour choisir.
En bref
- Les trois dispositifs supposent une société par actions, mais les BSPCE ajoutent des conditions d'éligibilité strictes que les AGA et les stock-options n'imposent pas.
- Les BSPCE sont les seuls à n'entraîner aucune contribution patronale : les AGA et les stock-options coûtent 30 % à l'entreprise.
- Pour le bénéficiaire, l'AGA est la seule qui garantit un gain sans décaissement, mais son gain d'acquisition est imposé au barème progressif.
- Le choix se décide d'abord par l'éligibilité, ensuite par le coût employeur, enfin par le profil des bénéficiaires visés.
Les trois instruments poursuivent le même but : associer les équipes à la création de valeur. Ils diffèrent sur à peu près tout le reste — qui peut les émettre, qui peut en bénéficier, ce qu'ils coûtent à l'entreprise et ce qu'ils rapportent au salarié après impôt. Ce comparatif reprend chacun de ces axes avec les taux en vigueur, plusieurs ayant changé depuis 2025.
Le socle commun et la première ligne de partage
Seules les sociétés par actions peuvent recourir à ces dispositifs : société anonyme, société par actions simplifiée, société en commandite par actions et société européenne. Une SARL en est exclue et doit se transformer au préalable.
Au-delà de cette condition commune, les BSPCE se distinguent nettement : l'article 163 bis G du Code général des impôts leur impose des conditions que les AGA et les stock-options ne connaissent pas. La société doit être passible de l'impôt sur les sociétés en France, immatriculée depuis moins de quinze ans, non cotée ou d'une capitalisation inférieure à 150 millions d'euros, détenue de manière continue par des personnes physiques à hauteur d'un seuil minimum — abaissé de 25 % à 15 % par la loi de finances pour 2026 — et ne pas être issue d'une restructuration. Le détail figure dans notre guide de mise en place pour les entreprises.
La règle de décision la plus simple
Vérifiez d'abord l'éligibilité aux BSPCE. Si elle est acquise, le dispositif est presque toujours le plus avantageux, pour l'entreprise comme pour le bénéficiaire. Si elle ne l'est pas — société trop ancienne, capital insuffisamment détenu par des personnes physiques, forme sociale inadaptée — l'arbitrage se joue entre AGA et stock-options.
Le comparatif en un coup d'œil
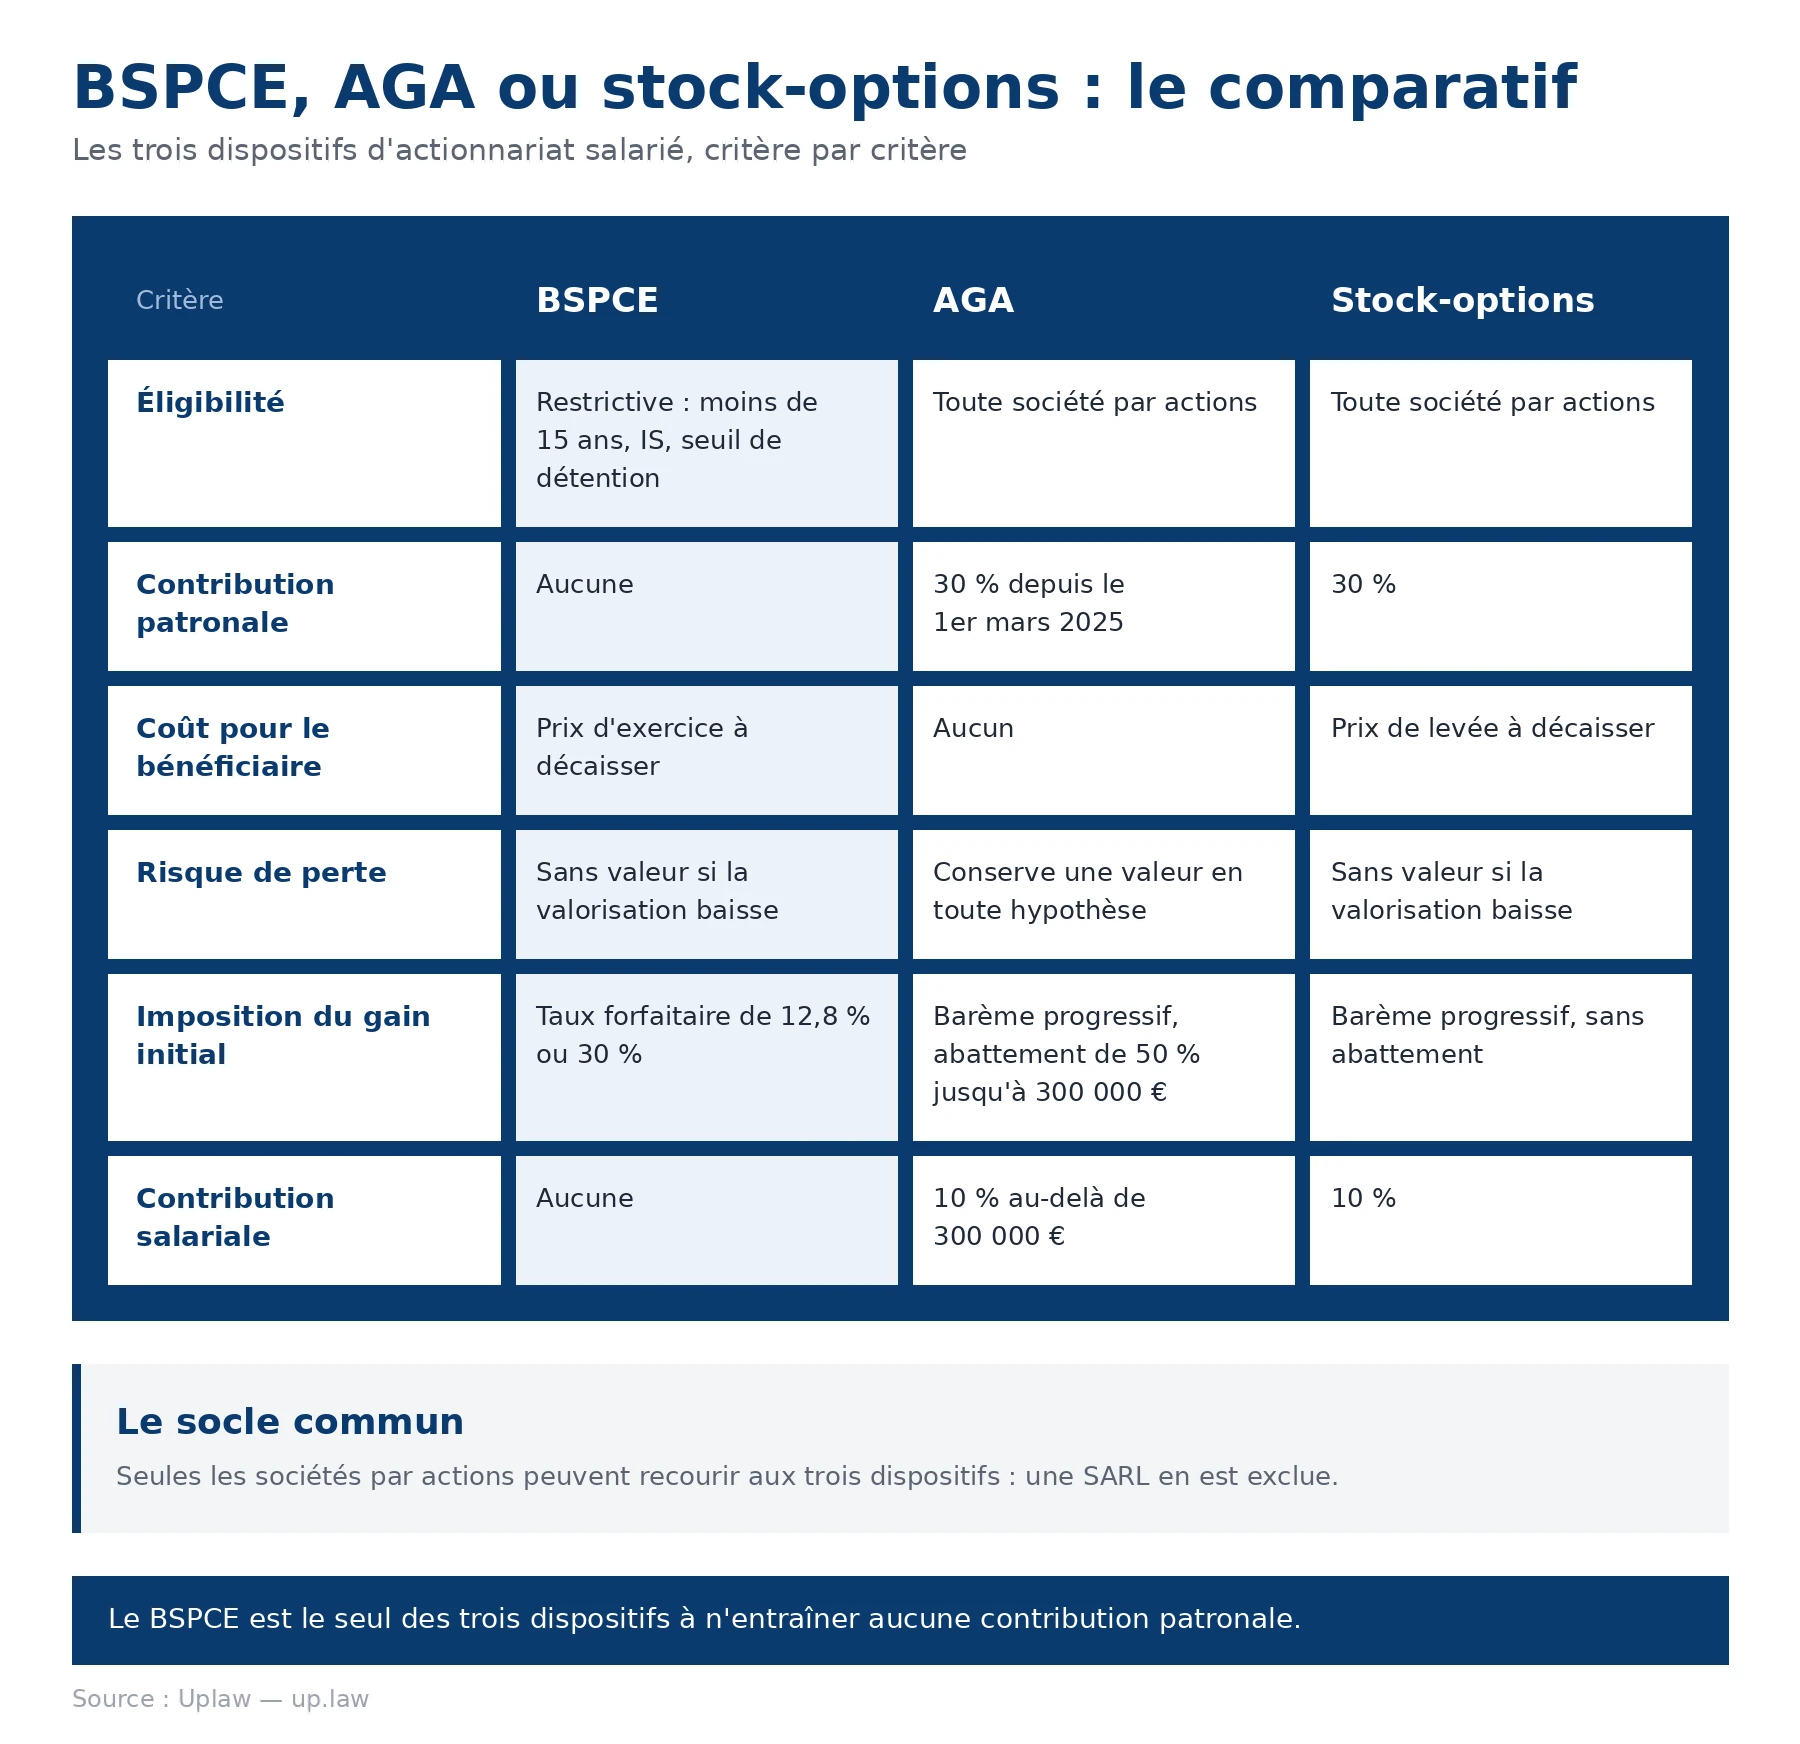
| Critère | BSPCE | AGA | Stock-options |
|---|---|---|---|
| Éligibilité | Restrictive : moins de 15 ans, IS, seuil de détention | Toute société par actions | Toute société par actions |
| Contribution patronale | Aucune | 30 % depuis le 1er mars 2025 | 30 % |
| Coût pour le bénéficiaire | Prix d'exercice à décaisser | Aucun | Prix de levée à décaisser |
| Risque de perte | Sans valeur si la valorisation baisse | Conserve une valeur en toute hypothèse | Sans valeur si la valorisation baisse |
| Imposition du gain initial | Taux forfaitaire de 12,8 % ou 30 % | Barème progressif, abattement de 50 % jusqu'à 300 000 € | Barème progressif, sans abattement |
| Contribution salariale | Aucune | 10 % au-delà de 300 000 € | 10 % |
Qui peut en bénéficier
BSPCE
Les salariés et dirigeants de la société émettrice soumis au régime fiscal des salariés, ainsi que les salariés et dirigeants des filiales dont la société détient au moins 75 % du capital ou des droits de vote. Les membres du conseil d'administration ou de surveillance d'une société anonyme, et de l'organe statutaire équivalent d'une société par actions simplifiée, y sont également éligibles. La loi de finances pour 2026 a étendu ce périmètre aux sous-filiales.
AGA et stock-options
Les salariés de la société émettrice et ceux des sociétés dont elle détient au moins 10 % du capital ou des droits de vote. Côté mandataires sociaux, le périmètre est plus limité : président du conseil d'administration, directeur général, directeurs généraux délégués, membres du directoire et gérant. Les administrateurs et membres du conseil de surveillance d'une société anonyme ne peuvent recevoir d'actions gratuites au titre de ces fonctions — différence notable avec les BSPCE.
Deux séries de plafonds s'appliquent par ailleurs aux AGA. Un salarié ou mandataire détenant déjà 10 % ou plus du capital ne peut en recevoir, et une attribution ne peut porter sa participation au-delà de ce seuil. Au niveau de la société, le nombre total d'actions gratuites ne peut excéder 15 % du capital, ou 20 % dans les PME non cotées lorsque les statuts le prévoient. Ce plafond est porté à 30 % lorsque l'attribution bénéficie à des salariés représentant plus de 50 % de l'effectif et plus de 25 % de la masse salariale, et à 40 % lorsqu'elle bénéficie à l'ensemble des salariés, à condition que l'écart entre les attributions individuelles n'excède pas un rapport de un à cinq. Le détail figure dans notre guide des actions gratuites.
Le coût pour l'entreprise
C'est le critère le plus discriminant, et celui sur lequel l'information disponible en ligne est le plus souvent périmée.
BSPCE : aucune contribution
Ni cotisation patronale, ni contribution spécifique. C'est l'avantage décisif du dispositif, et ce qui explique sa domination chez les sociétés qui y sont éligibles. Le coût réel se limite à la dilution et aux frais de mise en place et de suivi.
AGA : une contribution patronale de 30 %
L'article 19 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale a porté le taux de 20 % à 30 %. Ce relèvement s'applique aux actions acquises à compter du 1er mars 2025, y compris lorsque l'attribution est antérieure : des plans décidés en 2023 ou 2024 supportent donc le nouveau taux si l'acquisition définitive intervient après cette date.
La contribution est assise sur la valeur des actions à leur date d'acquisition et exigible le mois suivant. Certaines petites et moyennes entreprises n'ayant jamais distribué de dividendes en sont exonérées, par salarié et dans la limite du plafond annuel de la sécurité sociale.
Stock-options : 30 % à l'attribution
Le taux est identique mais l'assiette et le calendrier diffèrent. La société opte pour la juste valeur des options telle qu'estimée en comptabilité, ou pour 25 % de la valeur des actions sous-jacentes à la date d'attribution. Ce choix est irrévocable pour l'exercice. La contribution est due dès l'attribution, et non à la levée, mais elle est restituable si les conditions de levée ne sont finalement pas remplies.
La fiscalité pour le bénéficiaire
Les trois dispositifs partagent une logique commune : un premier gain, correspondant à l'avantage consenti par l'entreprise, puis une plus-value de cession. Ce sont les modalités d'imposition du premier qui les séparent. Les prélèvements sociaux sur les revenus du capital s'établissent à 18,6 % depuis la loi de financement de la sécurité sociale pour 2026.
| Dispositif | Traitement du gain initial |
|---|---|
| BSPCE | Gain d'exercice de nature salariale, imposé à 12,8 % — porté à 30 % si le bénéficiaire exerce son activité dans la société depuis moins de trois ans — sans abattement, plus prélèvements sociaux. Aucune contribution salariale spécifique. |
| AGA | Gain d'acquisition imposé au barème progressif après un abattement de 50 % jusqu'à 300 000 €, sans condition de durée de détention. Au-delà, imposition en traitements et salaires sans abattement, avec une contribution salariale de 10 %. |
| Stock-options | Gain de levée imposé au barème progressif en traitements et salaires, sans abattement, avec une contribution salariale de 10 % et les prélèvements sociaux sur revenus d'activité. |
Dans les trois cas, la plus-value réalisée entre l'acquisition des titres et leur revente relève du régime des plus-values mobilières de l'article 150-0 A du Code général des impôts, soumise au prélèvement forfaitaire unique ou, sur option globale, au barème progressif.
Une idée reçue à corriger
Les abattements pour durée de détention de 50 %, 65 % et 85 % sont fréquemment présentés comme applicables à ces dispositifs. Ils ne concernent que les titres acquis avant le 1er janvier 2018, et uniquement sur option pour le barème progressif. Pour un plan mis en place aujourd'hui, ils sont sans objet.
Le versant bénéficiaire des BSPCE, avec un exemple chiffré jusqu'au net après impôt, est développé dans notre guide du bénéficiaire. Un simulateur de plus-value permet de reprendre ces calculs avec vos propres paramètres.
Comment trancher selon votre situation
| Situation | Orientation |
|---|---|
| Startup ou scale-up éligible aux BSPCE | BSPCE, sans hésitation : aucun coût patronal et la fiscalité la plus douce pour le bénéficiaire |
| Société de plus de quinze ans | AGA ou stock-options, l'éligibilité aux BSPCE étant définitivement perdue |
| Capital très ouvert aux institutionnels | Vérifier le seuil de détention par des personnes physiques, abaissé à 15 % depuis 2026 : l'éligibilité aux BSPCE peut avoir été retrouvée |
| Attribution large, à visée collective | AGA, dont le plafond est porté à 40 % du capital lorsque l'attribution bénéficie à l'ensemble des salariés |
| Bénéficiaires sans capacité de décaissement | AGA, seul dispositif ne réclamant aucun paiement au bénéficiaire |
| Intervenant extérieur, consultant, advisor | Aucun des trois : le BSA est l'instrument adapté |
Ces dispositifs ne s'excluent pas. Une société peut combiner des BSPCE pour ses recrutements clés et des AGA pour une attribution collective, sous réserve de piloter la dilution cumulée dans sa table de capitalisation. Le suivi se complique à proportion, chaque instrument ayant ses propres calendriers et échéances : la méthode est détaillée dans notre article sur le suivi des BSPCE.
Questions fréquentes
Quelle différence entre BSPCE et stock-options ?
Le mécanisme est proche — un droit de souscrire à un prix fixé à l'avance — mais les régimes diffèrent. Les BSPCE n'entraînent aucune contribution patronale et leur gain d'exercice est imposé à taux forfaitaire, quand les stock-options coûtent 30 % à l'entreprise et voient leur gain de levée imposé au barème progressif avec une contribution salariale de 10 %. En contrepartie, les BSPCE sont réservés aux sociétés remplissant des conditions d'éligibilité strictes.
Quel est le taux de la contribution patronale sur les AGA ?
Il est de 30 % depuis le 1er mars 2025, contre 20 % auparavant, en application de l'article 19 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale. Le nouveau taux s'applique aux actions acquises à compter de cette date, y compris lorsque l'attribution est antérieure. Certaines PME n'ayant jamais versé de dividendes bénéficient d'une exonération dans la limite du plafond annuel de la sécurité sociale par salarié.
Une AGA est-elle plus avantageuse qu'un BSPCE pour le salarié ?
Cela dépend du profil. L'AGA ne réclame aucun décaissement et conserve une valeur même si la valorisation stagne, ce qui la rend moins risquée. Le BSPCE offre en revanche une imposition à taux forfaitaire, souvent plus favorable qu'un barème progressif pour un bénéficiaire fortement imposé, et un effet de levier supérieur en cas de forte croissance.
Peut-on cumuler plusieurs dispositifs ?
Oui. Une société peut combiner BSPCE, AGA et stock-options, chacun répondant à un objectif distinct. Il faut alors piloter la dilution cumulée en capital pleinement dilué et tenir des calendriers de suivi distincts, chaque instrument ayant ses propres conditions d'acquisition et d'exercice.
Quel dispositif pour un consultant ou un advisor ?
Aucun des trois. BSPCE, AGA et stock-options sont réservés aux salariés et à certains mandataires sociaux. Pour associer un intervenant extérieur au capital, l'instrument adapté est le bon de souscription d'actions, qui obéit à un régime et à une fiscalité différents.
Quelle part du capital peut-on attribuer en AGA ?
Depuis le 1er décembre 2023, le plafond général est de 15 % du capital social, porté à 20 % dans les PME non cotées lorsque les statuts le prévoient. Il atteint 30 % lorsque l'attribution bénéficie à des salariés représentant plus de 50 % de l'effectif et plus de 25 % de la masse salariale, et 40 % lorsqu'elle bénéficie à l'ensemble des salariés, sous réserve d'un écart maximal de un à cinq entre les attributions individuelles. S'y ajoute un plafond individuel : un bénéficiaire détenant déjà 10 % du capital ne peut recevoir d'actions gratuites.
Un seul outil pour tous vos plans
Uplaw suit BSPCE, AGA et stock-options dans un même environnement : calendriers de vesting par bénéficiaire, dilution consolidée en fully diluted, génération documentaire et mise à jour automatique des registres.
Cet article présente l'état du droit au 8 octobre 2026 à titre d'information générale. Le choix et la mise en place d'un dispositif supposent l'intervention d'un conseil au regard de la situation propre de la société.
Sources
- Code général des impôts, articles 163 bis G, 150-0 A et 200 A — Légifrance
- Code de commerce, articles L.225-177 et suivants (options) et L.225-197-1 et suivants (attributions gratuites d'actions) — Légifrance
- Loi n° 2023-1107 du 29 novembre 2023 relative au partage de la valeur au sein de l'entreprise, article 17 — Légifrance
- Code de la sécurité sociale, articles L.137-13 et L.137-14 — Légifrance
- Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025, article 19 — Légifrance
- Urssaf, « Les stock-options et l'attribution gratuite d'actions » — urssaf.fr
Plus d'articles similaires

Construire une politique d'actionnariat salarié : étapes, calendrier et pilotage

BSPCE : définition, conditions d'émission, fonctionnement et fiscalité en 2026

Actionnariat salarié : définition, dispositifs et cadre juridique pour les sociétés non cotées
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.