
Suivi des BSPCE : la méthode complète
Délégations, vesting, cliff, fenêtres d'exercice et caducité : la méthode et le tableau de suivi pour piloter vos plans de BSPCE sans perte de droits.
En bref
- Le suivi d'un plan de BSPCE porte sur quatre objets distincts : les délégations et le solde de l'enveloppe, les calendriers de vesting, les fenêtres d'exercice et les caducités.
- Une délégation expirée ou une enveloppe dépassée fragilise l'attribution elle-même : c'est le point de contrôle prioritaire, en amont de tout suivi individuel.
- La caducité est le risque le plus coûteux pour le bénéficiaire, et le plus fréquemment détecté trop tard, faute d'alerte sur les échéances.
- Le tableau de suivi doit se réconcilier avec le registre des mouvements de titres et la cap table fully diluted, sous peine de blocage en due diligence.
Les BSPCE se distinguent des autres instruments d'actionnariat salarié par l'absence de coût à l'attribution et par leur régime fiscal, défini à l'article 163 bis G du Code général des impôts. Ils se distinguent aussi par la charge de suivi qu'ils imposent : entre l'autorisation donnée en assemblée et l'exercice effectif par un bénéficiaire, plusieurs années s'écoulent et chaque étape produit des droits, des échéances et des documents à conserver.
Cet article décrit ce qu'il faut suivre, dans quel ordre, et les erreurs qui coûtent le plus cher. Pour le cadre général du dispositif, consultez notre guide des BSPCE pour les entreprises ; pour la comparaison avec les autres instruments, notre article sur les BSPCE, AGA et stock-options.
Le cycle de vie d'un BSPCE
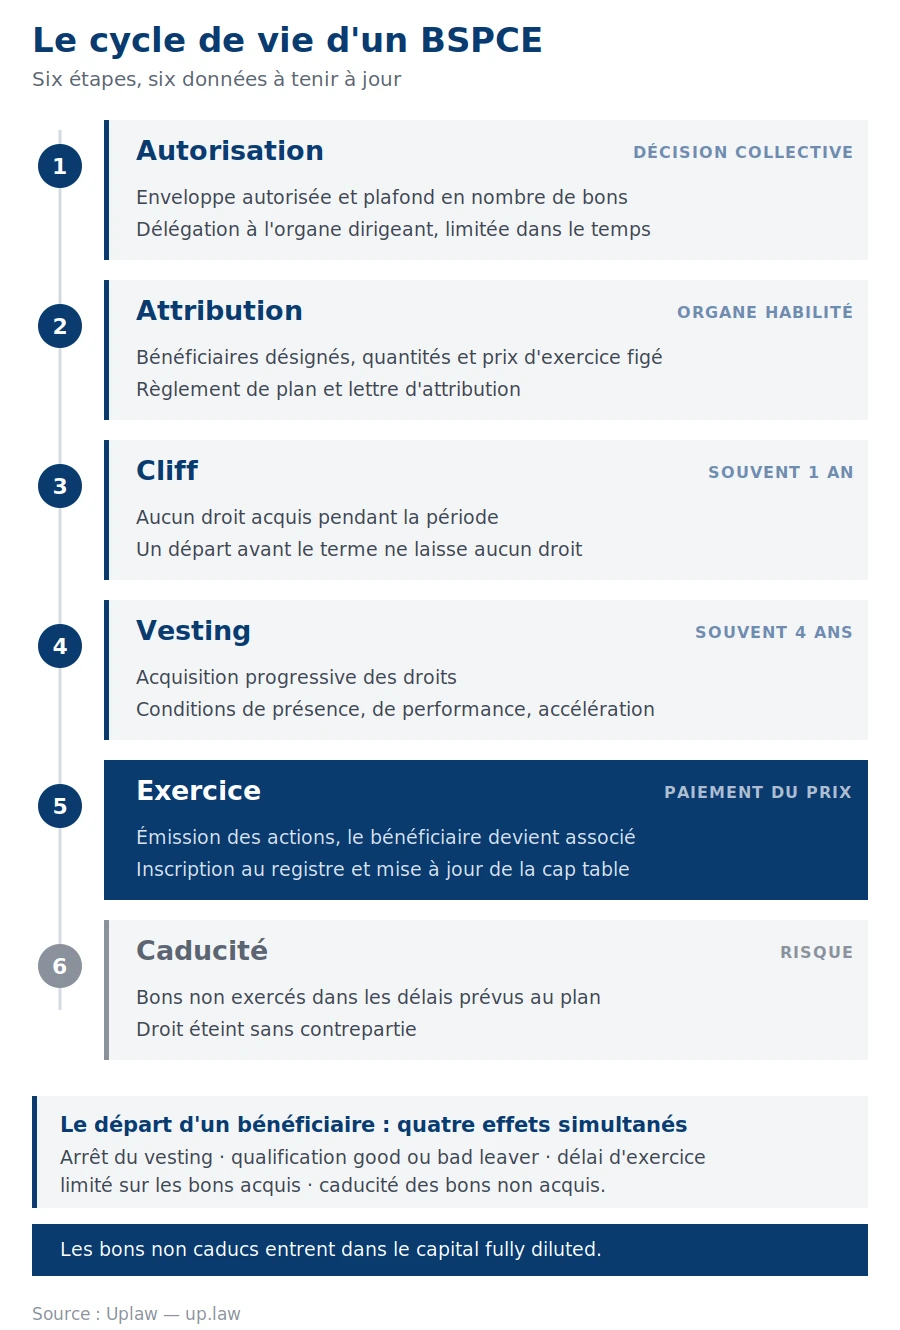
Un BSPCE traverse six étapes, chacune produisant un acte à conserver et une donnée à tenir à jour. La confusion la plus fréquente porte sur les trois premières : autoriser, émettre et attribuer sont des opérations distinctes, qui relèvent d'organes différents et interviennent à des dates différentes.
Suivre les délégations et le solde de l'enveloppe
En pratique, l'assemblée vote rarement une attribution nominative. Elle autorise une enveloppe globale destinée aux salariés et mandataires, présents ou à recruter, et délègue à l'organe dirigeant le soin de procéder aux attributions individuelles. Cette délégation est doublement encadrée : par un plafond en nombre de bons, et par une durée.
Dans les sociétés anonymes, la délégation de compétence consentie au conseil d'administration ou au directoire est limitée à vingt-six mois par l'article L.225-129-2 du Code de commerce. Dans les sociétés par actions simplifiées, forme la plus répandue chez les startups, la durée et les modalités de la délégation sont fixées par les statuts ou par la décision collective elle-même : c'est donc ce texte qu'il faut consulter, sans présumer d'un délai standard.
Trois données doivent être connues à tout instant :
- La date d'expiration de chaque délégation en cours, au-delà de laquelle aucune attribution nouvelle ne peut intervenir sans repasser devant l'assemblée.
- Le plafond autorisé, en nombre de bons et en pourcentage du capital fully diluted.
- Le solde disponible, c'est-à-dire le plafond diminué des bons déjà attribués, y compris ceux devenus caducs si le plan ne prévoit pas leur réintégration dans l'enveloppe.
Point de vigilance
Une attribution décidée après l'expiration de la délégation, ou au-delà du plafond autorisé, est fragile. La régularisation suppose une nouvelle décision collective, avec un effet rétroactif incertain et un risque sur la date de fixation du prix d'exercice. C'est un motif récurrent de réserve dans les audits précédant une levée.
Suivre le vesting et les conditions d'exercice
Les conditions d'exercice sont définies dans le règlement de plan et dans la lettre d'attribution remise à chaque bénéficiaire. La liberté contractuelle prévaut : deux plans successifs dans la même société peuvent retenir des calendriers différents, et c'est fréquemment le cas lorsqu'un investisseur impose ses standards à l'occasion d'un tour.
| Condition | Ce qu'elle prévoit | Donnée à suivre |
|---|---|---|
| Cliff | Période initiale, souvent d'un an, pendant laquelle aucun droit n'est acquis | Date de franchissement par bénéficiaire |
| Vesting | Acquisition progressive des droits, généralement mensuelle ou trimestrielle sur quatre ans | Quantité acquise à une date donnée |
| Condition de présence | Maintien du contrat de travail ou du mandat social | Date et qualification du départ éventuel |
| Condition de performance | Atteinte d'objectifs, appréciés au niveau de la société ou du bénéficiaire | Constatation formalisée de l'atteinte |
| Accélération | Acquisition anticipée en cas de changement de contrôle ou de cession | Événement déclencheur et quotité concernée |
La condition de performance mérite une attention particulière : contrairement au vesting, qui se calcule mécaniquement à partir d'une date, elle suppose une constatation. Si cette constatation n'est pas formalisée par écrit au moment où l'objectif est atteint, elle devient difficile à établir plusieurs années plus tard, notamment en cas de contestation par un ancien salarié.
Suivre les exercices et les caducités
L'exercice
L'attribution est gratuite, l'exercice ne l'est pas. Le bénéficiaire verse le prix d'exercice fixé lors de l'attribution, et devient associé à la date d'émission des actions correspondantes. Cet exercice produit trois effets qui doivent être enregistrés simultanément : l'augmentation du capital social, l'inscription des actions au registre des mouvements de titres et au compte d'actionnaire du bénéficiaire, et la mise à jour de la table de capitalisation.
Le prix d'exercice étant figé, l'intérêt du bénéficiaire croît avec la valorisation de la société : c'est le mécanisme d'alignement recherché. Encore faut-il qu'il dispose de la trésorerie nécessaire au moment où la fenêtre s'ouvre, ce qui suppose d'être informé suffisamment à l'avance.
La caducité
Un BSPCE devient caduc lorsqu'il n'a pas été exercé dans les conditions et délais prévus au plan. Les cas les plus courants sont l'expiration de la durée de validité fixée par le règlement, le dépassement du délai d'exercice ouvert après un départ, et la non-réalisation d'une condition de performance devenue définitivement hors d'atteinte.
La caducité éteint un droit acquis, parfois de plusieurs années de travail, sans compensation. Elle intervient le plus souvent dans une période où le bénéficiaire est déjà parti et n'a plus d'interlocuteur dans l'entreprise. Un suivi des échéances avec alerte anticipée relève autant de la gestion du risque que de l'équité vis-à-vis des anciens collaborateurs.
Le point de bascule : le départ d'un bénéficiaire
Un départ déclenche simultanément l'arrêt du vesting, la qualification good leaver ou bad leaver, l'ouverture d'un délai d'exercice limité sur les bons acquis, et la caducité des bons non acquis. Ces quatre effets se produisent à des dates différentes et sont régis par des clauses distinctes. C'est l'événement qui génère le plus de contentieux, et celui pour lequel la documentation doit être la plus rigoureuse.
Les données à tenir dans un tableau de suivi
Qu'il soit tenu sur tableur ou dans un outil dédié, le suivi doit permettre de répondre à une question simple : combien de bons ce bénéficiaire peut-il exercer aujourd'hui, et jusqu'à quelle date. Les colonnes suivantes sont nécessaires pour y parvenir.
| Bloc | Données |
|---|---|
| Autorisation | Date de la décision collective, plafond autorisé, date d'expiration de la délégation, solde disponible |
| Bénéficiaire | Identité, qualité (salarié ou mandataire), date d'entrée, statut actuel, date et qualification du départ |
| Attribution | Date de la décision de l'organe habilité, plan de rattachement, quantité attribuée, prix d'exercice |
| Acquisition | Point de départ du vesting, durée du cliff, périodicité, quantité acquise à date, conditions de performance et leur constatation |
| Exercice | Quantité exerçable à date, fenêtres ouvertes, quantité déjà exercée, date d'émission des actions |
| Échéances | Date limite d'exercice, quantité caduque, motif de caducité, réintégration ou non dans l'enveloppe |
| Documents | Procès-verbaux, règlement de plan, lettre d'attribution signée, engagement contractuel, ordres de mouvement |
Ce tableau n'a de valeur que réconcilié avec les registres légaux. Un écart entre le suivi opérationnel et le registre des mouvements de titres signifie que l'un des deux est faux, et c'est le registre qui fait foi.
Informer les bénéficiaires
Un plan de BSPCE mal compris perd sa fonction d'incitation. Le vocabulaire est emprunté au capital-risque anglo-saxon et les mécanismes se cumulent : un salarié peut croire détenir des actions alors qu'il détient un droit conditionnel d'en souscrire, à un prix qu'il devra payer.
Trois points doivent être explicités dès la remise de la lettre d'attribution :
- L'attribution est gratuite, l'exercice est payant. Le bénéficiaire devra décaisser le prix d'exercice pour devenir associé, et anticiper cette dépense.
- Le prix d'exercice est figé à l'attribution. C'est l'écart entre ce prix et la valeur future des actions qui constitue le gain potentiel — lequel n'est acquis qu'en cas de liquidité.
- Les droits s'acquièrent dans le temps et peuvent s'éteindre. Vesting, cliff, délai d'exercice après un départ : chaque échéance doit être connue du bénéficiaire, pas seulement de l'entreprise.
En complément du règlement de plan, un engagement contractuel signé par chaque bénéficiaire permet d'organiser le sort des actions issues de l'exercice : conséquences d'une rupture du contrat de travail, modalités de sortie, changement de contrôle. Cet acte évite qu'un ancien salarié devenu associé se retrouve hors du périmètre du pacte à l'occasion d'une cession. Le détail du dispositif du point de vue du salarié figure dans notre guide des BSPCE pour les bénéficiaires, et un simulateur de plus-value permet d'en objectiver l'enjeu chiffré.
Les erreurs de suivi les plus fréquentes
| Erreur | Conséquence | Correctif |
|---|---|---|
| Attribution hors délégation expirée ou au-delà du plafond | Fragilité de l'attribution, réserve d'audit | Contrôle du solde et de l'échéance avant chaque décision d'attribution |
| Lettres d'attribution non signées ou non conservées | Conditions d'exercice inopposables au bénéficiaire | Signature électronique et archivage centralisé dès la remise |
| Vesting suspendu ou arrêté sans formalisation lors d'un départ | Désaccord sur la quantité acquise, contentieux | Courrier de qualification du départ et arrêté de compte à la date de sortie |
| Échéances d'exercice non suivies après un départ | Caducité subie, perte sèche pour le bénéficiaire | Alerte automatique et information écrite du bénéficiaire |
| Exercice non reporté au registre des mouvements de titres | Qualité d'associé non opposable, cap table fausse | Inscription en compte concomitante à l'émission des actions |
| Bons caducs maintenus dans le fully diluted | Dilution surestimée, solde d'enveloppe erroné | Revue périodique des caducités et de leur réintégration éventuelle |
Questions fréquentes
Quelle différence entre émission et attribution de BSPCE ?
L'émission est décidée par les associés, qui autorisent la création d'un nombre déterminé de bons et fixent le cadre du plan. L'attribution est la désignation nominative des bénéficiaires et des quantités, opérée par l'organe auquel les associés ont délégué ce pouvoir. Les deux opérations interviennent à des dates distinctes et relèvent d'actes différents.
Qu'est-ce que la caducité d'un BSPCE ?
La caducité est l'extinction du bon faute d'exercice dans les conditions et délais prévus au plan. Elle survient typiquement à l'expiration de la durée de validité, au terme du délai d'exercice ouvert après un départ, ou lorsqu'une condition de performance ne peut plus être atteinte. Le droit est perdu sans contrepartie.
Que deviennent les BSPCE d'un salarié qui quitte l'entreprise ?
Le sort des bons dépend des stipulations du règlement de plan. En pratique, le vesting s'arrête à la date de sortie, les bons non encore acquis deviennent caducs, et les bons acquis peuvent être exercés pendant un délai limité fixé par le plan. La qualification du départ, good leaver ou bad leaver, peut modifier ces effets.
Combien de temps dure une délégation d'attribution de BSPCE ?
Dans les sociétés anonymes, la délégation de compétence est limitée à vingt-six mois en application de l'article L.225-129-2 du Code de commerce. Dans les sociétés par actions simplifiées, la durée est déterminée par les statuts ou par la décision collective d'autorisation : il faut donc se reporter à ces textes plutôt qu'à un délai supposé standard.
Les BSPCE doivent-ils figurer dans la table de capitalisation ?
Oui, dans la version fully diluted de la table, qui intègre l'ensemble des valeurs mobilières donnant accès au capital, exercées ou non, ainsi que l'enveloppe autorisée mais non encore attribuée. Les actions issues d'un exercice rejoignent en outre le capital émis et doivent être inscrites au registre des mouvements de titres.
Un bénéficiaire peut-il exercer ses BSPCE pendant le cliff ?
Non. Le cliff est une période initiale, souvent d'un an, pendant laquelle aucun droit n'est acquis. Au terme de cette période, la quotité correspondante est acquise en une fois, puis l'acquisition se poursuit selon la périodicité prévue au plan. Un départ intervenant avant le terme du cliff laisse généralement le bénéficiaire sans aucun droit acquis.
Pilotez vos plans de BSPCE sans perte de droits
Uplaw suit les calendriers de vesting et les échéances d'exercice bénéficiaire par bénéficiaire, tient à jour le solde de vos enveloppes et répercute automatiquement chaque exercice dans vos registres et votre cap table.
Article rédigé en partenariat avec Numa Avocats.
Sources
- Code général des impôts, article 163 bis G (bons de souscription de parts de créateur d'entreprise) — Légifrance
- Code de commerce, article L.225-129-2 (délégations en matière d'augmentation de capital) — Légifrance
- Code de commerce, article R.228-8 (tenue des registres de titres) — Légifrance
Plus d'articles similaires

Actionnaire ou associé en SAS : qualification juridique, droits et liberté statutaire
Valorisation d'entreprise : définition, enjeux et méthodes de calcul
Excédent brut d'exploitation (EBE) : définition, utilité et méthode de calcul
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.