En bref
- Le BSA ratchet est un mécanisme de protection anti-dilution qui permet à un investisseur de souscrire des actions supplémentaires à prix symbolique si un tour de financement ultérieur se réalise à une valorisation inférieure à celle de son entrée (down round).
- Il s'appuie sur le régime légal des bons de souscription d'actions prévu aux articles L228-91 et suivants du Code de commerce. Ce n'est pas une catégorie juridique autonome mais un montage contractuel.
- Deux formules coexistent : le full ratchet (protection maximale, très dilutif pour les fondateurs) et le weighted average ratchet (ajustement proportionné, norme de marché en 2026).
- L'activation d'un ratchet dilue mécaniquement les fondateurs et les détenteurs de BSPCE ou stock-options — son impact doit être modélisé avant signature.
- La clause pay-to-play conditionne le bénéfice du ratchet à la participation de l'investisseur au nouveau tour, ce qui en fait un levier de négociation clé pour les fondateurs.
Le BSA ratchet est un mécanisme de protection anti-dilution qui permet à un investisseur de corriger l'impact économique d'un down round — c'est-à-dire d'un tour de financement réalisé à une valorisation inférieure à celle de son entrée. En pratique, il reçoit des bons de souscription d'actions exerçables à valeur nominale, lui permettant de souscrire des actions supplémentaires et de reluer sa participation. Ce guide présente le fonctionnement du mécanisme, les deux formules de calcul, leur impact sur la cap table et les leviers de négociation pour les fondateurs.
Comment fonctionne un BSA ratchet ?
En droit français, le ratchet ne s'opère pas par une modification rétroactive du prix de souscription initial. Il passe par l'émission de BSA ratchet — des bons de souscription d'actions attribués gratuitement ou à prix symbolique à l'investisseur protégé, exerçables uniquement en cas de down round [1]. L'investisseur exerce ses BSA, souscrit des actions nouvelles à valeur nominale, et augmente ainsi sa participation en contrepartie de la baisse de valorisation subie.
Cette émission nécessite : une décision de l'AGE autorisant l'émission des BSA, la suppression du droit préférentiel de souscription des actionnaires existants au profit du bénéficiaire, et la fixation des conditions d'exercice dans le pacte d'actionnaires (prix symbolique, nombre d'actions souscriptibles, événement déclencheur).
Qu'est-ce qu'un down round ?
Un down round désigne un tour de financement réalisé à une valorisation inférieure à celle du tour précédent. Dans le contexte 2025-2026, la multiplication des cycles de correction de valorisation a rendu cette question centrale dans les négociations de pactes d'actionnaires. Un ratchet mal négocié lors d'un tour seed peut avoir des conséquences dilutives majeures lors d'une série A réalisée à une valorisation décevante.
Full ratchet et weighted average ratchet : quelles différences ?
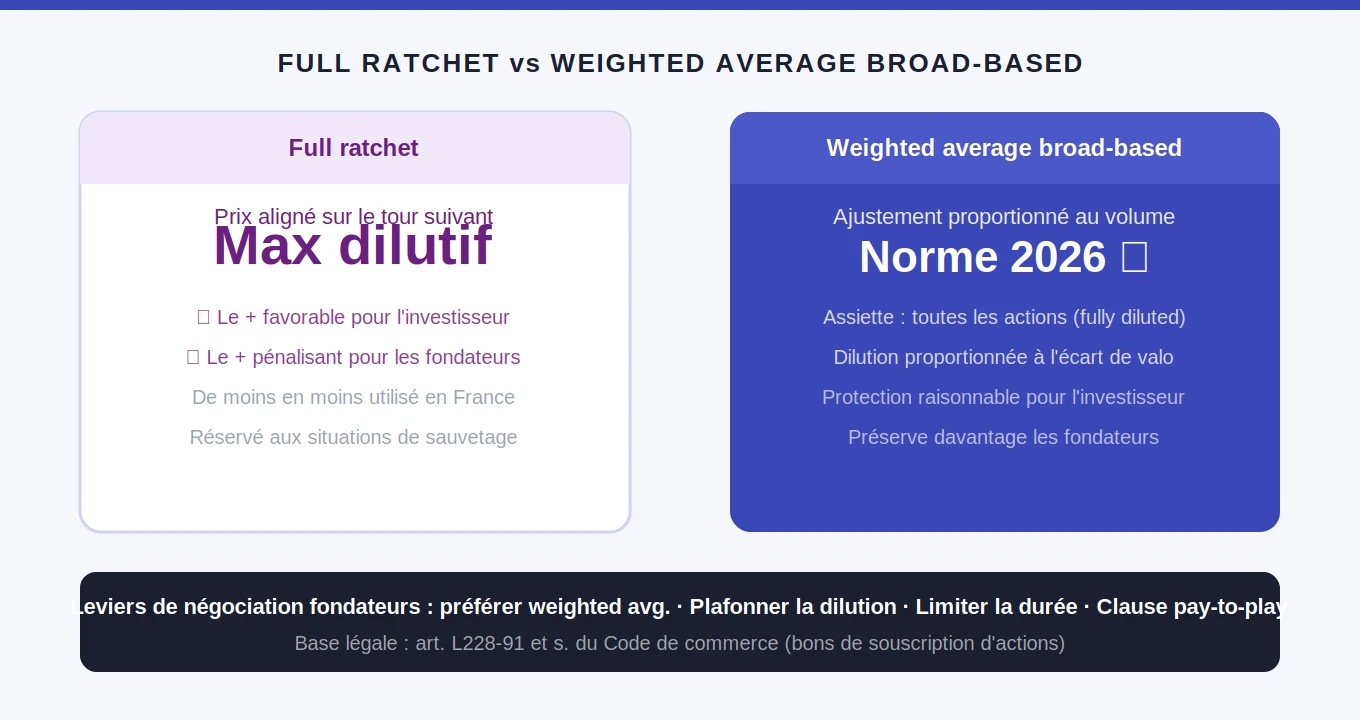
| Critère | Full ratchet | Weighted average broad-based |
|---|---|---|
| Mécanisme | Aligne intégralement le prix de l'investisseur sur le prix du nouveau tour | Pondère l'ajustement selon le volume du nouveau tour vs. le capital existant |
| Impact dilutif sur les fondateurs | Maximum — très défavorable | Proportionné — moins pénalisant |
| Fréquence d'usage (2026) | Rare, réservé aux situations de sauvetage | Norme de marché en France |
| Assiette de calcul | Prix du nouveau tour uniquement | Ensemble des actions en circulation (fully diluted) |
Exemple chiffré : full ratchet vs weighted average
Exemple concret : Un investisseur entre au seed en souscrivant 3 000 actions à 100 € (valorisation 1,5 M€). 18 mois plus tard, la société lève en down round à 50 € par action. Avec un full ratchet, l'investisseur a droit à des BSA lui permettant de souscrire autant d'actions supplémentaires que nécessaire pour que son prix de revient moyen descende à 50 €, soit 3 000 actions supplémentaires — sa participation double, diluant fortement les fondateurs. Avec un weighted average broad-based, l'ajustement est pondéré par la taille relative du down round : l'investisseur obtient significativement moins d'actions supplémentaires, préservant davantage la participation des fondateurs.
Narrow-based et broad-based : une nuance importante
Le weighted average ratchet peut être calculé sur une base "narrow" (uniquement certaines actions) ou "broad" (toutes les actions en circulation, y compris les BSPCE, BSA et options non encore exercés). Plus l'assiette est large (broad-based), plus l'ajustement est modéré et moins la dilution des fondateurs est importante. En pratique, le broad-based weighted average est la formule retenue par les praticiens français comme point de départ de négociation.
Quel impact du BSA ratchet sur les fondateurs et les salariés ?
L'activation d'un ratchet dilue mécaniquement les fondateurs et les détenteurs de BSPCE ou stock-options, car de nouvelles actions sont créées au profit de l'investisseur protégé sans que les autres actionnaires ne puissent proportionnellement y souscrire. Cette dilution peut être significative en cas de full ratchet ou de down round important. Les salariés bénéficiaires de BSPCE voient la valeur économique de leurs bons diminuer, même si leur nombre reste inchangé.
Quels leviers de négociation pour les fondateurs ?
- Préférer le broad-based weighted average au full ratchet — c'est la priorité absolue.
- Plafonner la dilution résultant du ratchet (cap en pourcentage du capital).
- Limiter la durée de validité de la clause (jusqu'au prochain tour seulement, pas indéfiniment).
- Insérer une clause pay-to-play : l'investisseur perd le bénéfice du ratchet s'il ne participe pas au down round, ce qui l'incite à soutenir la société dans les moments difficiles.
- Prévoir un mécanisme de relution du pool salarié pour protéger les détenteurs de BSPCE de la dilution induite par le ratchet.
Anticiper l'impact d'un ratchet sur sa cap table
Accepter une clause de ratchet sans en modéliser l'impact est l'une des erreurs les plus fréquentes dans les négociations early-stage. L'effet dilutif d'un full ratchet lors d'un down round à 50 % peut être spectaculaire et remettre en cause l'attractivité du plan d'actionnariat salarié existant. Pour simuler l'impact d'une clause de ratchet sur sa cap table et comparer plusieurs scénarios de valorisation future, des outils dédiés permettent de modéliser précisément la dilution par étape et par acteur.
FAQ : questions fréquentes sur le BSA ratchet
Le BSA ratchet est-il systématique dans une levée de fonds ?
Non, il s'agit d'une clause négociée au cas par cas. En 2026, le full ratchet est de plus en plus rare et réservé aux situations de sauvetage ou aux investisseurs disposant d'un fort pouvoir de négociation. Le weighted average broad-based est davantage la norme pour les tours seed et série A standards en France.
Un BSA ratchet peut-il être limité dans le temps ?
Oui, et il est fortement recommandé de le faire. Prévoir une durée de validité limitée — par exemple jusqu'au tour de financement suivant — évite que la clause ne continue à s'appliquer indéfiniment aux tours ultérieurs. Sans limitation temporelle, chaque nouveau tour en dessous de la valorisation initiale pourrait déclencher une nouvelle activation du ratchet.
Quel est le risque fiscal d'un BSA ratchet mal valorisé ?
Un risque de requalification existe si l'administration fiscale considère que les BSA ont été attribués à un prix insuffisant par rapport à leur valeur réelle au moment de l'émission. Cette requalification peut entraîner des conséquences fiscales pour la société (rappel d'IS) et pour le bénéficiaire (imposition en revenus d'activité plutôt qu'en plus-values). Une valorisation rigoureuse des BSA au moment de leur émission est indispensable.
Le ratchet peut-il aussi bénéficier aux fondateurs ?
En pratique, le ratchet est presque exclusivement négocié au profit des investisseurs financiers. Il est rare qu'un mécanisme équivalent soit prévu en faveur des fondateurs dans les pactes d'actionnaires français. En revanche, les fondateurs peuvent négocier des mécanismes de protection indirecte, comme le plafonnement de la dilution issue du ratchet ou la clause pay-to-play conditionnant le bénéfice du ratchet à la réinvestissement de l'investisseur.
Conclusion
Le BSA ratchet est un outil puissant de protection des investisseurs, dont l'impact dilutif sur les fondateurs et les salariés doit être anticipé et négocié avec soin avant toute signature. Privilégier le weighted average broad-based, limiter la durée et introduire une clause pay-to-play sont les trois réflexes fondamentaux pour les fondateurs. La modélisation de l'impact sur la cap table fully diluted est indispensable avant d'accepter une telle clause.
Simulez l'impact des instruments dilutifs sur votre cap table avec une plateforme dédiée →
Sources
- [1] Articles L228-91 et suivants du Code de commerce (régime des bons de souscription d'actions, base légale du BSA ratchet) — https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000005634379/LEGISCTA000006161296/