En bref
- Augmenter le capital social peut se faire de 3 façons : par apport en numéraire (versement d'argent), par apport en nature (apport de biens), ou par incorporation de bénéfices ou réserves déjà présents dans les fonds propres.
- Seule l'incorporation de réserves n'implique aucun apport nouveau : c'est un reclassement comptable interne qui n'affecte pas la trésorerie de la société.
- Toute augmentation de capital nécessite une décision de l'AGE, une modification des statuts, la publication d'un avis modificatif et un dépôt au greffe.
- Un commissaire aux apports est en principe obligatoire pour les apports en nature, sauf dispense possible à l'unanimité sous conditions.
- Le capital social existant doit être intégralement libéré avant toute nouvelle augmentation de capital en numéraire, sous peine de nullité de l'opération [1] [2].
Augmenter le capital social d'une société peut répondre à des besoins très différents : accueillir un investisseur, renforcer les fonds propres sans apport externe, apporter un actif en contrepartie de titres, ou financer un projet de croissance. Trois méthodes distinctes répondent à ces situations. Ce guide présente les 3 méthodes et leurs différences, la procédure commune à respecter dans tous les cas, les questions de commissaire aux apports et les conditions préalables indispensables.
Les 3 méthodes pour augmenter le capital social
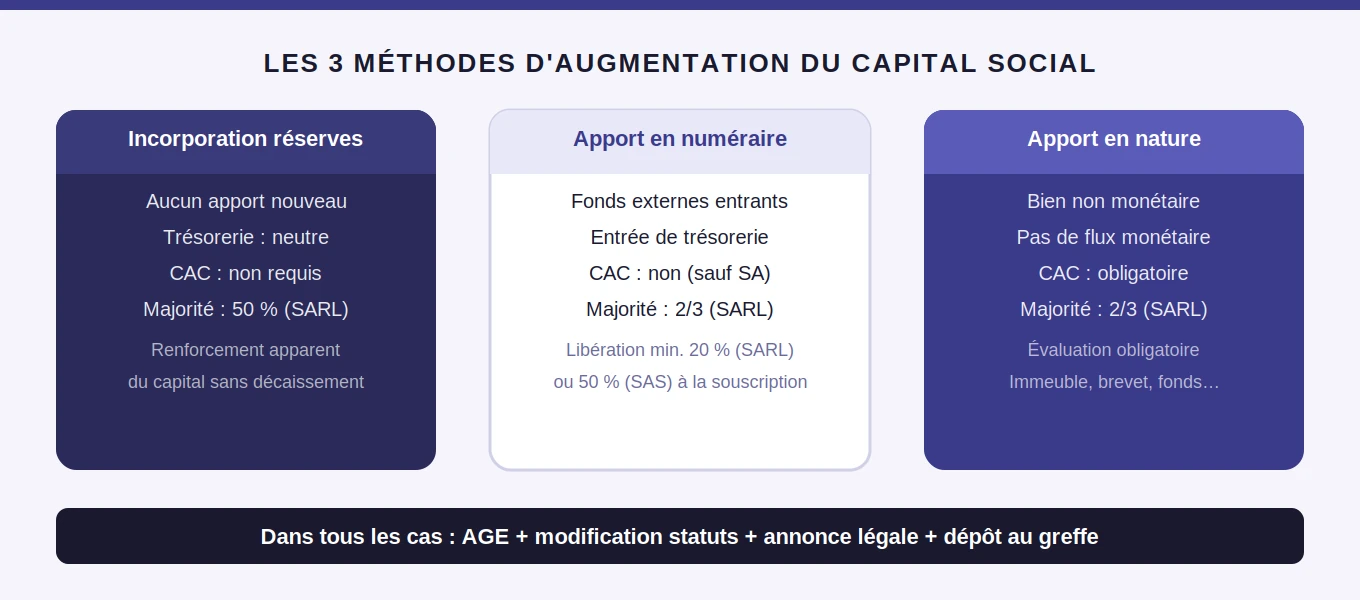
| Méthode | Apport nouveau ? | Impact trésorerie | Commissaire aux apports | Cas d'usage principal |
|---|---|---|---|---|
| Apport en numéraire | Oui (argent) | Entrée de trésorerie | Non | Levée de fonds, renforcement des fonds propres |
| Apport en nature | Oui (bien) | Aucun flux monétaire | En principe obligatoire | Apport d'un fonds de commerce, brevet, immeuble |
| Incorporation de réserves | Non | Aucun | Non requis | Renforcement apparent du capital sans apport |
L'augmentation de capital en numéraire : la méthode la plus courante
Cette méthode consiste à faire entrer des fonds nouveaux dans la société, soit par les associés existants (au prorata ou non de leur participation), soit par de nouveaux investisseurs. Lors d'une levée de fonds, elle s'accompagne souvent d'une prime d'émission lorsque la valorisation de la société est supérieure à la valeur nominale de ses titres. Les associés existants disposent en principe d'un droit préférentiel de souscription (DPS) leur permettant de maintenir leur participation proportionnelle, sauf renonciation expresse.
Dans une SAS ou une SA, les actions de numéraire émises lors d'une augmentation de capital doivent être libérées, à la souscription, d'au moins un quart de leur valeur nominale et de la totalité de la prime d'émission [3]. Ces règles diffèrent de celles applicables à la constitution de la société. Les étapes détaillées sont présentées dans notre guide de l'émission d'actions nouvelles en numéraire.
L'augmentation de capital en nature : apport de biens
Cette méthode consiste à apporter un bien non monétaire — immeuble, fonds de commerce, brevet, titres de participation — en contrepartie de l'émission de titres nouveaux. L'évaluation du bien est déterminante : la société ne peut pas émettre de titres dont la valeur totale excéderait la valeur réelle du bien apporté. C'est pourquoi l'intervention d'un commissaire aux apports est généralement obligatoire pour certifier cette valorisation.
Faut-il un commissaire aux apports pour augmenter le capital ?
La nomination d'un commissaire aux apports ne concerne que les apports en nature : elle n'est pas requise pour une augmentation en numéraire. Elle peut être écartée à l'unanimité des associés lorsque deux conditions cumulatives sont réunies : aucun apport en nature individuel ne dépasse 30 000 €, et la valeur totale de l'ensemble des apports en nature ne représente pas plus de la moitié du capital social post-augmentation.
À retenir — La procédure commune en 6 étapes :
- Convoquer une assemblée générale extraordinaire selon les formes statutaires.
- Voter la résolution à la majorité requise (2/3 en SARL, statuts pour la SAS, sauf 50 % pour l'incorporation de réserves).
- Rédiger le procès-verbal de l'AGE et constater l'augmentation de capital.
- Modifier les statuts pour refléter le nouveau montant du capital.
- Publier un avis modificatif dans un support habilité à recevoir des annonces légales.
- Déposer le dossier au greffe via le guichet unique de l'INPI pour mise à jour du Kbis.
Le droit préférentiel de souscription des associés existants
Pour une augmentation en numéraire, les associés existants bénéficient en principe d'un droit préférentiel de souscription proportionnel à leur participation actuelle. Ce droit leur permet de souscrire à l'augmentation au prorata et d'éviter la dilution. Pour permettre l'entrée de nouveaux investisseurs, les associés existants peuvent y renoncer collectivement ou individuellement, par résolution de l'AGE ou par acte séparé.
Un préalable indispensable : la libération complète du capital existant
Aucune augmentation de capital en numéraire ne peut être réalisée tant que le capital social existant n'a pas été intégralement libéré par les associés [1] [2]. Cette règle est impérative : toute augmentation réalisée en méconnaissance de cette condition est nulle. Elle peut constituer un obstacle imprévu lors d'une levée de fonds si une partie du capital de constitution n'a pas encore été versée.
Approfondir chaque méthode selon votre situation
Cet article présente la vue d'ensemble des trois méthodes. Pour aller plus loin sur chaque cas spécifique : l'augmentation de capital par incorporation de réserves fait l'objet d'un guide dédié sur les seuils de majorité allégée (50 % en SARL) et la neutralité fiscale de l'opération ; la prime d'émission est détaillée dans un guide complet sur son calcul (formule prix d'émission − valeur nominale), sa comptabilisation au compte 1041 et son régime fiscal. Si votre situation implique des réserves à mobiliser, commencer par calculer sa réserve légale mobilisable pour une incorporation est une première étape utile pour déterminer les montants disponibles.
FAQ : questions fréquentes sur l'augmentation du capital social
Quelle majorité pour voter une augmentation de capital ?
La majorité requise dépend de la forme sociale et de la méthode. En SARL : les deux tiers des parts pour un apport en numéraire ou en nature, et 50 % pour une incorporation de bénéfices ou réserves (majorité allégée prévue par l'art. L223-32 du Code de commerce). En SAS : les statuts fixent librement la majorité applicable aux modifications statutaires, sans seuil légal imposé.
Peut-on combiner plusieurs méthodes dans une même opération ?
Oui. Une société peut par exemple augmenter son capital à la fois par apport en numéraire de nouveaux investisseurs et par incorporation partielle de réserves dans le cadre d'une même résolution d'AGE. Ces deux augmentations simultanées peuvent être décidées et constatées par un seul procès-verbal, avec dépôt unique au greffe, sous réserve de respecter les majorités requises pour chacune des méthodes.
Quels sont les frais d'une augmentation de capital ?
Les frais comprennent les frais de greffe, la publication de l'annonce légale, soumise à un tarif réglementé, et le cas échéant les honoraires d'un commissaire aux apports ou d'un conseil. Une augmentation simple par incorporation de réserves reste peu coûteuse ; une levée de fonds avec entrée d'investisseurs et prime d'émission implique généralement des frais juridiques plus importants, selon la complexité de l'opération.
L'augmentation de capital est-elle toujours dilutive pour les associés existants ?
Non. Si les associés existants exercent leur droit préférentiel de souscription au prorata de leur participation actuelle, aucune dilution ne se produit : chacun maintient son pourcentage de détention. De même, une augmentation par incorporation de réserves avec attribution gratuite de titres nouveaux aux associés au prorata de leurs participations existantes est par nature non dilutive — chaque associé voit son nombre de titres augmenter proportionnellement.
Conclusion
Le choix de la méthode d'augmentation de capital dépend des besoins de financement, de la disponibilité de réserves internes et de la stratégie d'ouverture du capital à de nouveaux investisseurs. L'incorporation de réserves est la méthode la plus simple et la moins coûteuse — sans apport nouveau, sans commissaire aux apports, fiscalement neutre. L'apport en numéraire est la méthode de référence pour les levées de fonds. L'apport en nature reste adapté aux situations où un bien doit être apporté en contrepartie de titres. Dans tous les cas, la procédure AGE, la publication légale et le dépôt au greffe sont incontournables.
Structurez et sécurisez vos opérations sur capital avec une plateforme dédiée →
Sources
- [1] Article L223-7 du Code de commerce (libération préalable du capital avant augmentation en SARL) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006222923
- [2] Article L225-131 du Code de commerce (libération intégrale du capital avant émission d'actions nouvelles en numéraire, SA et SAS) — Légifrance
- [3] Article L225-144 du Code de commerce (libération des actions de numéraire lors d'une augmentation de capital) — Légifrance