En bref
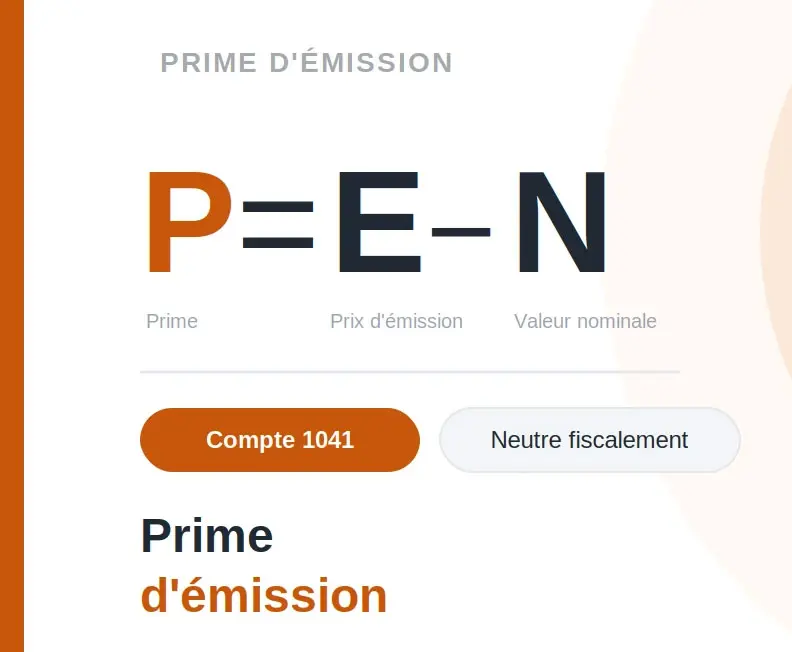
- La prime d'émission est l'écart entre le prix d'émission payé par un nouvel investisseur et la valeur nominale des titres souscrits. Elle protège les associés historiques contre une dilution injustifiée.
- Elle n'est pas obligatoire : elle n'a d'intérêt que si la société a déjà pris de la valeur depuis sa création et que de nouveaux investisseurs entrent au capital.
- La formule est simple : prime d'émission = (prix d'émission − valeur nominale) × nombre de titres souscrits.
- Elle est comptabilisée au compte 1041 « Primes d'émission » dans les capitaux propres au passif du bilan, distinctement du capital social.
- L'opération est fiscalement neutre pour la société : la prime ne constitue pas un produit imposable à l'impôt sur les sociétés [1].
Lorsqu'une société ayant déjà pris de la valeur ouvre son capital à de nouveaux investisseurs, la prime d'émission permet de compenser l'écart entre la valeur nominale des titres et leur valeur économique réelle. Sans elle, un nouvel entrant accèderait aux réserves accumulées par les fondateurs à un coût sous-évalué, au détriment des associés historiques. Ce guide présente la définition et la formule de calcul de la prime d'émission, son traitement comptable au compte 1041, son régime fiscal et les formalités à accomplir après l'opération.
Qu'est-ce qu'une prime d'émission et pourquoi la prévoir ?
La prime d'émission est la somme versée par un nouvel associé ou actionnaire en plus du montant correspondant à la valeur nominale des titres qu'il souscrit lors d'une augmentation de capital. Elle représente la contrepartie de l'accès aux réserves, bénéfices non distribués et plus-values latentes que la société a constitués avant son arrivée.
Elle n'est pas une obligation légale. Elle est facultative et ne s'impose qu'à partir du moment où la société a déjà pris de la valeur depuis sa création et que les associés souhaitent que les nouveaux entrants paient un prix reflétant cette valeur réelle. Pour une société nouvellement créée dont les réserves sont nulles, la prime d'émission est généralement inutile.
Prime d'émission et dilution : quel lien ?
Sans prime d'émission, un nouvel investisseur entrerait au même prix nominal que les associés fondateurs — sans tenir compte de la valeur que ces derniers ont créée depuis la constitution de la société. Il bénéficierait immédiatement, et gratuitement, d'une fraction des réserves accumulées. Sa participation diluerait économiquement les associés historiques bien au-delà de la dilution en capital.
Exemple concret : Une SAS est constituée avec un capital de 1 000 € (100 actions à 10 € de valeur nominale). Trois ans plus tard, elle a constitué 50 000 € de réserves. Un investisseur entre pour 20 % du capital en souscrivant 25 nouvelles actions. Sans prime d'émission, il paierait 250 € (25 × 10 €) et accèderait immédiatement à 20 % des 50 000 € de réserves, soit 10 000 € de valeur constituée par les fondateurs. La prime d'émission corrige ce déséquilibre en lui faisant payer la valeur réelle de sa participation.
Comment calculer une prime d'émission ?
La formule est la suivante :
Prime d'émission totale = (Prix d'émission − Valeur nominale) × Nombre de titres souscrits
Le prix d'émission est déterminé par l'assemblée générale extraordinaire sur la base de la valorisation retenue pour la société. La valeur nominale, elle, est fixée dans les statuts et ne change pas lors de l'opération.
| Étape | Données | Calcul | Résultat |
|---|---|---|---|
| 1. Identifier la valeur nominale | Fixée par les statuts | — | 10 €/action |
| 2. Fixer le prix d'émission | Valorisation de la société / nombre de titres | — | 50 €/action |
| 3. Calculer la prime unitaire | Prix d'émission − Valeur nominale | 50 € − 10 € | 40 €/action |
| 4. Calculer la prime totale | Prime unitaire × Nombre de titres | 40 € × 400 | 16 000 € |
| 5. Identifier l'apport au capital social | Valeur nominale × Nombre de titres | 10 € × 400 | 4 000 € |
| 6. Vérifier l'apport total | Capital social + Prime d'émission | 4 000 € + 16 000 € | 20 000 € |
Exemple chiffré de calcul d'une prime d'émission
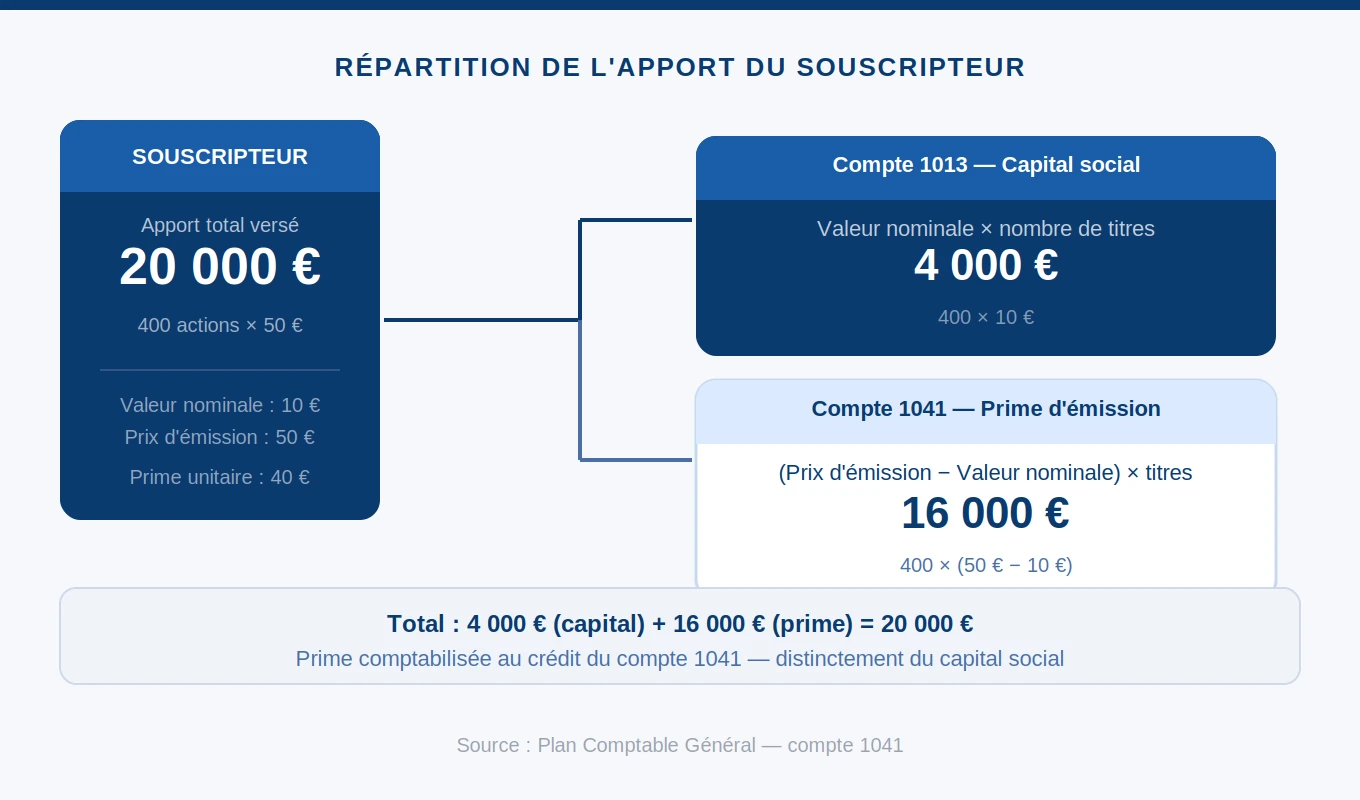
Une société émet 400 actions nouvelles d'une valeur nominale de 10 € à un prix d'émission de 50 €. La prime d'émission unitaire est de 40 €, soit un total de 16 000 € de prime pour un apport au capital social de 4 000 €. Le nouvel investisseur verse en tout 20 000 €, dont 4 000 € augmentent directement le capital social et 16 000 € sont comptabilisés en prime d'émission.
Qui décide du montant de la prime d'émission ?
Le montant est fixé par l'assemblée générale extraordinaire, sur la base d'une valorisation préalable de la société. Cette valorisation est généralement communiquée aux associés avant le vote pour leur permettre de se prononcer en connaissance de cause. En pratique, elle peut résulter d'une évaluation par un expert indépendant, d'une négociation entre les parties ou d'une méthode de valorisation convenue dans un pacte d'associés. L'AGE fixe à la fois le prix d'émission, le nombre de titres émis et, par différence avec la valeur nominale, le montant de la prime.
Comment comptabiliser une prime d'émission ?
La prime d'émission est enregistrée dans les capitaux propres au passif du bilan, au compte 1041 « Primes d'émission » du Plan Comptable Général, distinctement du compte 101 « Capital social ». Cette séparation est imposée par le PCG et reflète une différence de nature juridique fondamentale entre les deux postes.
À retenir — Les 2 écritures comptables principales :
- Débit 456 « Associés — opérations sur capital » pour le montant total souscrit (valeur nominale + prime)
- Crédit 1013 « Capital souscrit appelé non versé » pour le montant correspondant à la valeur nominale des titres émis
- Crédit 1041 « Primes d'émission » pour le montant de la prime d'émission
- Puis, lors du versement des fonds par le souscripteur : Débit 512 Banque / Crédit 456
Pourquoi séparer capital social et prime d'émission au bilan ?
Cette séparation reflète une nature juridique différente. Le capital social est soumis à un formalisme strict en cas de réduction et constitue une garantie légale pour les créanciers : il ne peut être réduit que par une décision d'AGE et selon une procédure protégeant les tiers. La prime d'émission, en revanche, est traitée comme un poste plus souple des capitaux propres : elle peut être incorporée au capital social lors d'une opération ultérieure, utilisée pour absorber des pertes, couvrir les frais d'augmentation de capital ou être distribuée aux associés sous conditions.
La prime d'émission peut également entrer dans la base de calcul du seuil de 10 % au-delà duquel les dividendes des gérants majoritaires de SARL sont soumis à cotisations sociales — une donnée à prendre en compte dans la stratégie de rémunération du dirigeant.
Quelle fiscalité pour la prime d'émission ?
La prime d'émission est fiscalement neutre pour la société qui la perçoit. Elle ne constitue pas un produit imposable à l'impôt sur les sociétés et n'entre pas dans la base de calcul du résultat fiscal : elle est traitée comme un apport externe, non comme un revenu d'exploitation [1].
Peut-on rembourser ou incorporer une prime d'émission ?
Oui, dans les deux cas — mais sous des conditions strictes qu'il ne faut pas négliger.
Incorporation au capital : la prime d'émission peut être incorporée au capital social lors d'une augmentation de capital ultérieure par incorporation de réserves. L'opération suit alors les mêmes règles que l'incorporation de bénéfices ou réserves, avec une majorité allégée à 50 % en SARL et une neutralité fiscale totale.
Remboursement aux associés : la prime peut être distribuée aux associés par décision de l'AGE. Mais pour que ce remboursement soit traité comme un remboursement d'apport — et non comme un dividende imposable — l'article 112, 1° du CGI impose une condition stricte : tous les bénéfices et toutes les réserves distribuables (à l'exception de la réserve légale) doivent avoir été préalablement distribués. À défaut, la distribution est requalifiée en revenus distribués et soumise au PFU à 31,4 % ou au barème progressif selon le choix de l'associé.
Mettre à jour la cap table et les registres après l'opération
L'émission de nouveaux titres avec prime d'émission modifie la répartition du capital et impacte directement la table de capitalisation. Chaque nouveau titre émis, chaque valorisation implicite résultant du prix d'émission, doit être reflété dans la cap table pour garantir la cohérence entre la documentation juridique et la réalité économique de l'actionnariat. Pour structurer sa table de capitalisation et anticiper l'effet dilutif de chaque émission de titres — y compris celles assorties de primes d'émission élevées — des outils dédiés permettent de modéliser la répartition post-opération et de produire la documentation réglementaire associée.
Parallèlement, le registre des mouvements de titres doit être mis à jour sans délai pour que la qualité d'associé du nouvel entrant soit opposable à la société et aux tiers. Les statuts, si la répartition du capital y figure nominativement, doivent être modifiés et déposés au greffe via le guichet unique de l'INPI.
FAQ : questions fréquentes sur la prime d'émission
La prime d'émission est-elle obligatoire lors d'une augmentation de capital ?
Non, la prime d'émission est facultative. Elle n'a d'intérêt que si la société a déjà pris de la valeur depuis sa création et que les associés souhaitent que les nouveaux entrants paient un prix reflétant cette valeur économique réelle. Pour une société dont les réserves sont nulles ou dont la valeur réelle est proche de la valeur nominale des titres, la prime d'émission est inutile. Aucun texte légal ne l'impose : c'est une décision souveraine des associés réunis en AGE.
Une prime d'émission peut-elle être négative ?
Non. Par principe, une prime d'émission ne peut pas être négative. Le prix d'émission des titres nouveaux doit être au moins égal à leur valeur nominale — une émission en dessous de la valeur nominale (dite "en dessous du pair") est interdite en droit français. La prime d'émission est donc nécessairement nulle ou positive.
Qui paie la prime d'émission ?
C'est le nouvel associé ou actionnaire qui souscrit aux titres nouveaux lors de l'augmentation de capital. Il verse à la société, en plus du montant correspondant à la valeur nominale des titres, la prime d'émission prévue par la résolution d'AGE. Ce versement s'effectue en une seule fois, sauf modalités spécifiques prévues par les statuts ou la résolution d'AGE.
La prime d'émission a-t-elle un impact sur les droits de vote ?
Non. Les droits de vote sont attachés au nombre de titres détenus, pas au montant versé en prime d'émission. Un associé qui souscrit 100 actions avec une prime d'émission élevée dispose exactement des mêmes droits de vote qu'un associé qui aurait souscrit 100 actions sans prime, à valeur nominale identique. La prime d'émission n'influence que la répartition comptable de l'apport entre capital social et capitaux propres — pas les droits politiques ou financiers attachés aux titres.
Conclusion
La prime d'émission est un outil clé pour structurer équitablement une augmentation de capital avec entrée de nouveaux investisseurs. Elle protège les associés historiques contre une dilution économique injustifiée, sans imposer de contraintes excessives sur la procédure — sa comptabilisation est simple, sa fiscalité est neutre pour la société, et sa mise en place ne nécessite pas d'intervention d'un commissaire aux apports. Elle génère en revanche des obligations documentaires précises : cap table à jour, registre des mouvements de titres, modification statutaire et dépôt au greffe.
Sources
- [1] Article 38 du Code général des impôts (détermination du bénéfice imposable, neutralité des apports en capital) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051336073