
Réforme des BSPCE : ce qui a changé, et quand
Décote d'illiquidité, PEA, scission du gain, seuil de détention : les réformes successives du régime des BSPCE et le régime applicable à vos bons.
En bref
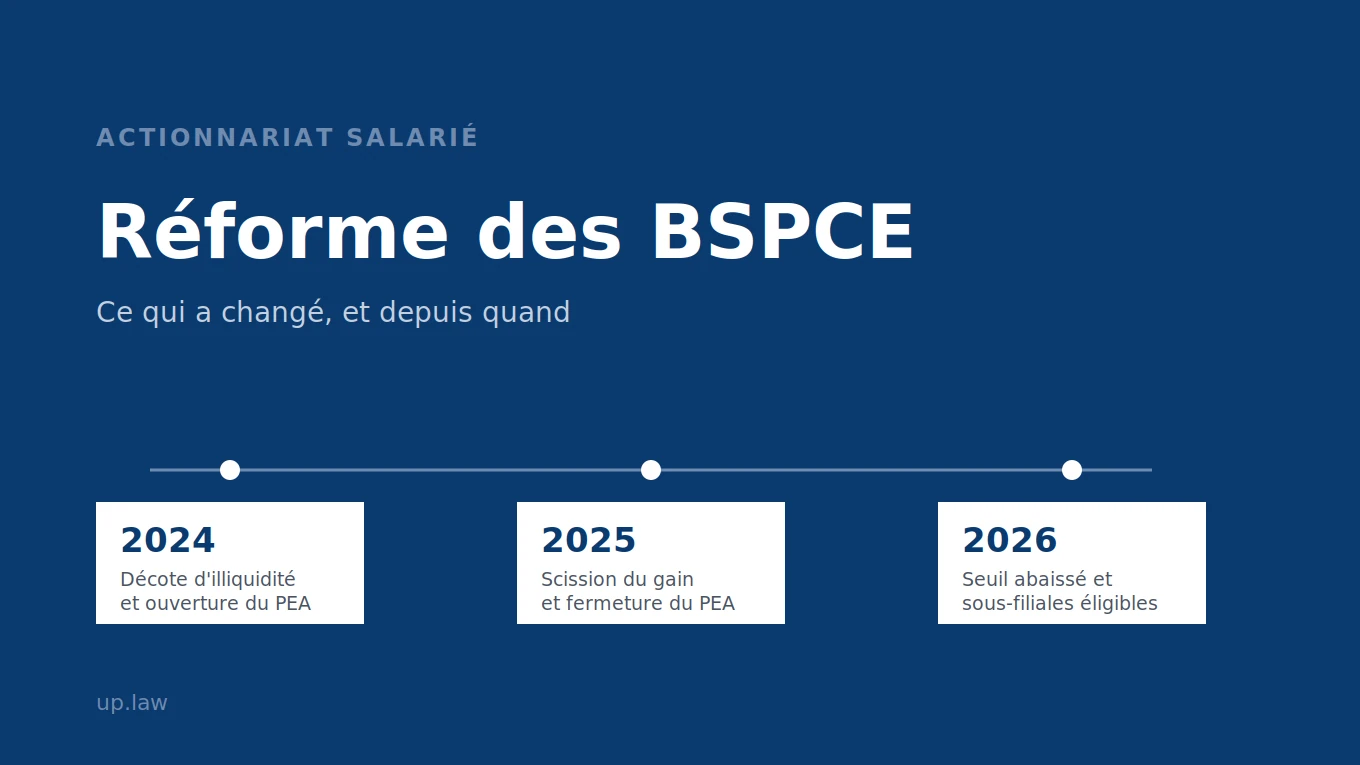
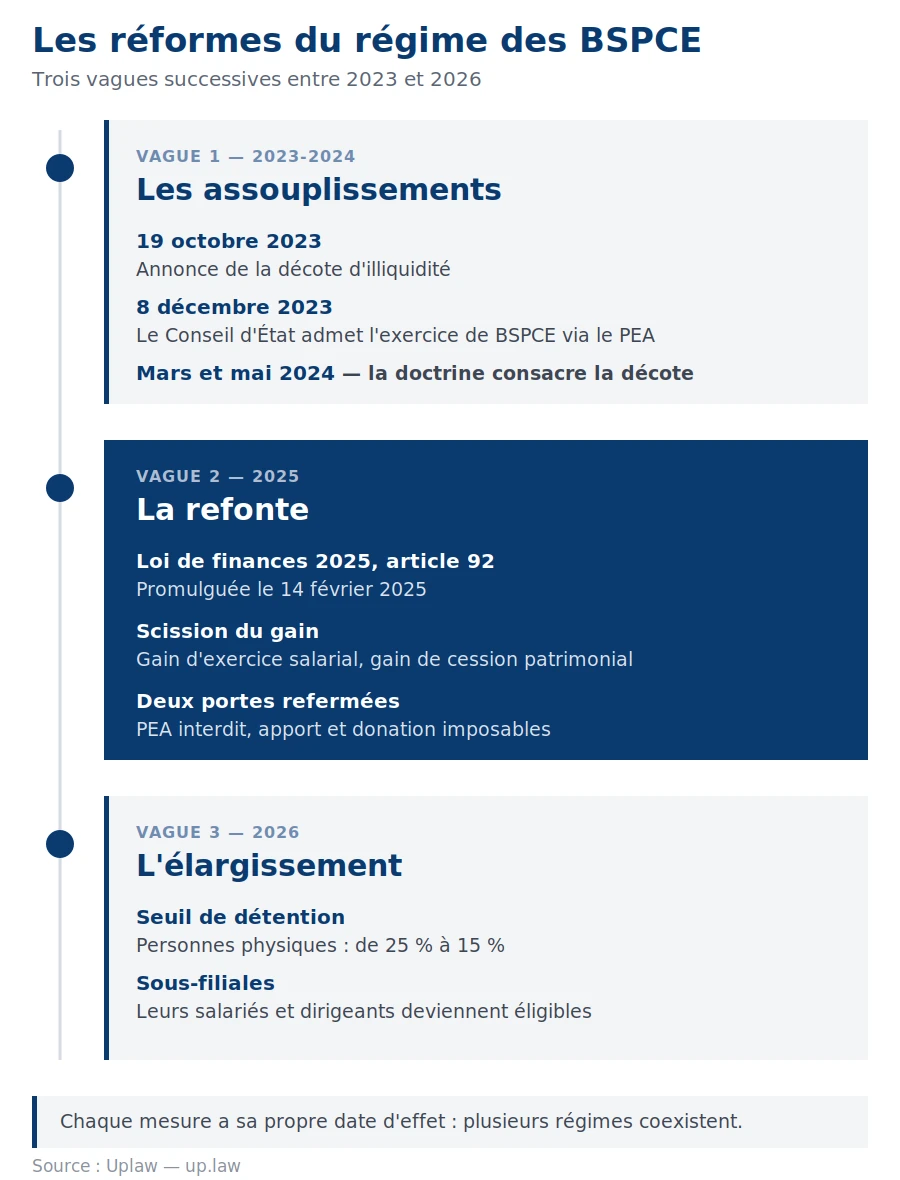
- Le régime des BSPCE a connu trois vagues d'évolution : des avancées jurisprudentielles et doctrinales en 2023-2024, une refonte législative en 2025, un élargissement du périmètre en 2026.
- La loi de finances pour 2025 a scindé le gain en deux parts imposées différemment, et refermé deux portes que la jurisprudence venait d'ouvrir : le PEA et le sursis d'imposition en cas d'apport.
- La loi de finances pour 2026 a abaissé le seuil de détention par des personnes physiques et étendu le dispositif aux sous-filiales.
- Le régime applicable à vos bons dépend de leur date d'attribution et de la date de souscription des titres : plusieurs régimes coexistent aujourd'hui.
Peu de dispositifs fiscaux auront autant bougé en trois ans. Entre octobre 2023 et mai 2026, le régime des bons de souscription de parts de créateur d'entreprise a été successivement assoupli par la doctrine administrative, élargi par le Conseil d'État, refondu par le législateur, puis ajusté à nouveau. Le résultat est un empilement dans lequel il est difficile de savoir quelle règle s'applique à quels bons.
Cet article retrace chaque étape et indique, en fin de parcours, comment déterminer le régime applicable à votre situation. Pour le fonctionnement du dispositif lui-même, consultez notre guide pour les entreprises ou celui destiné aux bénéficiaires.
Le point de départ : le régime avant 2025
Jusqu'à la loi de finances pour 2025, le gain issu de l'exercice de BSPCE formait un bloc unique. Il était calculé à la cession des titres, comme la différence entre le prix de cession et le prix d'exercice, et imposé selon les modalités de l'article 163 bis G du Code général des impôts : un taux d'impôt sur le revenu de 12,8 %, porté à 30 % lorsque le bénéficiaire exerçait son activité dans la société depuis moins de trois ans, augmenté des prélèvements sociaux.
Ce régime était simple, mais deux questions restaient ouvertes : peut-on loger des BSPCE dans un plan d'épargne en actions, et peut-on appliquer une décote au prix d'exercice pour tenir compte de l'illiquidité des titres de startups ? Ce sont ces deux questions qui ont mis le dispositif en mouvement.
2023-2024 : les avancées jurisprudentielles et doctrinales
La décote d'illiquidité
Le 19 octobre 2023, à l'occasion des dix ans de la French Tech, le ministre délégué chargé de la Transition numérique annonce la reconnaissance d'une décote d'illiquidité sur le prix de souscription des actions issues de l'exercice de BSPCE. L'idée est d'admettre que les titres d'une société non cotée, soumis à des clauses de blocage et sans marché organisé, valent moins qu'une valorisation théorique ne le suggère.
Cette annonce s'est traduite par une mise à jour de la doctrine administrative en mars 2024, qui consacre l'application d'une telle décote. Elle vient s'ajouter, le cas échéant, à la décote pour droits différenciés, qui tient compte de l'écart entre les actions ordinaires souscrites par les salariés et les actions de préférence détenues par les investisseurs.
Cette décote n'est ni automatique ni forfaitaire. Elle suppose une évaluation motivée, appuyée sur les caractéristiques propres de la société : stade de développement, restrictions statutaires ou extrastatutaires à la cession, absence de perspective de liquidité à court terme. Son ampleur se justifie au cas par cas, et la sécuriser par une valorisation indépendante reste la pratique recommandée.
L'ouverture du PEA, puis sa fermeture
Par une décision du 8 décembre 2023, le Conseil d'État a admis qu'un contribuable pouvait utiliser les liquidités de son plan d'épargne en actions pour exercer des BSPCE. L'administration en a tiré les conséquences en mai 2024, en supprimant de sa doctrine le paragraphe qui excluait les BSPCE et les titres issus de leur exercice des plans d'épargne.
Cette ouverture aura duré moins d'un an : la loi de finances pour 2025 l'a refermée, et avec effet rétroactif. Les bons attribués ou exercés à compter du 10 octobre 2024 ne peuvent plus être logés dans un PEA ou un plan d'épargne salariale, pas plus que les titres souscrits en exercice de ces bons.
Le sursis d'imposition en cas d'apport
Début 2024, le Conseil d'État a également censuré la doctrine qui refusait le bénéfice du sursis d'imposition de l'article 150-0 B du CGI à l'apport de titres issus de BSPCE. Là encore, le législateur est intervenu en sens inverse : depuis la loi de finances pour 2025, l'apport de tels titres à une société soumise à l'impôt sur les sociétés rend le gain d'exercice immédiatement imposable, alors même qu'aucune liquidité n'est perçue. La donation produit le même effet.
2025 : la refonte par la loi de finances
L'article 92 de la loi n° 2025-127 du 14 février 2025 a remanié l'article 163 bis G du CGI. Sa mesure centrale est la scission du gain en deux composantes, applicable aux titres souscrits en exercice de BSPCE à compter du 1er janvier 2025.
| Composante | Définition | Régime |
|---|---|---|
| Gain d'exercice | Valeur des titres au jour de l'exercice, diminuée du prix d'exercice | Nature salariale. Impôt sur le revenu à 12,8 %, ou 30 % en deçà de trois ans d'activité dans la société, sans abattement |
| Gain de cession | Prix de cession, diminué de la valeur des titres au jour de l'exercice | Plus-value mobilière, article 150-0 A du CGI, avec accès aux mécanismes de report et de sursis |
Un point mérite d'être souligné, car il a suscité une inquiétude considérable au moment du vote : le fait générateur de l'imposition reste la cession des titres. Exercer ses bons ne déclenche pas d'impôt. La réforme change la ventilation du gain, pas le moment où il devient imposable — sauf dans les cas d'apport et de donation évoqués plus haut.
Le régime des management packages
La même loi a créé, à l'article 163 bis H du CGI, un cadre applicable aux gains tirés de titres acquis en contrepartie de fonctions de salarié ou de dirigeant, qui requalifie en salaire la fraction excédant un plafond lié à la performance financière de la société. L'administration a précisé que les gains de cession de titres issus de BSPCE n'entrent pas par principe dans ce champ, son application reposant sur un faisceau d'indices. Le sujet mérite néanmoins d'être examiné pour les attributions atypiques et les profils de dirigeants.
2026 : l'élargissement du dispositif
Après la refonte fiscale, la loi de finances pour 2026 s'est attachée au périmètre du dispositif, dans un sens favorable cette fois. Ses dispositions visent les bons attribués à compter du 1er janvier 2026 et ont été commentées au BOFiP le 28 mai 2026.
- Le seuil de détention par des personnes physiques est abaissé de 25 % à 15 %. Cette condition, qui doit être remplie de manière continue depuis la création de la société, écartait du dispositif des entreprises dont le capital avait été fortement ouvert aux investisseurs institutionnels. L'assouplissement élargit sensiblement le nombre de sociétés éligibles.
- Le dispositif est étendu aux sous-filiales. Une société émettrice peut désormais attribuer des BSPCE aux salariés et dirigeants des sous-filiales détenues par ses filiales, sous réserve notamment qu'elle détienne au moins 75 % du capital ou des droits de vote de l'ensemble constitué par ces sociétés, et que les sous-filiales remplissent elles-mêmes les conditions d'éligibilité, à l'exception de celle tenant à la détention du capital.
La même loi a par ailleurs corrigé le mode de calcul du plafond de l'article 163 bis H, en retenant la valeur des titres à la date de souscription plutôt que le prix d'exercice. Les autres critères d'éligibilité restent inchangés : société par actions passible de l'impôt sur les sociétés, immatriculée depuis moins de quinze ans, non cotée ou d'une capitalisation inférieure à 150 millions d'euros.
Quel régime s'applique à vos bons ?
Chaque réforme retient sa propre date d'effet, et elles ne portent pas toutes sur le même fait : tantôt l'attribution des bons, tantôt la souscription des titres. Plusieurs régimes coexistent donc aujourd'hui au sein d'une même société.
| Règle | Date de référence | Seuil |
|---|---|---|
| Scission gain d'exercice / gain de cession | Souscription des titres en exercice des bons | À compter du 1er janvier 2025 |
| Interdiction du PEA et des plans d'épargne salariale | Attribution ou exercice des bons | À compter du 10 octobre 2024 |
| Seuil de détention abaissé à 15 % | Attribution des bons | À compter du 1er janvier 2026 |
| Extension aux sous-filiales | Attribution des bons | À compter du 1er janvier 2026 |
En pratique, cela suppose de connaître pour chaque ligne de votre plan la date d'attribution, la date d'exercice et la date de souscription des titres. C'est l'un des arguments en faveur d'un suivi structuré, dont la méthode est détaillée dans notre article sur le suivi des BSPCE.
Les informations périmées qui circulent encore
Beaucoup de contenus publiés en 2024 décrivaient une réforme alors à l'état de projet ou de piste de travail, dans des termes qui n'ont jamais été consacrés par un texte. Ces affirmations restent largement reprises. Les principales à écarter :
| Affirmation fréquente | Ce qu'il en est |
|---|---|
| Un abattement pour durée de détention pouvant atteindre 85 % | Aucun abattement de ce type ne s'applique au gain d'exercice, qui est imposé à taux forfaitaire. |
| Un plafond de chiffre d'affaires porté de 15 à 50 M€ | L'éligibilité aux BSPCE ne repose pas sur un critère de chiffre d'affaires. Le seuil de 150 M€ concerne la capitalisation boursière des sociétés cotées. |
| Une décote fixée à 40 % | La décote d'illiquidité est admise dans son principe, mais son taux n'est pas forfaitaire : il doit être justifié au cas par cas. |
| Un délai de détention ramené de 5 à 3 ans | Le seuil de trois ans qui existe concerne l'ancienneté du bénéficiaire dans la société, et détermine le taux applicable au gain d'exercice — pas une durée de détention des titres. |
| Des BSPCE logeables dans un PEA | Vrai entre mai 2024 et la loi de finances 2025, faux depuis, pour les bons attribués ou exercés à compter du 10 octobre 2024. |
| Un guichet unique en ligne et la suppression du rapport du commissaire aux comptes | Ces mesures de simplification ont été évoquées mais n'ont pas été consacrées par les textes intervenus depuis. |
Questions fréquentes
Qu'a changé la loi de finances 2025 pour les BSPCE ?
Son article 92 a scindé le gain en deux composantes : un gain d'exercice de nature salariale et un gain de cession relevant des plus-values mobilières, pour les titres souscrits à compter du 1er janvier 2025. Elle a également interdit le logement des BSPCE dans un PEA ou un plan d'épargne salariale et rendu le gain d'exercice immédiatement imposable en cas d'apport ou de donation.
Qu'a changé la loi de finances 2026 ?
Elle a élargi le dispositif sur deux points, pour les bons attribués à compter du 1er janvier 2026 : le seuil de détention du capital par des personnes physiques exigé de la société émettrice passe de 25 % à 15 %, et les salariés et dirigeants des sous-filiales deviennent éligibles, sous conditions. Elle a par ailleurs corrigé le calcul du plafond de l'article 163 bis H du CGI.
Qu'est-ce que la décote d'illiquidité sur les BSPCE ?
C'est une réduction appliquée au prix de souscription des actions, qui tient compte de la difficulté à céder librement des titres de société non cotée. Annoncée en octobre 2023 et consacrée par la doctrine administrative en mars 2024, elle n'est ni automatique ni forfaitaire : son taux doit être justifié au regard des caractéristiques de la société, ce qu'une valorisation indépendante permet de sécuriser.
Peut-on encore mettre des BSPCE dans un PEA ?
Non. Cette possibilité, ouverte par une décision du Conseil d'État du 8 décembre 2023 et reprise par la doctrine administrative en mai 2024, a été supprimée par la loi de finances pour 2025. L'interdiction vise les bons attribués ou exercés à compter du 10 octobre 2024, ainsi que les titres souscrits en exercice de ces bons.
Les réformes s'appliquent-elles aux bons déjà attribués ?
Cela dépend de la mesure. La scission du gain vise les titres souscrits en exercice de bons à compter du 1er janvier 2025, quelle que soit la date d'attribution des bons. L'interdiction du PEA vise les bons attribués ou exercés à compter du 10 octobre 2024. Les assouplissements de 2026 ne bénéficient qu'aux bons attribués à compter du 1er janvier 2026.
Le régime des BSPCE reste-t-il avantageux ?
Oui. Malgré la fermeture du PEA et du sursis d'apport, les BSPCE conservent leurs atouts principaux : gratuité à l'attribution, absence de cotisations sociales de droit commun, prix d'exercice figé et imposition différée à la cession. L'élargissement opéré en 2026 traduit d'ailleurs une volonté de développer le dispositif plutôt que de le restreindre.
Vos plans de BSPCE traversent plusieurs régimes
Uplaw conserve pour chaque ligne les dates d'attribution, d'exercice et de souscription, suit les calendriers de vesting bénéficiaire par bénéficiaire et tient à jour vos registres et votre table de capitalisation.
Cet article présente l'état du droit au 28 septembre 2026 à titre d'information générale. Il ne constitue pas un conseil fiscal personnalisé.
Sources
- Code général des impôts, articles 163 bis G, 163 bis H et 150-0 A — Légifrance
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 92 — Légifrance
- Loi de finances pour 2026, article 25 — Légifrance
- Conseil d'État, 8 décembre 2023, n° 482922
- BOFiP, BOI-RSA-ES-20-40-40, actualités ACTU-2025-00124 et du 28 mai 2026 — bofip.impots.gouv.fr
Plus d'articles similaires
BSPCE : le guide du bénéficiaire (fiscalité 2026)
BSPCE : le guide de mise en place pour les entreprises
Suivi des BSPCE : vesting, exercice et caducité
Gagnez en temps et en fiabilité
Adoptez dès maintenant une solution efficace de gestion de l'actionnariat.