En bref
La donation hors part successorale permet à un donateur d'avantager un héritier ou un tiers sans que ce don ne soit ensuite imputé sur sa part d'héritage. C'est un outil de transmission puissant — mais encadré. Ce guide présente la distinction avec la donation rapportable, le formalisme obligatoire, les limites imposées par la réserve héréditaire, la fiscalité applicable, et les particularités liées à la transmission de titres de société.
Donation rapportable ou hors part successorale : quelle différence ?
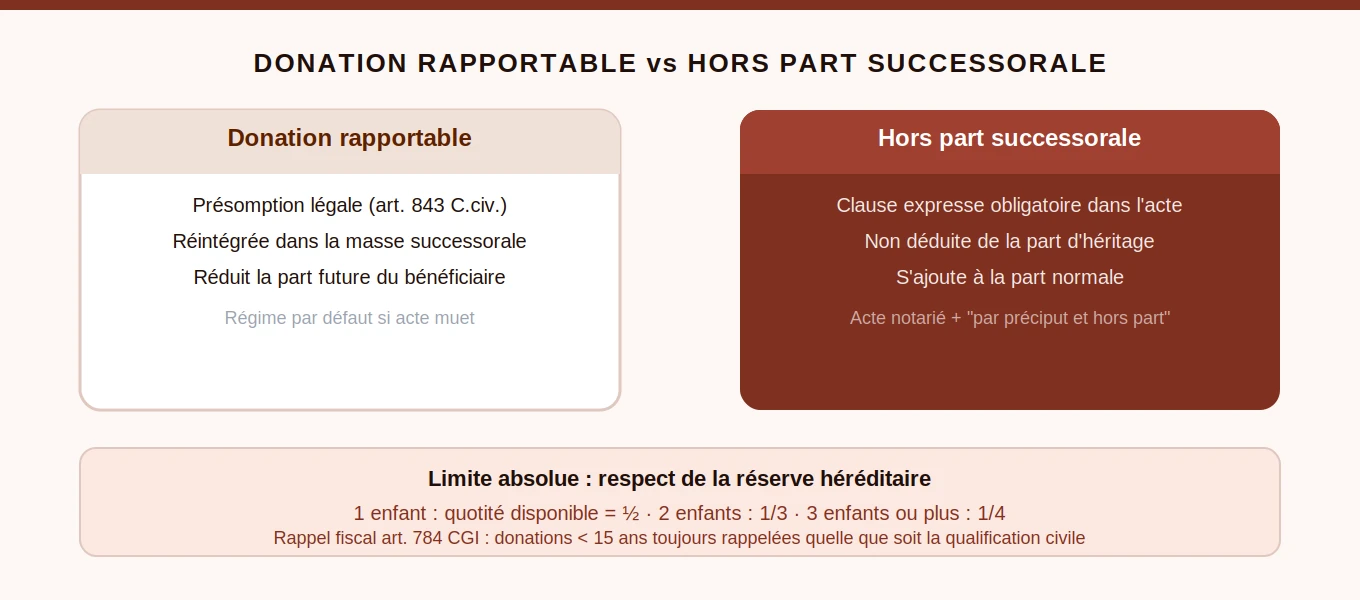
L'article 843 du Code civil pose une présomption simple : toute donation reçue par un héritier est réputée rapportable à la succession, sauf mention expresse contraire dans l'acte [1]. Le rapport consiste à réintégrer fictivement la valeur du don dans la masse successorale, pour calculer la part de chaque héritier avant le partage final.
| Critère | Donation rapportable | Donation hors part successorale |
|---|---|---|
| Présomption légale | Oui (art. 843 C. civ.) — régime par défaut | Non — nécessite une clause expresse |
| Traitement au décès | Réintégrée dans la masse successorale | Non déduite de la part d'héritage |
| Impact sur le partage | Réduit la part future du bénéficiaire | S'ajoute à la part normale |
| Formalisme requis | Acte notarié (art. 931 C. civ.) | Acte notarié + clause de dispense expresse |
| Limite | Quotité disponible (action en réduction possible) | Quotité disponible (idem) |
Pourquoi utiliser le terme "donation préciputaire" ?
L'expression "donation hors part successorale" a remplacé l'ancienne appellation latine "donation préciputaire" (de praecipere, prendre d'abord). Les deux expressions ont la même portée juridique et sont utilisées indifféremment par les praticiens. L'ancienne appellation reste fréquente dans les actes notariés sous la formule "par préciput et hors part successorale".
Quel formalisme pour une donation hors part successorale ?
Deux conditions cumulatives sont impératives :
- Acte notarié obligatoire : l'article 931 du Code civil impose l'acte authentique pour toute donation entre vifs, à peine de nullité. L'acte sous seing privé est sans valeur pour une donation, quelle que soit sa nature.
- Mention expresse de la dispense de rapport : l'acte doit contenir une clause stipulant explicitement que la donation est consentie hors part successorale. À défaut de cette mention, la présomption de rapport de l'article 843 s'applique et la donation est requalifiée en donation ordinaire rapportable, même si telle n'était pas l'intention des parties.
Exemple de clause type utilisée par les notaires
Formulation standard : "Cette donation est consentie par préciput et hors part successorale, avec dispense de rapport à la succession du donateur."
Cette clause doit figurer expressément dans l'acte authentique. Son absence entraîne automatiquement l'application du régime de droit commun — la donation est traitée comme rapportable lors du règlement de la succession.
Les limites imposées par la réserve héréditaire
La dispense de rapport ne permet pas de faire ce que la loi interdit : toute donation hors part successorale doit respecter la réserve héréditaire des autres héritiers réservataires. Si la donation excède la quotité disponible, les héritiers réservataires lésés peuvent exercer une action en réduction pour ramener le montant de la donation dans les limites autorisées.
À retenir — Calcul de la quotité disponible :
- 1 enfant : quotité disponible = 1/2 du patrimoine
- 2 enfants : quotité disponible = 1/3 du patrimoine
- 3 enfants ou plus : quotité disponible = 1/4 du patrimoine
La réserve héréditaire correspond au complément. Elle est partagée entre les héritiers réservataires.
Comment calculer la quotité disponible ?
Exemple concret : Un donateur disposant d'un patrimoine net de 600 000 € a 3 enfants. Sa quotité disponible est de 1/4, soit 150 000 €. Il souhaite faire une donation hors part successorale à l'un de ses enfants pour 200 000 €. Cette donation excède la quotité disponible de 50 000 €. Les deux autres enfants pourront exercer une action en réduction pour ramener la donation à 150 000 €, leur réserve étant préservée.
Quelle fiscalité pour une donation hors part successorale ?
Il faut distinguer soigneusement deux régimes qui obéissent à des règles différentes :
- Échappée civile : la donation hors part successorale n'est pas déduite de la part d'héritage du bénéficiaire au décès. Sur le plan civil, la dispense de rapport est totale.
- Rappel fiscal sur 15 ans : sur le plan fiscal, l'article 784 du CGI impose de rappeler toutes les donations reçues par un héritier dans les 15 années précédant le décès, pour calculer les droits de succession. Les abattements déjà utilisés lors des donations antérieures sont réputés consommés. Ce rappel fiscal s'applique que la donation soit rapportable ou hors part successorale — la dispense de rapport civil n'a aucun effet fiscal.
Sécuriser la transmission de titres de société par donation
Lorsque la donation hors part successorale porte sur des titres de société — parts sociales de SARL, actions de SAS — elle doit impérativement être répercutée dans les registres légaux de la société. L'acte notarié constatant la donation doit être transmis sans délai à la société pour permettre de mettre à jour le registre des mouvements de titres. Sans cette inscription, le transfert de propriété des titres n'est pas opposable à la société ni aux tiers, ce qui peut bloquer l'exercice des droits du donataire (droits de vote, dividendes) lors des assemblées générales suivantes.
FAQ : questions fréquentes sur la donation hors part successorale
Une donation hors part successorale peut-elle être remise en cause ?
Oui, si elle porte atteinte à la réserve héréditaire des autres héritiers : ceux-ci peuvent exercer une action en réduction pour ramener la donation dans les limites de la quotité disponible. Par ailleurs, une donation peut toujours être révoquée dans les cas prévus par la loi : ingratitude du donataire, inexécution des charges prévues dans l'acte, ou survenance d'un enfant pour les donations entre époux.
Un tiers non héritier peut-il bénéficier d'une donation hors part successorale ?
Oui. La donation hors part successorale s'applique aussi bien à un héritier qu'à un tiers étranger à la succession — un ami, un partenaire de vie non marié, une association. Dans ce cas, la notion de "rapport" ne s'applique pas (un tiers n'est pas héritier), mais la donation reste soumise aux limites de la quotité disponible et ne peut pas porter atteinte à la réserve héréditaire.
Faut-il obligatoirement passer par un notaire ?
Oui, sans exception. L'article 931 du Code civil impose l'acte notarié comme condition de validité de toute donation entre vifs. Un acte sous seing privé, même signé par les deux parties, est nul et ne produit aucun effet juridique. Il n'est pas possible de contourner cette exigence, y compris pour les donations de faible montant.
Quelle est la différence avec une donation-partage ?
La donation-partage répartit simultanément des biens entre plusieurs héritiers dans un même acte, en cristallisant leur valeur au jour de l'acte — ce qui évite les inégalités liées aux fluctuations de valeur ultérieures. La donation hors part successorale concerne en principe un seul bénéficiaire et vise à l'avantager par rapport aux autres héritiers. Les deux peuvent se combiner, mais leurs régimes et objectifs sont distincts.
Conclusion
La donation hors part successorale est un outil de transmission efficace mais soumis à un formalisme notarié strict et à des limites impératives — notamment la réserve héréditaire. La clause de dispense de rapport doit figurer expressément dans l'acte ; son absence requalifie automatiquement la donation en rapportable. Sur le plan fiscal, le rappel des donations de moins de 15 ans s'applique quoi qu'il en soit : l'avantage civil ne se traduit pas par une échappatoire fiscale.
Sécurisez la traçabilité de vos transmissions de titres avec une plateforme dédiée →
Sources
- [1] Article 843 du Code civil (présomption de rapport des donations à la succession) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006432756