En bref
- La participation est obligatoire pour les entreprises d'au moins 50 salariés pendant 5 années civiles consécutives. Son montant est calculé selon une formule légale imposée (RSP). L'intéressement est facultatif, basé sur des critères librement négociés.
- Depuis la loi de partage de la valeur de 2023, les entreprises de 11 à 49 salariés réalisant un bénéfice net fiscal d'au moins 1 % du chiffre d'affaires pendant 3 exercices consécutifs doivent mettre en place un dispositif de partage de la valeur, pour les exercices ouverts depuis le 1er janvier 2025.
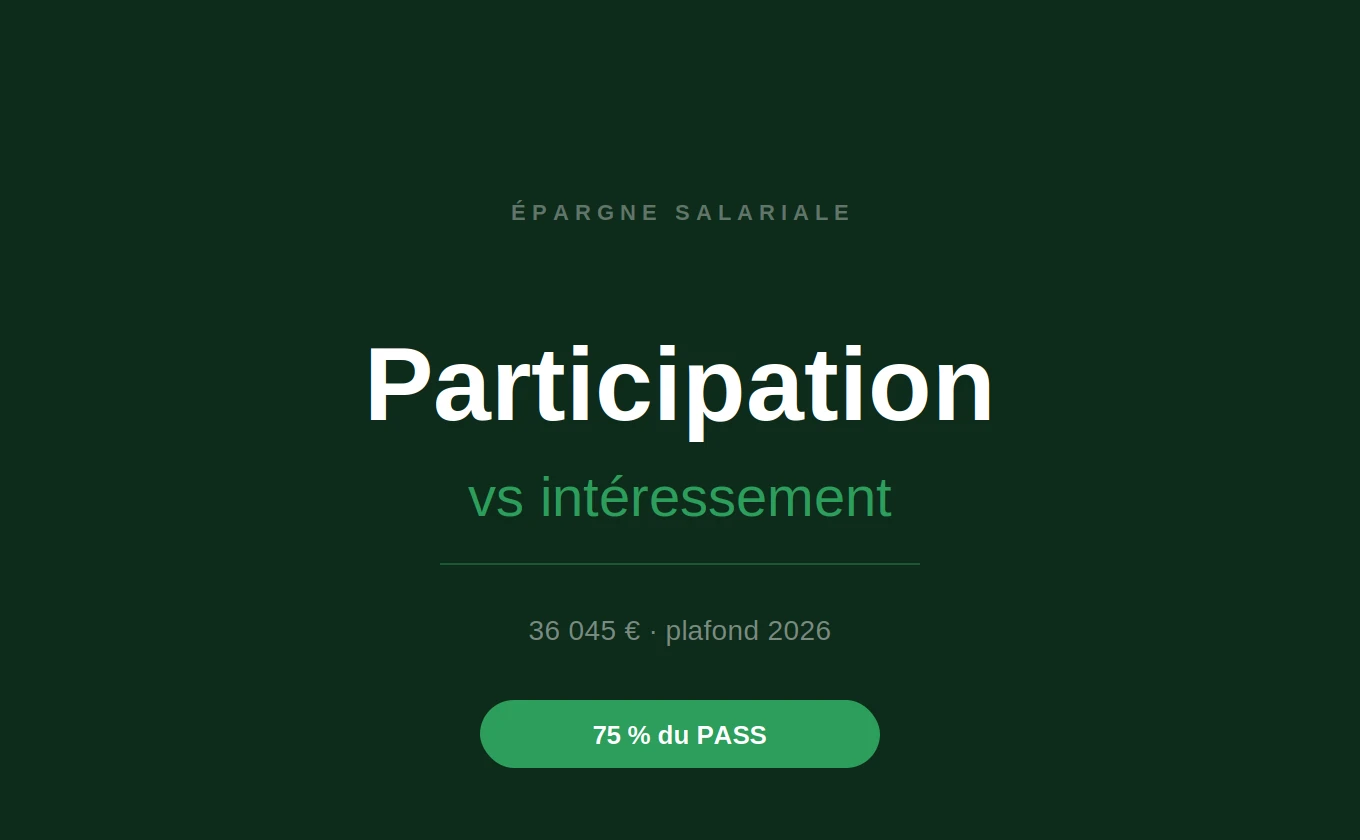
- Le plafond individuel est identique pour les deux dispositifs : 36 045 € en 2026 (75 % du PASS fixé à 48 060 €).
- Les deux dispositifs peuvent être cumulés dans la même entreprise sans obligation de choisir.
- Le placement des sommes dans un PEE ou un PER collectif permet une exonération d'impôt sur le revenu dans les plafonds légaux.
Intéressement et participation sont deux dispositifs d'épargne salariale souvent confondus, mais dont le régime juridique diffère sensiblement. La participation est une obligation légale calculée sur une formule imposée par la loi ; l'intéressement est un dispositif facultatif basé sur des objectifs librement négociés par accord d'entreprise. Ce guide présente les seuils d'obligation, les formules de calcul, les plafonds 2026, les options de placement et les conditions de cumul des deux dispositifs.
Participation et intéressement : qui est obligé de les mettre en place ?
| Dispositif | Seuil d'obligation | Caractère | Base de calcul |
|---|---|---|---|
| Participation | ≥ 50 salariés pendant 5 années civiles consécutives | Obligatoire | Formule légale RSP (imposée) |
| Intéressement | Toutes tailles (facultatif) | Facultatif | Formule librement négociée |
| Partage de la valeur (loi 2023) | 11 à 49 salariés, bénéfice ≥ 1 % CA pendant 3 exercices consécutifs | Obligatoire depuis 2025 | Au choix : participation, intéressement ou abondement PEE/PER |
Le nouveau seuil intermédiaire de 11 à 49 salariés depuis 2025
La loi pour le partage de la valeur du 29 novembre 2023 a introduit une obligation nouvelle pour les entreprises de taille intermédiaire. Les entreprises de 11 à 49 salariés qui réalisent un bénéfice net fiscal d'au moins 1 % de leur chiffre d'affaires pendant trois exercices consécutifs sont tenues, depuis le 1er janvier 2025, de mettre en place au moins un dispositif de partage de la valeur parmi les trois suivants : accord de participation, accord d'intéressement, ou abondement à un PEE ou PER collectif. Ce dispositif ne concerne que les exercices ouverts à compter de cette date.
Comment se calcule la participation aux bénéfices ?
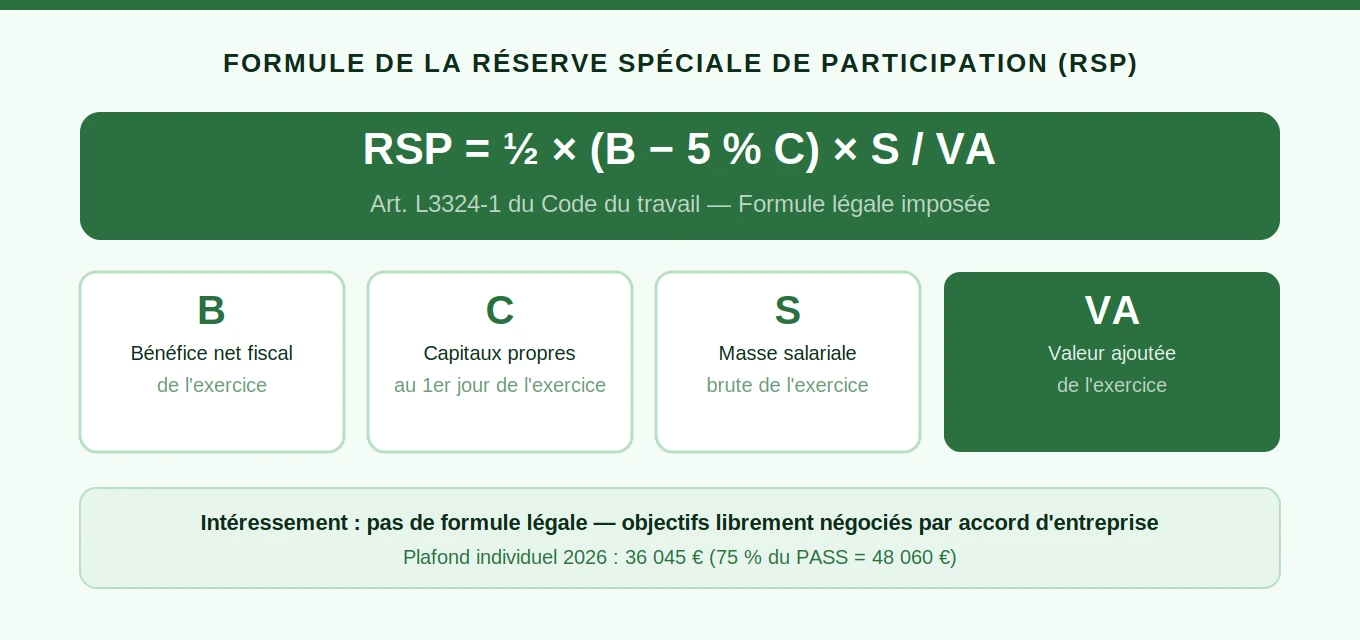
La formule légale de la Réserve Spéciale de Participation (RSP) est fixée par l'article L3324-1 du Code du travail :
Formule RSP :
RSP = ½ × (B − 5 % C) × S / VA
- B = bénéfice net fiscal de l'exercice
- C = capitaux propres (dont prime d'émission) au 1er jour de l'exercice
- S = masse salariale brute de l'exercice
- VA = valeur ajoutée de l'exercice (= somme de plusieurs postes du compte de résultat)
Exemple concret : Une société affiche un bénéfice net fiscal de 400 000 €, des capitaux propres de 500 000 €, une masse salariale de 800 000 € et une valeur ajoutée de 2 000 000 €.
RSP = ½ × (400 000 − 5 % × 500 000) × 800 000 / 2 000 000
RSP = ½ × (400 000 − 25 000) × 0,4
RSP = ½ × 375 000 × 0,4 = 75 000 € à répartir entre les salariés.
L'intéressement suit-il aussi une formule légale ?
Non. Contrairement à la participation, l'intéressement repose sur une formule librement négociée par accord d'entreprise — accord collectif, accord avec les délégués syndicaux, ou accord ratifié par les 2/3 du personnel en l'absence de représentants. Les critères sont choisis librement : chiffre d'affaires, résultat opérationnel, objectifs collectifs quantitatifs ou qualitatifs. C'est cette liberté qui explique les montants très variables d'une entreprise à l'autre pour des performances comparables.
Quels plafonds pour l'intéressement et la participation en 2026 ?
Le plafond individuel est identique pour les deux dispositifs. En 2026, avec un PASS fixé à 48 060 €, le plafond individuel est de 36 045 € (75 % du PASS). Ce plafond s'apprécie globalement sur l'ensemble des sommes perçues au titre des deux dispositifs cumulés.
Exemple concret : Un salarié perçoit 20 000 € d'intéressement et 25 000 € de participation la même année, soit un total de 45 000 €. Le plafond étant de 36 045 €, seuls 36 045 € peuvent bénéficier des avantages fiscaux et sociaux liés à ces dispositifs. Les 8 955 € excédentaires sont soumis aux cotisations et à l'IR dans les conditions de droit commun.
Que faire de ses primes : perception immédiate ou placement ?
Dans un délai de 15 jours suivant la communication de l'information sur les sommes attribuées, le salarié choisit entre deux options :
- Perception immédiate : les sommes sont soumises à l'impôt sur le revenu (mais exonérées de cotisations salariales hors CSG-CRDS).
- Placement sur un PEE ou PER collectif : exonération d'impôt sur le revenu dans les plafonds légaux. Les sommes sont bloquées (5 ans pour le PEE), sauf cas de déblocage anticipé.
L'abondement de l'employeur, un levier à ne pas négliger
Placer ses primes sur un plan d'épargne salariale peut déclencher l'abondement de l'employeur — une contribution complémentaire plafonnée à 300 % des versements du salarié et à un plafond annuel fixé par décret. Cet abondement est lui-même exonéré d'impôt sur le revenu et de cotisations sociales dans ses propres plafonds, ce qui en fait l'un des éléments de rémunération différée les plus avantageux fiscalement.
Peut-on cumuler intéressement et participation dans la même entreprise ?
Oui, de nombreuses entreprises combinent les deux dispositifs sans obligation de choisir l'un plutôt que l'autre. Le cumul permet d'offrir aux salariés une enveloppe globale de partage de la valeur plus importante, tout en associant une logique légale et obligatoire (participation) à une logique d'objectifs librement définis (intéressement) [1].
Piloter ses plans d'épargne salariale dans la durée
Les accords d'intéressement et de participation génèrent des obligations déclaratives régulières : dépôt des accords auprès de la DREETS, déclarations sociales annuelles, suivi des plafonds par bénéficiaire, contrôles Urssaf périodiques. Pour comparer les dispositifs d'épargne salariale disponibles et évaluer leur impact sur la rémunération globale des équipes, une analyse coût-bénéfice préalable est indispensable.
FAQ : questions fréquentes sur l'intéressement et la participation
L'intéressement est-il obligatoire ?
Non, l'intéressement reste facultatif pour toutes les entreprises. En revanche, les entreprises de 11 à 49 salariés qui remplissent les conditions de bénéfice (1 % du CA pendant 3 exercices consécutifs) sont tenues, depuis 2025, de mettre en place un dispositif de partage de la valeur — mais elles peuvent choisir l'intéressement parmi d'autres options (participation volontaire, abondement PEE/PER).
Quel est le délai de versement de l'intéressement et de la participation ?
Le versement doit intervenir au plus tard le dernier jour du cinquième mois suivant la clôture de l'exercice. Pour un exercice clos au 31 décembre, la date limite est le 31 mai de l'année suivante. En cas de retard, l'entreprise doit des intérêts de retard au salarié, calculés à compter de la date limite légale.
Les dirigeants peuvent-ils bénéficier de ces dispositifs ?
Oui, sous conditions. Dans les entreprises de moins de 250 salariés, les dirigeants (gérant, président, directeur général) peuvent bénéficier de l'intéressement et de la participation. Pour les dirigeants non salariés et leurs conjoints, le plafond individuel est plafonné au salaire annuel le plus élevé versé dans l'entreprise au cours de l'année précédente, et non au PASS.
Qui contrôle la conformité d'un accord d'intéressement ?
L'Urssaf dispose d'un délai de 3 mois à compter du dépôt de l'accord pour contrôler sa conformité à la législation. Passé ce délai sans contestation, les exonérations sociales et fiscales sont définitivement acquises pour l'exercice couvert par l'accord. Un accord non conforme peut voir ses avantages remis en cause lors d'un contrôle ultérieur.
Conclusion
Participation et intéressement répondent à des logiques différentes — obligation légale à formule imposée vs. dispositif négocié — mais peuvent être combinés pour renforcer le partage de la valeur au sein de l'entreprise. Le nouveau seuil de 11 à 49 salariés introduit en 2025 étend significativement le cercle des entreprises concernées. Les plafonds 2026 et les options de placement sur PEE ou PER collectif offrent des leviers d'optimisation importants pour les salariés comme pour les dirigeants.
Structurez et suivez vos dispositifs d'actionnariat salarié avec une plateforme dédiée →
Sources
- [1] Article L3324-1 du Code du travail (formule de calcul de la réserve spéciale de participation) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006901820