En bref
- La libération du capital social correspond au versement effectif, par les associés, des apports promis lors de la souscription. Elle ne doit pas être confondue avec la souscription.
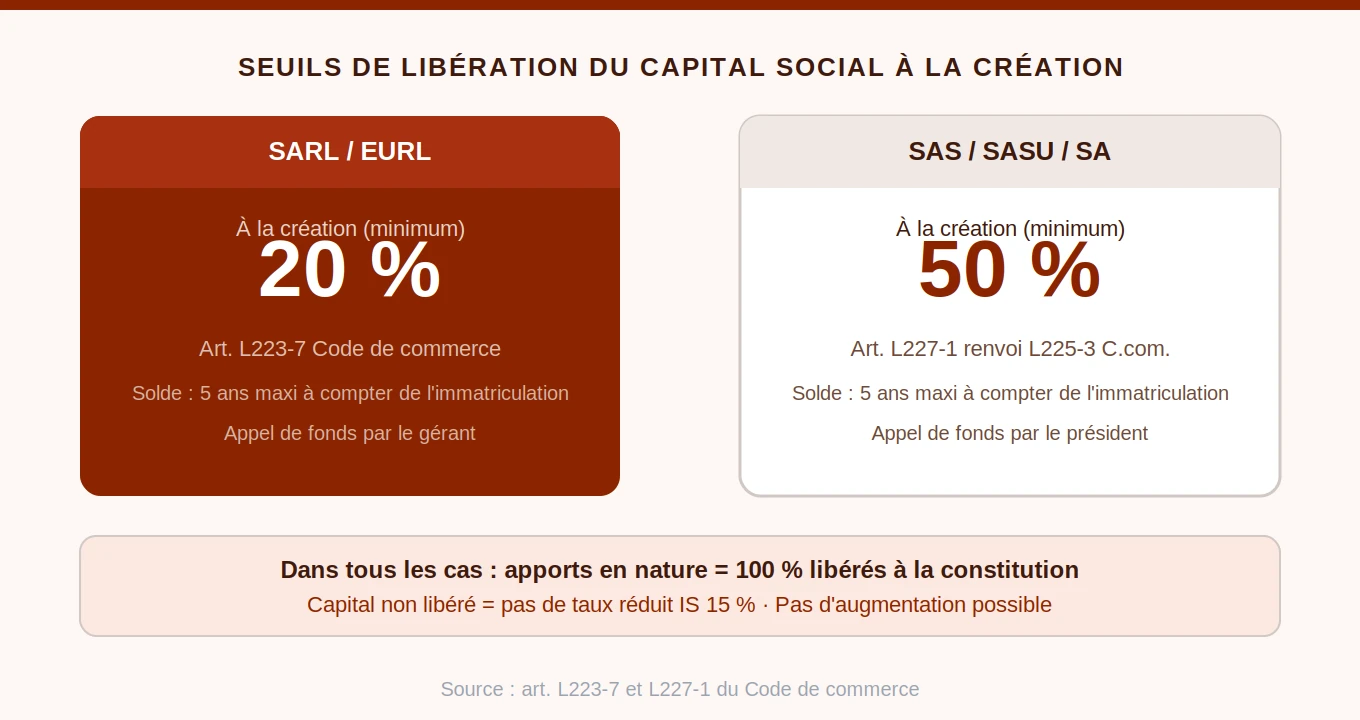
- En SARL et EURL, au moins 20 % des apports en numéraire doivent être libérés à la constitution (art. L223-7 du Code de commerce). En SAS, SASU et SA, le seuil est de 50 %.
- Les apports en nature doivent, eux, être intégralement libérés dès la constitution, quelle que soit la forme sociale.
- Le solde non libéré doit être versé dans un délai maximal de 5 ans à compter de l'immatriculation au RCS, sur appel du dirigeant.
- Tant que le capital n'est pas intégralement libéré, la société ne peut pas bénéficier du taux réduit d'IS à 15 % ni augmenter son capital.
La libération du capital social est une étape souvent mal comprise lors de la création d'une société. Si la loi autorise un versement partiel à la constitution pour les apports en numéraire, elle impose des règles précises selon la forme sociale, un délai strict pour le solde, et des conséquences réelles en cas de défaut. Ce guide présente les seuils applicables par forme sociale, la procédure d'appel de fonds, les conséquences du non-respect du délai et les bonnes pratiques de suivi.
Quel montant minimum libérer selon la forme sociale ?
La règle de base est simple : tous les apports en nature doivent être intégralement libérés à la constitution. Pour les apports en numéraire, la loi autorise une libération partielle — mais les seuils varient selon la forme juridique retenue.
| Forme sociale | Seuil minimum à la création | Texte de référence | Délai pour le solde |
|---|---|---|---|
| SARL / EURL | 20 % des apports en numéraire | Art. L223-7 du Code de commerce | 5 ans à compter de l'immatriculation |
| SAS / SASU | 50 % des apports en numéraire | Art. L227-1 du Code de commerce (renvoi L225-3) | 5 ans à compter de l'immatriculation |
| SA | 50 % des apports en numéraire | Art. L225-3 du Code de commerce | 5 ans à compter de l'immatriculation |
| Toutes formes | 100 % des apports en nature | Art. L223-7 al. 2 (SARL) ; Art. L225-3 al. 1 (SA) | Aucun délai : libération immédiate obligatoire |
Le cas particulier des apports en nature
Contrairement aux apports en numéraire, les apports en nature — biens meubles corporels, fonds de commerce, brevets, immeubles — doivent être intégralement libérés dès la constitution de la société, quelle que soit la forme sociale. Cette règle impérative s'accompagne, dans la plupart des cas, de l'intervention d'un commissaire aux apports chargé d'évaluer la valeur des biens apportés et de certifier qu'elle correspond bien au montant du capital souscrit en nature.
Exemple chiffré de libération partielle en SARL
Exemple concret : Une SARL est constituée avec un capital de 10 000 € composé uniquement d'apports en numéraire. À la constitution, 2 000 € minimum doivent être versés (20 % × 10 000 €). Les 8 000 € restants peuvent être appelés par le gérant en une ou plusieurs fois, dans un délai maximum de 5 ans à compter de l'immatriculation au RCS. Si le gérant appelle 3 000 € supplémentaires à 18 mois, puis 5 000 € à 36 mois, il respecte ses obligations légales.
Quel délai pour libérer le solde du capital social ?
Le délai légal est identique pour la SARL et la SAS : le solde du capital non libéré à la constitution doit être versé dans un délai maximum de 5 ans à compter de l'immatriculation de la société au RCS. Ce délai constitue un plafond légal — les statuts peuvent prévoir un délai plus court, mais jamais plus long.
À retenir : le délai de 5 ans s'impose à toutes les formes commerciales. À l'échéance, le dirigeant doit avoir procédé à l'appel de la totalité du capital restant dû. Un défaut à cette date engage sa responsabilité civile personnelle.
Comment se déroule un appel de fonds auprès des associés ?
Le gérant (en SARL) ou le président (en SAS) adresse à chaque associé une notification précisant le montant appelé, le compte bancaire destinataire et le délai de versement. Aucune justification n'est légalement requise. Il est fortement conseillé de formaliser cet appel par lettre recommandée avec accusé de réception et de prévoir, dès la rédaction des statuts, un calendrier indicatif de libération — ce qui simplifie la gestion et prévient les tensions entre associés.
Que se passe-t-il en cas de non-libération du capital dans les délais ?
Le défaut de libération du capital dans le délai légal de 5 ans engage la responsabilité civile du dirigeant qui n'a pas procédé aux appels de fonds nécessaires. La société peut assigner l'associé défaillant pour obtenir le versement des sommes dues. En cas de mise en demeure restée sans effet, elle peut procéder à la vente forcée des titres de l'associé défaillant selon les modalités prévues par les textes [1].
Une société peut-elle augmenter son capital avant d'avoir tout libéré ?
Non. L'article L223-7 du Code de commerce est explicite : le capital social doit être intégralement libéré avant toute souscription de nouvelles parts sociales à libérer en numéraire, à peine de nullité de l'opération. Une société qui souhaite accueillir un investisseur ou procéder à une levée de fonds doit donc, au préalable, avoir appelé et reçu la totalité des apports initiaux non encore versés.
Un impact fiscal en cas de libération incomplète
Tant que la libération du capital n'est pas complète à la date de clôture de l'exercice, la société assujettie à l'impôt sur les sociétés ne peut pas bénéficier du taux réduit de 15 % sur ses premiers 42 500 € de bénéfice. Seul le taux normal s'applique. Cette contrainte peut représenter un surcoût fiscal significatif pour les structures qui commencent à dégager des résultats positifs.
Sécuriser le suivi de la libération du capital
Chaque versement au titre de la libération du capital doit être documenté précisément : date de l'appel de fonds, montant appelé par associé, date et montant du versement effectif. Ces informations doivent être répercutées dans les registres légaux de la société, et notamment permettre de mettre à jour le registre des mouvements de titres lorsqu'un appel de fonds modifie l'état de libération des parts ou actions. En cas d'audit ou de due diligence, la traçabilité complète de la libération du capital est systématiquement vérifiée.
FAQ : questions fréquentes sur la libération du capital social
Quel est le délai maximal pour libérer le solde du capital social ?
5 ans à compter de l'immatriculation de la société au RCS, que la société soit une SARL ou une SAS. Ce délai est le même pour les deux formes sociales et constitue un plafond légal : les statuts peuvent prévoir un délai plus court, mais pas plus long.
Peut-on libérer le capital par compensation avec une créance sur la société ?
Oui, pour les apports en numéraire, sous réserve d'un arrêté de compte établi par l'organe de gestion certifiant que la créance est liquide et exigible — généralement certifié par le commissaire aux comptes lorsqu'il en existe un. Cette modalité est couramment utilisée pour convertir un compte courant d'associé en capital lors d'une augmentation de capital.
Que risque un associé qui refuse de libérer le solde de ses apports ?
La société peut l'assigner en justice pour obtenir le versement des sommes dues. Elle peut également procéder, après mise en demeure infructueuse, à la vente forcée des titres de l'associé défaillant selon les modalités prévues par les textes applicables à chaque forme sociale.
La libération du capital doit-elle figurer dans les statuts ?
Un calendrier précis n'est pas légalement obligatoire dans les statuts — il peut figurer dans la liste des souscripteurs annexée. Toutefois, l'intégrer dans les statuts sous forme de calendrier indicatif facilite la gestion et prévient les litiges entre associés sur le moment et les modalités des appels de fonds.
Conclusion
La libération du capital social suit des règles précises selon la forme sociale — 20 % en SARL, 50 % en SAS à la constitution — avec un délai commun de 5 ans pour le solde. Le non-respect de ces obligations expose le dirigeant à une responsabilité civile, prive la société du taux réduit d'IS et bloque toute augmentation de capital ultérieure. La traçabilité des versements et la mise à jour des registres sont indispensables pour sécuriser l'opération dans la durée.
Sécurisez le suivi de vos opérations sur capital avec une plateforme dédiée →
Sources
- [1] Article L223-7 du Code de commerce (libération des apports en numéraire en SARL, délai de 5 ans, blocage avant augmentation de capital) — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006222923